لا يقتصر إلغاء التسجيل في ضريبة القيمة المضافة على الدخول إلى بوابة زاتكا وإرسال طلب إيقاف التسجيل؛ فالخطوة الأهم هي التأكد أولًا من أن المنشأة أصبحت مؤهلة أو ملزمة بالإلغاء، ثم معالجة ما يترتب على ذلك من إقرارات ومستحقات ومخزون وأصول باقية. وتختلف المعالجة بين منشأة توقفت نهائيًا، ومنشأة انخفضت توريداتها، وأخرى سجلت اختياريًا. لذلك يوضح هذا الدليل متى يتم الإلغاء، وكيف يقدم الطلب، وما الذي يجب تسويته قبل وبعد اعتماد زاتكا له.
متى يمكن إلغاء التسجيل في ضريبة القيمة المضافة؟
تتيح هيئة الزكاة والضريبة والجمارك إلغاء تسجيل المنشأة في ضريبة القيمة المضافة عندما تتحقق الحالات والشروط التي تجعل استمرار التسجيل غير مطلوب. وقد يرتبط ذلك بتوقف النشاط الاقتصادي، أو زوال الصفة الاعتبارية، أو انخفاض التوريدات إلى المستويات المحددة في اللائحة، أو بحالة منشأة دخلت النظام اختياريًا ثم أصبحت مؤهلة للخروج منه. لكن تحديد أهلية المنشأة لا يعتمد على وصف عام مثل “المبيعات انخفضت”، بل على سبب الإلغاء، وطريقة التسجيل الأصلية، وحجم التوريدات أو المصروفات خلال فترات محددة، وما هو متوقع خلال الفترة التالية.
حالات إلغاء التسجيل الإلزامي
تنص اللائحة التنفيذية لضريبة القيمة المضافة على حالات يصبح فيها إلغاء التسجيل واجبًا، وأبرزها توقف الشخص الخاضع للضريبة عن ممارسة النشاط الاقتصادي، بما في ذلك زوال صفته الاعتبارية. وبالنسبة للشخص المقيم الذي ما زال يمارس نشاطًا اقتصاديًا، لا يعتمد الإلغاء الإلزامي على رقم مبيعات واحد فقط، بل على اختبارات تتعلق بالتوريدات أو المصروفات خلال الفترات السابقة والمستقبلية وفق الحدود التي تحددها اللائحة. وقد يشمل ذلك مراجعة الاثني عشر شهرًا السابقة، والأربعة والعشرين شهرًا السابقة في بعض الحالات، وما هو متوقع خلال الأشهر التالية، إلى جانب النظر إلى حد التسجيل الاختياري وحد التسجيل الإلزامي. وفي حالات الإلغاء الإلزامي يجب تقديم طلب إلغاء التسجيل إلى الهيئة خلال 30 يومًا من تحقق الحالة الموجبة للإلغاء. لذلك فإن المنشأة التي توقفت أو انخفض نشاطها إلى المستويات المحددة نظامًا لا ينبغي أن تترك التسجيل قائمًا دون مراجعة.
حالات إلغاء التسجيل الاختياري
الإلغاء الاختياري يختلف عن الحالة التي تصبح فيها المنشأة مطالبة نظامًا بالخروج من التسجيل. فإذا كان الشخص قد سجل اختياريًا في ضريبة القيمة المضافة، وكان مقيمًا ولم تتجاوز توريداته السنوية حد التسجيل الإلزامي لضريبة القيمة المضافة البالغ 375,000 ريال، فقد يكون بإمكانه اختيار إلغاء التسجيل بدل الاستمرار فيه عند استيفاء الشروط. لكن توجد نقطة مهمة: المسجل اختياريًا لا يطلب الإلغاء الاختياري عادة قبل مضي 12 شهرًا من تاريخ التسجيل الأصلي ما دام مستمرًا في ممارسة النشاط الاقتصادي. ولهذا لا يُحسم حق المنشأة في إلغاء التسجيل بمجرد انخفاض توريداتها عن 375 ألف ريال؛ فحالة المسجل اختياريًا ترتبط أيضًا بمدة بقائه في التسجيل واستمرار النشاط الاقتصادي، بينما تتطلب حالات أخرى مراجعة حدود التوريدات والمصروفات خلال الفترات السابقة وما هو متوقع مستقبلًا. ومن هنا تظهر أهمية التمييز بين حد التسجيل الإلزامي وبين شروط إلغاء التسجيل قبل تقديم الطلب إلى زاتكا.
هل انخفاض التوريدات عن 375 ألف ريال يكفي لإلغاء التسجيل؟
لا يمثل انخفاض التوريدات عن 375,000 ريال وحده سببًا كافيًا لإلغاء التسجيل في جميع الحالات، لأن اللائحة لا تنظر إلى حد التسجيل الإلزامي بمعزل عن تاريخ التسجيل، ونوعه، وحجم التوريدات والمصروفات خلال الفترات السابقة والمتوقعة. مبلغ 375,000 ريال هو الحد الذي يرتبط بالتسجيل الإلزامي، لكنه ليس قاعدة تلقائية للخروج من ضريبة القيمة المضافة بمجرد أن تنخفض مبيعات المنشأة تحته. ففي بعض حالات الإلغاء يجب كذلك النظر إلى حد التسجيل الاختياري البالغ 187,500 ريال، وإلى التوريدات أو المصروفات خلال الفترات السابقة، إضافة إلى ما هو متوقع مستقبلًا. ولهذا يمكن أن تكون منشأتان كل منهما تحقق 300 ألف ريال من التوريدات، لكن وضعهما مختلف: الأولى قد تكون مسجلة اختياريًا منذ أكثر من سنة وقد تستطيع طلب الإلغاء، بينما الثانية قد تحتاج إلى تقييم مختلف بحسب تاريخ التسجيل والبيانات السابقة والمتوقعة. قبل تقديم الطلب، لا تسأل فقط: هل نحن أقل من 375 ألفًا؟ بل اسأل أيضًا: كيف تم التسجيل أصلًا؟ وما قيمة التوريدات والمصروفات خلال الفترات التي تنظر إليها اللائحة؟ وما المتوقع خلال الأشهر القادمة؟
هل منشأتك مؤهلة لإلغاء التسجيل؟ جدول مبسط
| حالة المنشأة | ما الذي يجب فحصه؟ | ما الذي قد يترتب؟ |
|---|---|---|
| توقفت عن النشاط الاقتصادي نهائيًا | تاريخ التوقف والوثائق المؤيدة | قد تنشأ حالة إلغاء إلزامي |
| مستمرة ولكن النشاط انخفض بشدة | التوريدات والمصروفات السابقة والتوقعات القادمة | يجب تطبيق اختبارات الإلغاء النظامية |
| مسجلة اختياريًا | تاريخ التسجيل والتوريدات الحالية | قد يتاح الإلغاء بعد استيفاء الشروط |
| سجلت اختياريًا منذ أقل من 12 شهرًا | مدة التسجيل واستمرار النشاط الاقتصادي | لا يُطلب الإلغاء الاختياري عادة قبل اكتمال المدة |
| تم شطب السجل التجاري | VAT والإقرارات والالتزامات والرقم المميز | لا تفترض أن كل التسجيلات انتهت تلقائيًا |
| الشركة تحت التصفية | تاريخ توقف النشاط والأصول والمخزون والإقرارات | يجب تنسيق الإلغاء مع الملف الضريبي النهائي |
هذا الجدول للتوجيه الأولي فقط، وليس بديلًا عن فحص بيانات المنشأة الفعلية والمواد النظامية التي تنطبق عليها.
ما الذي يجب مراجعته قبل تقديم طلب إلغاء التسجيل؟
أفضل وقت لمراجعة ملف ضريبة القيمة المضافة ليس بعد قبول الإلغاء، بل قبل إرسال الطلب. فالمنشأة تظل مسؤولة عن الالتزامات التي نشأت خلال الفترات التي كانت مسجلة فيها، كما أن وجود مخزون أو أصول متبقية في تاريخ الإلغاء قد يؤدي إلى معالجة ضريبية يجب أخذها في الاعتبار ضمن الإقرار النهائي. قبل تقديم الطلب ينبغي مراجعة النقاط التالية:
- تحقق من الفترات الضريبية التي كان يجب تقديم إقرارات عنها، وما إذا كان هناك إقرار لم يقدم أو يحتاج إلى تصحيح.
- راجع الرصيد المستحق للهيئة وأي مبالغ أو اعتراضات ما زالت قائمة.
- حدد السبب الحقيقي للإلغاء والتاريخ الذي تحقق فيه.
- جهز المستندات التي تثبت سبب الإلغاء وتدعم البيانات الواردة في الطلب.
- احصر المخزون والأصول الموجودة عند تاريخ الإلغاء، خاصة ما سبق خصم ضريبة المدخلات المتعلقة به.
هذه المراجعة تقلل احتمال نجاح إجراء “إيقاف التسجيل” تقنيًا بينما يظل الملف الضريبي نفسه غير مكتمل أو يحتوي على التزامات تحتاج إلى معالجة.
طريقة تقديم طلب إلغاء التسجيل في ضريبة القيمة المضافة عبر زاتكا
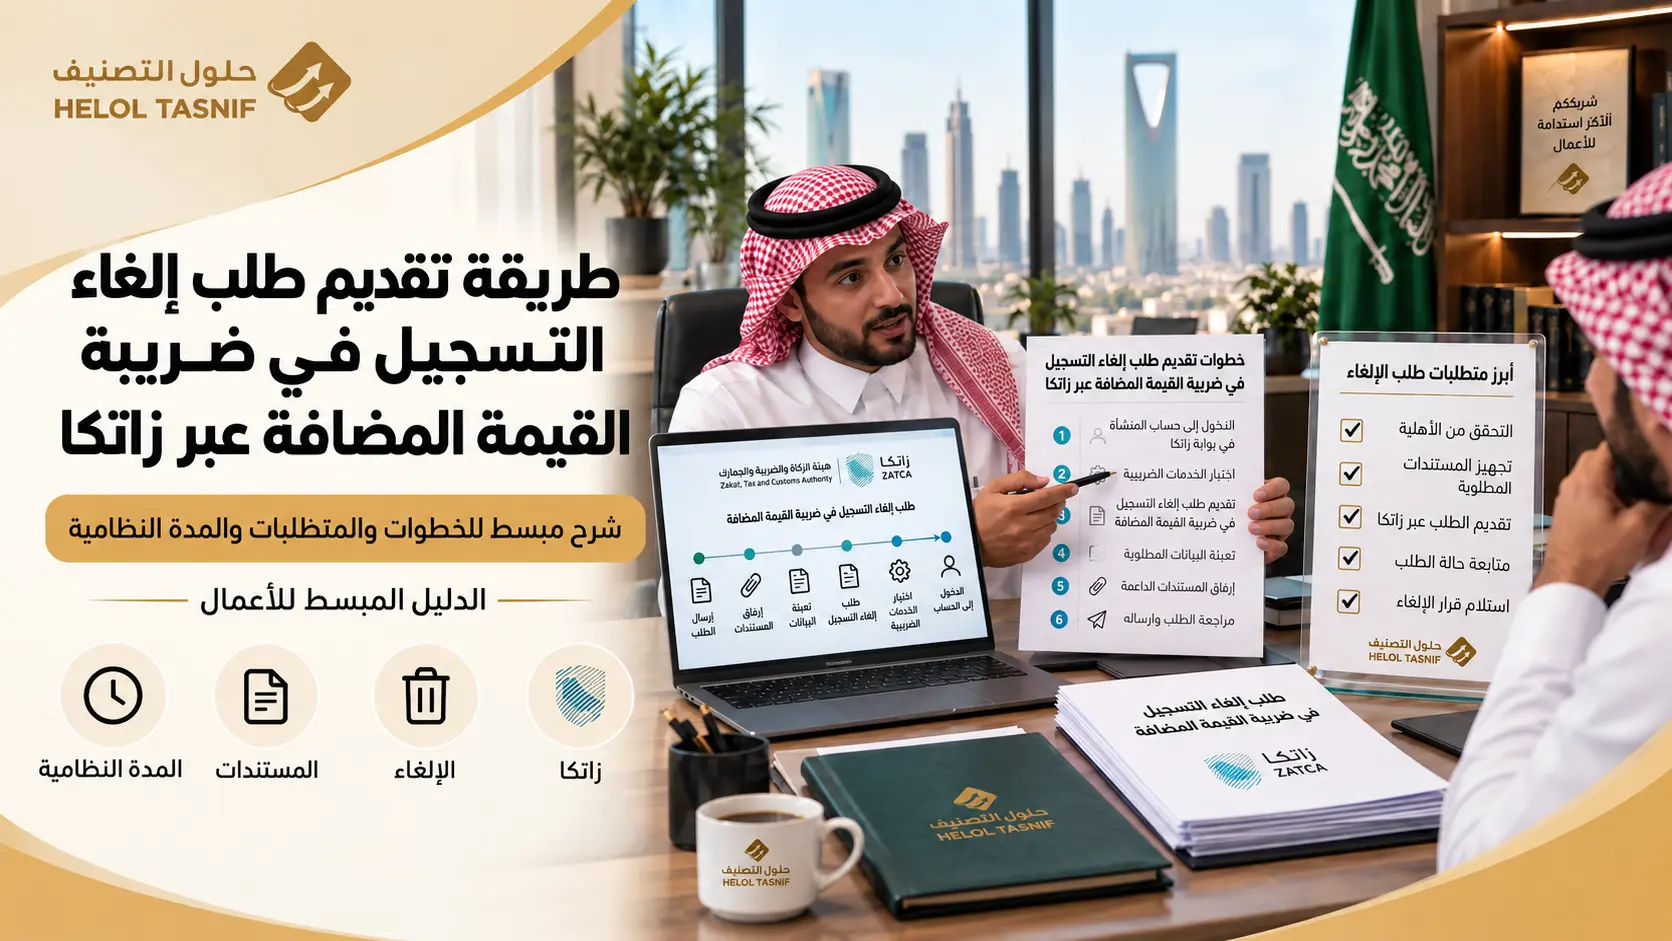
تتم الخدمة إلكترونيًا عبر بوابة هيئة الزكاة والضريبة والجمارك، ويوضح دليل المستخدم الرسمي لخدمة إلغاء التسجيل مسار تقديم الطلب. ويجب اختيار سبب الإلغاء بدقة والتأكد من أن البيانات والمرفقات تتوافق مع الوضع الفعلي للمنشأة قبل إرسال الطلب.
- سجّل الدخول إلى بوابة هيئة الزكاة والضريبة والجمارك بالحساب المرتبط بالمنشأة.
- انتقل إلى إدارة الزكاة والضرائب ثم خدمات ضريبة القيمة المضافة.
- اختر خدمة إيقاف التسجيل في ضريبة القيمة المضافة.
- اقرأ التعليمات والشروط وراجع بيانات المكلف الظاهرة في الطلب.
- حدّد نوع الطلب الخاص بإلغاء تسجيل حساب ضريبة القيمة المضافة.
- اختر سبب الإلغاء الذي يعكس الوضع الفعلي للمنشأة.
- أكمل بيانات الطلب وارفع الوثائق الداعمة المطلوبة بحسب السبب.
- راجع المعلومات والمرفقات قبل الإرسال حتى تتطابق مع وضع المنشأة وسجلاتها.
- أرسل الطلب واحتفظ بتأكيد الاستلام لمتابعة حالته.
- تابع الرسائل النصية والبريد الإلكتروني لمعرفة نتيجة الطلب وتاريخ سريان الإلغاء.
ما المستندات المطلوبة لإلغاء التسجيل في ضريبة القيمة المضافة؟
لا توجد قائمة واحدة ثابتة من الوثائق يجب على كل منشأة رفعها، لأن المستند المطلوب يتغير بحسب سبب الإلغاء. لذلك يجب أن يكون كل مستند مرفق مرتبطًا بالحالة التي تم اختيارها في الطلب ويثبتها بصورة واضحة.
| سبب الطلب | ما الذي يجب أن يثبته الملف؟ | أمثلة محتملة |
|---|---|---|
| توقف النشاط | أن النشاط الاقتصادي انتهى فعليًا والتاريخ الذي حدث فيه ذلك | مستندات إلغاء أو توقف النشاط بحسب الحالة |
| انخفاض التوريدات | أن المنشأة تستوفي اختبارات الحدود والفترات المطلوبة | بيانات مالية وتقارير مبيعات أو توريدات تدعم الأرقام |
| انتهاء الصفة الاعتبارية | انتهاء أو زوال الكيان وفق الإجراء النظامي | الوثائق الرسمية المرتبطة بإنهاء الكيان |
| التصفية | وضع الشركة القانوني والمرحلة التي وصلت إليها | قرارات ومستندات التصفية ذات الصلة |
هذه أمثلة على نوع الإثبات، وليست قائمة رسمية إلزامية لكل طلب. المهم أن يثبت المستند السبب الذي اخترته داخل نموذج زاتكا بدل رفع مستندات عامة لا تجيب عن سبب الإلغاء.
هل يوجد نموذج مستقل لإلغاء تسجيل ضريبة القيمة المضافة؟
عمليًا، طلب الإلغاء يتم من خلال النموذج الإلكتروني داخل بوابة زاتكا. فالمكلف يدخل إلى خدمة إيقاف التسجيل ثم يكمل بيانات الطلب ويحدد السبب ويرفق المستندات من خلال المسار الإلكتروني. لذلك إذا كنت تبحث عن “نموذج إلغاء تسجيل ضريبة القيمة المضافة PDF”، فالأهم هو الوصول إلى خدمة الإلغاء في حساب المكلف، لأن النموذج الفعلي جزء من رحلة الطلب الإلكترونية. أما المستندات التي ترفع مع الطلب، فتختلف عن النموذج نفسه؛ فهي أدلة تؤيد سبب الإلغاء، وقد تختلف من منشأة لأخرى بحسب وضعها.
كم يستغرق إلغاء التسجيل وهل توجد رسوم؟
وفق اتفاقية مستوى الخدمات لدى زاتكا، تبلغ مدة التنفيذ المستهدفة لخدمة إلغاء التسجيل في ضريبة القيمة المضافة 5 أيام عمل. وقد تتأثر المدة إذا كانت هناك التزامات أو معلومات أو مستندات تحتاج إلى المعالجة قبل استكمال الطلب. الخدمة الحكومية نفسها مجانية، ولا توجد رسوم لتقديم طلب الإلغاء عبر زاتكا. لكن لا ينبغي تفسير ذلك على أنه إعفاء من أي مبالغ ضريبية قائمة؛ فقد يكون على المنشأة ضريبة مستحقة أو إقرارات لم تستكمل أو تسويات مرتبطة بالإقرار النهائي. وإذا استعانت المنشأة بمحاسب أو مستشار ضريبي لمراجعة الملف أو تجهيز الطلب، فأتعاب تلك الخدمة المهنية منفصلة عن رسوم زاتكا ولا تعد رسومًا حكومية لإلغاء التسجيل.
ماذا يحدث بعد إلغاء التسجيل في ضريبة القيمة المضافة؟
الموافقة على إلغاء التسجيل لا تعني انتهاء جميع الالتزامات الضريبية فورًا. فتاريخ سريان الإلغاء يحدد نهاية تسجيل المنشأة في ضريبة القيمة المضافة للمستقبل، بينما تظل الفترات السابقة خاضعة للمراجعة والتسوية بحسب ما نشأ خلالها من إقرارات ومبالغ ومعاملات. كما يجب الانتباه إلى أن بعض الآثار المهمة تظهر تحديدًا عند الخروج من النظام، وعلى رأسها الإقرار النهائي ومعالجة المخزون والأصول المتبقية.
الإقرار الضريبي النهائي بعد إلغاء التسجيل
يمكنك مراجعة شرح إقرارات ضريبة القيمة المضافة لفهم مكونات الإقرار وتسوية ضريبة المخرجات والمدخلات قبل تجهيز الإقرار الأخير. يمثل الإقرار الضريبي النهائي آخر تسوية لضريبة القيمة المضافة عن الفترة التي كانت فيها المنشأة مسجلة، ولذلك يجب ألا يقتصر على المبيعات التي تمت قبل تقديم طلب الإلغاء. العبرة تكون بالمعاملات التي تمت حتى تاريخ سريان إلغاء التسجيل الذي تعتمد عليه الهيئة. ويجب أن يشمل الإقرار التوريدات التي تمت حتى ذلك التاريخ، إلى جانب أي تعديلات أو مبالغ تتعلق بالفترة الأخيرة. كما ينبغي فحص ما إذا كانت هناك معاملات تنشأ نتيجة الإلغاء نفسه، مثل التوريدات المفترضة المرتبطة ببعض السلع أو الأصول التي بقيت لدى المنشأة. ولهذا يُفضل قبل إعداد الإقرار النهائي مطابقة المبيعات والمشتريات والإشعارات الدائنة والمدينة، ومراجعة أي فروقات في الإقرارات السابقة، ثم ربط هذه البيانات بتاريخ الإلغاء المعتمد. بهذه الطريقة لا يصبح الإقرار الأخير مجرد إقرار دوري عادي، بل إقفالًا ضريبيًا للفترة التي سبقت خروج المنشأة من التسجيل.
معالجة الأصول والمخزون المتبقي عند تاريخ الإلغاء
وجود مخزون أو أصول لدى المنشأة في تاريخ إلغاء التسجيل يحتاج إلى مراجعة مستقلة، لأن انتهاء النشاط لا يعني أن المعالجة الضريبية لهذه الموجودات انتهت تلقائيًا. وتزداد أهمية هذه النقطة عندما تكون المنشأة قد خصمت ضريبة المدخلات عند شراء السلع أو الأصول التي ما زالت تحتفظ بها. في بعض الحالات قد تنطبق أحكام التوريد المفترض على السلع المحتفظ بها عند توقف النشاط وإلغاء التسجيل، وهو ما قد يؤدي إلى احتساب ضريبة مخرجات وإدراجها ضمن الإقرار النهائي. لذلك يجب تحديد نوع الأصل أو المخزون، وما إذا سبق خصم ضريبة المدخلات عليه، والقيمة التي تُبنى عليها المعالجة وفق القواعد المنطبقة على الحالة. على سبيل المثال، إذا توقف متجر عن العمل وما زال لديه مخزون سبق أن خصم ضريبة المدخلات عند شرائه، فلا يكفي تسجيل المخزون محاسبيًا وإغلاق الدفاتر. يجب أولًا تقييم أثره الضريبي عند الإلغاء، ثم إدراج المعالجة المطلوبة ضمن الإقرار النهائي إذا انطبقت شروط التوريد المفترض. ولهذا يُنصح بإجراء جرد فعلي للمخزون والأصول في تاريخ الإلغاء ومطابقته بالسجلات المحاسبية وفواتير الشراء، لأن الاعتماد على رصيد المخزون الدفتري وحده قد لا يكون كافيًا لتحديد الموقف الضريبي الصحيح. وبجانب الإقرار النهائي ومعالجة الأصول، يجب استكمال عدد من الالتزامات العملية المرتبطة بالفترات السابقة وما بعد تاريخ الإلغاء:
- سدّد المبالغ الضريبية المستحقة عن الفترات السابقة، وعالج أي إقرار ناقص أو تصحيح مطلوب؛ فقبول إلغاء التسجيل لا يؤدي إلى إسقاط الالتزامات التي نشأت عندما كانت المنشأة مسجلة.
- احتفظ بالفواتير والإقرارات والدفاتر والمستندات المؤيدة للفترات السابقة وفق مدد الحفظ النظامية، حتى بعد انتهاء تسجيل المنشأة في ضريبة القيمة المضافة.
- حدّث نظام المحاسبة والفوترة بعد تاريخ سريان الإلغاء حتى لا تستمر المنشأة في إضافة VAT أو إصدار فواتير باعتبارها منشأة مسجلة بعد انتهاء التسجيل.
- راجع أي اعتراضات أو طلبات أو أرصدة ما زالت قائمة لدى زاتكا؛ لأن إنهاء التسجيل لا يعني بالضرورة انتهاء كل معاملة مرتبطة بالفترات السابقة.
وبذلك يكون ما بعد الإلغاء امتدادًا لإغلاق الملف الضريبي بصورة صحيحة، وليس مجرد مرحلة تبدأ وتنتهي مع صدور إشعار الموافقة من زاتكا.
سداد الالتزامات المتعلقة بالفترات السابقة
إلغاء التسجيل يعمل للمستقبل وفق تاريخ السريان الذي تحدده الهيئة، لكنه لا يلغي الالتزامات التي نشأت عندما كانت المنشأة مسجلة. يبقى المكلف مسؤولًا عن تقديم الإقرارات اللازمة، وصحة البيانات التي سبق تقديمها، وسداد المبالغ المستحقة، ومعالجة أي أخطاء أو فروقات تتعلق بتلك الفترات. ولهذا فإن وجود مبلغ مستحق أو إقرار ناقص لا ينبغي التعامل معه باعتباره مشكلة ستختفي بمجرد قبول إلغاء التسجيل. بل يجب استكمال معالجة الفترات السابقة حتى يكون ملف المنشأة الضريبي متوافقًا مع وضعها الجديد.
الاحتفاظ بالسجلات والفواتير بعد الإلغاء
الخروج من التسجيل لا يعني التخلص من الملفات المحاسبية السابقة، لأن الإقرارات والفواتير والدفاتر المرتبطة بالفترات التي كانت فيها المنشأة مسجلة قد تظل مطلوبة عند الفحص الضريبي أو لإثبات صحة المعالجة والإقرارات لاحقًا. يجب الاحتفاظ بالسجلات المرتبطة بضريبة القيمة المضافة وفق المدد النظامية المطبقة على نوع المستند أو الأصل، وقد تمتد مدد الحفظ في بعض الحالات المتعلقة بالأصول الرأسمالية إلى فترات أطول من السجلات العادية. ويشمل ذلك بحسب طبيعة المنشأة:
- الفواتير الضريبية الصادرة والمستلمة.
- الإقرارات السابقة.
- الدفاتر والمستندات المحاسبية.
- العقود المهمة ذات الأثر الضريبي.
- الكشوف البنكية.
- مستندات الاستيراد والتصدير عند وجودها.
- المستندات التي تدعم احتساب ضريبة القيمة المضافة.
ويفضل أن تكون أرشفة هذه الملفات جزءًا من خطة الإلغاء نفسها، خصوصًا إذا كانت الشركة ستغلق بالكامل ولن يبقى فريق مالي مسؤول عن الملفات بعد انتهاء النشاط.
إيقاف إصدار الفواتير الضريبية بعد سريان الإلغاء
يجب التمييز بين تاريخ تقديم طلب الإلغاء وبين تاريخ سريان الإلغاء الذي تعتمده الهيئة. وحتى الوصول إلى ذلك التاريخ، تستمر المنشأة في التعامل وفق وضع تسجيلها القائم. بعد سريان الإلغاء، لا ينبغي إصدار فواتير بوصف المنشأة شخصًا مسجلًا في ضريبة القيمة المضافة على معاملات تتم بعد ذلك التاريخ. ولهذا يجب عند صدور إشعار الإلغاء تحديث برنامج المحاسبة والفوترة الإلكترونية والقوالب والأسعار وإجراءات فريق المبيعات، بدل ترك الأنظمة تضيف VAT تلقائيًا بعد انتهاء التسجيل.
مثال عملي على إلغاء التسجيل ومعالجة المخزون المتبقي
لنفترض أن منشأة تعمل في تجارة التجزئة قررت التوقف نهائيًا عن النشاط وأصبحت مؤهلة لإلغاء تسجيلها في ضريبة القيمة المضافة. في تاريخ الإلغاء ما زال لديها مخزون بقيمة سوقية قدرها 100,000 ريال، وكانت المنشأة قد خصمت ضريبة المدخلات عند شراء هذا المخزون. لا يكفي في هذه الحالة تقديم آخر إقرار بالمبيعات التي تمت فقط؛ فقد تنطبق أحكام التوريد المفترض على المخزون الذي بقي لدى المنشأة عند الإلغاء. لذلك يكون التسلسل العملي كالتالي:
- احصر المخزون الفعلي الموجود عند تاريخ الإلغاء.
- راجع ما إذا كانت ضريبة المدخلات قد خُصمت عند شرائه.
- حدّد المعالجة الضريبية للتوريد المفترض وفق القواعد التي تنطبق على الحالة.
- أدرج المبلغ أو المعالجة المطلوبة ضمن الإقرار النهائي عند انطباقها.
ولهذا فإن الجرد الفعلي للمخزون قبل إعداد الإقرار النهائي خطوة ضريبية مهمة، وليس مجرد إجراء محاسبي لإقفال الحسابات.
هل إلغاء التسجيل في ضريبة القيمة المضافة يعني إلغاء الرقم الضريبي أو الرقم المميز؟
لا ينبغي استخدام هذه المصطلحات باعتبارها إجراءً واحدًا، لأن إلغاء تسجيل ضريبة القيمة المضافة وإيقاف الرقم المميز وإلغاء أحد فروع المنشأة تخدم أغراضًا مختلفة داخل ملف المكلف. إلغاء التسجيل في ضريبة القيمة المضافة ينهي تسجيل VAT للمنشأة عند تحقق شروطه. أما إيقاف الرقم المميز فهو إجراء أوسع لدى زاتكا ويرتبط بالمنشأة عندما تتوقف عن النشاط الاقتصادي أو الوجود ككيان قانوني ولا تعود مؤهلة للتسجيلات المرتبطة بالزكاة أو الضرائب.
| الإجراء | الغرض الأساسي |
|---|---|
| إلغاء التسجيل في ضريبة القيمة المضافة | إنهاء تسجيل المنشأة في VAT |
| إيقاف الرقم المميز | إنهاء ملف المكلف الأوسع لدى زاتكا وفق شروط الإيقاف |
| إلغاء تسجيل فرع | إزالة فرع مسجل تحت الرقم المميز، وهو إجراء مختلف |
ومن متطلبات إيقاف الرقم المميز إلغاء التسجيل في الضرائب غير المباشرة إن وجد. وهذا يعني أن المنشأة التي تغلق بالكامل قد تحتاج إلى إنهاء تسجيل ضريبة القيمة المضافة أولًا ثم استكمال إجراءات إيقاف الرقم المميز.
ماذا أفعل إذا تم شطب السجل التجاري؟
إذا تم شطب السجل التجاري، فلا تفترض مباشرة أن ملف ضريبة القيمة المضافة وكل التسجيلات لدى زاتكا أصبحت مغلقة. قد يؤدي شطب السجل التجاري إلى إجراءات مرتبطة بالرقم المميز في بعض الحالات، لكنه لا يعني أن كل تسجيل ضريبي قد أُغلق تلقائيًا في جميع الحالات. بعد شطب السجل ينبغي:
- راجع حالة تسجيل ضريبة القيمة المضافة داخل حساب زاتكا.
- تحقق من الإقرارات التي تغطي فترة النشاط حتى تاريخ الإلغاء.
- افحص أي مستحقات أو طلبات ما زالت معلقة.
- راجع حالة الرقم المميز والتسجيلات الضريبية الأخرى.
- نسّق بين تاريخ توقف النشاط والإجراءات المحاسبية والضريبية إذا كانت الشركة تحت التصفية.
بهذه الطريقة يتم التعامل مع شطب السجل باعتباره جزءًا من عملية إنهاء النشاط، وليس دليلًا منفردًا على اكتمال إغلاق الملف الضريبي.
هل تستطيع زاتكا إلغاء التسجيل دون طلب من المنشأة؟
نعم، توجد حالات تستطيع فيها هيئة الزكاة والضريبة والجمارك إلغاء تسجيل الشخص في ضريبة القيمة المضافة إذا أصبح مطالبًا بالإلغاء وفق الأنظمة ولم يقدم الطلب بنفسه. كما قد يتم إلغاء تسجيل شخص إذا تبين أنه تم تسجيله رغم عدم استحقاقه للتسجيل من الأساس. وفي هذه الحالات تحدد الهيئة تاريخ سريان الإلغاء وتبلغ المكلف بالقرار. لكن وجود هذه الصلاحية لا يعني أن المنشأة ينبغي أن تنتظر حتى تقوم زاتكا بإلغاء تسجيلها، لأن حالات الإلغاء الإلزامي تضع على المكلف مسؤولية اتخاذ الإجراء خلال المدة النظامية عند تحقق شروطه.
هل يمكن إعادة التسجيل في ضريبة القيمة المضافة بعد الإلغاء؟
إلغاء التسجيل ليس حظرًا دائمًا على المنشأة. فإذا استأنفت نشاطها لاحقًا أو ارتفعت توريداتها من جديد، فيجب إعادة تقييم وضعها مقابل حدود وشروط التسجيل المطبقة في ذلك الوقت. فإذا استوفت شروط التسجيل الضريبي الإلزامي أصبح عليها التسجيل، وإذا كانت ضمن شروط التسجيل الاختياري فقد يكون لها خيار التسجيل مجددًا. ولهذا يجب على المنشأة التي عادت إلى العمل بعد الإلغاء ألا تعتمد على قرار الإلغاء السابق وتفترض أنها لن تحتاج إلى VAT مستقبلًا. التسجيل والإلغاء مرتبطان بواقع النشاط والتوريدات في كل فترة، وليس بقرار دائم يصدر مرة واحدة طوال عمر المنشأة.
أخطاء قد تؤخر أو تعقّد إلغاء التسجيل
قد يتأخر الطلب أو تنشأ التزامات لم تتم معالجتها إذا تم التعامل مع الإلغاء كإجراء تقني فقط. ومن أهم الأخطاء التي يجب تجنبها:
- الاعتماد على حد 375 ألف ريال وحده: فشروط الإلغاء قد تتطلب مراجعة حد 187,500 ريال، وفترات التوريدات والمصروفات السابقة، والتوقعات المستقبلية بحسب حالة المنشأة.
- إيقاف احتساب VAT قبل صدور تاريخ سريان الإلغاء: إرسال الطلب لا يعني انتهاء التسجيل فورًا؛ العبرة بالتاريخ الذي تحدده الهيئة.
- تجاهل الإقرار الضريبي النهائي: يجب أن يغطي التوريدات حتى تاريخ الإلغاء والمعالجات التي قد تنشأ عنده.
- عدم معالجة الأصول والمخزون المتبقي: قد تنطبق أحكام التوريد المفترض على سلع أو أصول بقيت لدى المنشأة وسبق خصم ضريبة مدخلاتها.
- الخلط بين VAT والرقم المميز: إنهاء تسجيل ضريبة القيمة المضافة لا يساوي تلقائيًا إغلاق ملف المكلف بالكامل لدى زاتكا.
- تقديم مستندات لا تثبت سبب الإلغاء: يجب أن تتوافق المرفقات مع السبب والتاريخ والبيانات التي تم إدخالها في الطلب.
كيف تساعد حلول التصنيف في إلغاء التسجيل في ضريبة القيمة المضافة؟
التحدي الحقيقي في الإلغاء لا يكون عادة في معرفة مكان الخدمة داخل بوابة زاتكا، بل في التأكد من أن المنشأة تسلك المسار الصحيح وأن ملفها الضريبي جاهز للخروج. يمكن أن يبدأ العمل بمراجعة سبب الإلغاء وتاريخ حدوثه، ثم تحليل التوريدات والمصروفات للفترات ذات الصلة، ومراجعة الإقرارات والمبالغ القائمة. وإذا كانت المنشأة ستتوقف نهائيًا، فيجب كذلك فحص المخزون والأصول الموجودة في تاريخ الإلغاء لتحديد ما إذا كانت تحتاج إلى معالجة في الإقرار النهائي. يمكن أن تشمل المساعدة:
- مراجعة أهلية المنشأة لإلغاء التسجيل.
- تحليل التوريدات والمصروفات السابقة والمتوقعة.
- مراجعة الإقرارات والمبالغ الضريبية القائمة.
- حصر المخزون والأصول التي قد تؤثر في الإقرار النهائي.
- تجهيز المستندات التي تدعم سبب الإلغاء.
- مراجعة بيانات الطلب قبل تقديمه.
- متابعة حالة الطلب وتاريخ سريان الإلغاء.
- تحديد ما إذا كانت المنشأة تحتاج لاحقًا إلى إيقاف الرقم المميز أو معالجة تسجيلات ضريبية أخرى.
الهدف ليس فقط الحصول على موافقة الإلغاء، بل إنهاء التسجيل دون ترك إقرار أو مبلغ أو أصل أو إجراء معلق يحتاج إلى معالجة لاحقًا.
الأسئلة الشائعة حول إلغاء التسجيل في ضريبة القيمة المضافة
كم تستغرق خدمة إلغاء التسجيل في ضريبة القيمة المضافة؟
تحدد زاتكا مدة تنفيذ مستهدفة لخدمة إلغاء التسجيل في ضريبة القيمة المضافة تبلغ 5 أيام عمل. وقد تمتد المدة إذا كان الطلب يحتاج إلى مستندات إضافية، أو توجد التزامات أو إقرارات غير مكتملة، أو كانت بيانات المنشأة تحتاج إلى مراجعة قبل اعتماد الإلغاء وتحديد تاريخ سريانه.
هل انخفاض التوريدات عن 375 ألف ريال يعني إلغاء التسجيل تلقائيًا؟
لا. انخفاض التوريدات عن 375 ألف ريال لا يعني إلغاء التسجيل تلقائيًا، لأن هذا الرقم يمثل حد التسجيل الإلزامي وليس شرط الإلغاء الوحيد. يجب أيضًا مراجعة نوع التسجيل، ومدة التسجيل، والتوريدات أو المصروفات السابقة، والتوقعات المستقبلية، وأي شروط أخرى تنطبق على حالة المنشأة.
هل يمكن إلغاء التسجيل مع وجود مستحقات ضريبية سابقة؟
نعم، قد يُقدم طلب الإلغاء مع وجود التزامات سابقة، لكن قبول إلغاء التسجيل لا يؤدي إلى إسقاطها. تظل المنشأة مسؤولة عن الإقرارات غير المقدمة، والمبالغ المستحقة، وأي تصحيحات أو فروقات مرتبطة بالفترات التي كانت فيها مسجلة، لذلك يجب مراجعة الملف الضريبي ومعالجة الالتزامات القائمة.
هل خدمة إلغاء التسجيل مجانية؟
نعم، خدمة تقديم طلب إلغاء التسجيل في ضريبة القيمة المضافة لدى زاتكا مجانية ولا توجد رسوم حكومية على الطلب نفسه. ومع ذلك، قد تظل على المنشأة مبالغ ضريبية أو غرامات أو إقرارات تحتاج إلى استكمال، كما أن أتعاب أي مستشار أو محاسب خارجي تعد منفصلة عن الخدمة الحكومية.
ماذا يحدث للمخزون عند إلغاء التسجيل؟
قد يحتاج المخزون أو بعض الأصول الباقية عند تاريخ إلغاء التسجيل إلى معالجة ضريبية إذا سبق للمنشأة خصم ضريبة المدخلات المرتبطة بها. وفي بعض الحالات قد تنطبق أحكام التوريد المفترض، لذلك يجب حصر المخزون والأصول فعليًا ومراجعة أثرها قبل إعداد الإقرار الضريبي النهائي.
هل شطب السجل التجاري يلغي VAT تلقائيًا؟
لا. شطب السجل التجاري لا يعني تلقائيًا انتهاء تسجيل ضريبة القيمة المضافة أو إغلاق جميع التسجيلات لدى زاتكا. بعد الشطب يجب مراجعة حالة VAT، والإقرارات السابقة، والمبالغ المستحقة، والرقم المميز، وأي تسجيلات أخرى، والتأكد من استكمال الإجراءات المطلوبة لكل ملف بشكل مستقل.
هل يمكن إعادة التسجيل بعد الإلغاء؟
نعم. إذا استأنفت المنشأة نشاطها بعد إلغاء التسجيل، أو ارتفعت توريداتها وأصبحت مستوفية لشروط التسجيل الإلزامي أو الاختياري، فيمكن أو يجب إعادة التسجيل بحسب الحالة. لذلك يجب متابعة التوريدات بعد العودة للنشاط وعدم اعتبار قرار الإلغاء السابق إعفاءً دائمًا من ضريبة القيمة المضافة.
الخلاصة
نجاح إلغاء التسجيل في ضريبة القيمة المضافة لا يقاس فقط بقبول الطلب داخل زاتكا. البداية الصحيحة هي تحديد ما إذا كانت المنشأة أمام إلغاء إلزامي أو اختياري، ثم مراجعة التوريدات والإقرارات والمستحقات قبل التقديم. وبعد قبول الإلغاء يجب الاهتمام بالإقرار النهائي، والمخزون والأصول المتبقية، وحفظ السجلات، وتاريخ إيقاف الفوترة الضريبية. وإذا كانت المنشأة تنهي نشاطها بالكامل، فيجب كذلك التمييز بين إنهاء VAT وإيقاف الرقم المميز. وبهذا يصبح إغلاق الملف الضريبي عملية مترابطة تبدأ من تحديد أهلية الإلغاء وتنتهي بمعالجة الالتزامات التي استمرت حتى تاريخ الخروج الفعلي من التسجيل.