تبدأ الفوترة الإلكترونية المرحلة الثانية في السعودية عندما تُشعر هيئة الزكاة والضريبة والجمارك المنشأة بموعد ربط نظام الفوترة لديها مع منصة فاتورة، فتنتقل من الاكتفاء بإصدار الفواتير وحفظها إلكترونيًا إلى تبادلها مع أنظمة الهيئة وفق صيغ وحقول وضوابط تقنية محددة. ويشمل ذلك اختلاف مسار الفاتورة الضريبية عن الفاتورة الضريبية المبسطة، إلى جانب متطلبات الربط والتشفير والبيانات. لذلك يركز هذا الدليل على ما تحتاجه المنشأة فعليًا قبل تاريخ الإلزام وبعد بدء الربط، دون إعادة شرح أساسيات الفوترة الإلكترونية من البداية.
ما هي الفوترة الالكترونية المرحلة الثانية في السعودية؟
الفوترة الالكترونية المرحلة الثانية في السعودية هي مرحلة الربط والتكامل التي تنتقل فيها المنشأة من مجرد إصدار الفواتير وحفظها إلكترونيًا إلى ربط نظام الفوترة لديها مباشرة مع منصة فاتورة التابعة لهيئة الزكاة والضريبة والجمارك. وبدأ تطبيق هذه المرحلة تدريجيًا اعتبارًا من 1 يناير 2023 على مجموعات من المكلفين تحددها زاتكا، بحيث يكون لكل مجموعة معيار للإيرادات وتاريخ محدد لبدء الربط.
وعند دخول المنشأة في المرحلة الثانية، يجب أن يكون نظام الفوترة قادرًا على إنشاء الفواتير والإشعارات بالصيغة الإلكترونية والحقول المطلوبة، وإرسالها إلى منصة فاتورة وفق المسار المخصص لكل نوع من المستندات. كما تظهر متطلبات تقنية إضافية مثل ملفات XML، والمعرف الفريد للفاتورة UUID، وبيانات تعريف وحدات الحل، وختم التشفير، إلى جانب متابعة استجابات المنصة وحالات القبول والتحذير والرفض.
ماذا يتغير على المنشأة عند الانتقال إلى مرحلة الربط والتكامل؟
أهم تغيير هو أن الفاتورة تصبح جزءًا من دورة إلكترونية متصلة بزاتكا، وليس مجرد مستند يصدر ويحفظ داخل برنامج المنشأة. فالفاتورة الضريبية التي تستخدم عادة في معاملات الأعمال مع الأعمال تمر عبر مسار الاعتماد قبل مشاركة النسخة النهائية مع المشتري، بينما تصدر الفاتورة الضريبية المبسطة المستخدمة غالبًا في البيع للمستهلك ثم يتم التبليغ عنها إلى منصة فاتورة خلال المدة النظامية التي لا تتجاوز 24 ساعة من وقت الإصدار.
ويعني ذلك أن مسؤولية المنشأة لا تنتهي بمجرد ظهور الفاتورة داخل برنامج المحاسبة؛ بل يجب أيضًا التأكد من صحة ملف XML، واختيار مسار الإرسال الصحيح، ومراقبة نتيجة الاعتماد أو التبليغ، ومعالجة أي مستند مرفوض أو متأخر. كما يجب اختبار الفروع ونقاط البيع والمتاجر الإلكترونية ووحدات الإصدار المختلفة إذا كانت جميعها تنشئ فواتير باسم المنشأة.
ولا تلغي المرحلة الثانية متطلبات المرحلة الأولى الخاصة بالإصدار والحفظ، بل تبني عليها وتضيف متطلبات الربط والتبادل الإلكتروني مع الهيئة. وتقوم زاتكا بإشعار المنشآت المستهدفة قبل تاريخ الربط المحدد لها بستة أشهر على الأقل، لذلك يفترض استخدام فترة الإشعار لمراجعة جاهزية النظام والبيانات، وإجراء اختبارات الامتثال، وتدريب فريق المحاسبة والمبيعات على التعامل مع حالات الإرسال والأخطاء قبل بدء الإلزام الفعلي.
من تشمل المرحلة الثانية وكيف تعرف موعد تطبيقها على منشأتك؟
تشمل المرحلة الثانية المنشآت الخاضعة للائحة الفوترة الإلكترونية التي تحددها زاتكا ضمن مجموعات الربط والتكامل، بناءً على معيار الإيرادات الخاضعة لـضريبة القيمة المضافة والسنوات المرجعية المعلنة لكل مجموعة. ولا يتم تطبيق المرحلة الثانية على جميع المنشآت في تاريخ واحد؛ بل تُلزم كل مجموعة في موعد مختلف، وتقوم الهيئة بإشعار المنشآت المستهدفة مباشرة قبل تاريخ الربط بستة أشهر على الأقل.
ولمعرفة موعد تطبيق المرحلة الثانية على منشأتك، يجب أولًا التحقق من إشعار زاتكا المرسل إلى المنشأة، ثم مطابقة إيراداتك الخاضعة لضريبة القيمة المضافة مع معيار المجموعة المعلنة والسنوات التي اعتمدتها الهيئة في الاختيار. فمثلًا لا يكفي النظر إلى إيرادات السنة الحالية فقط، لأن بعض المجموعات تعتمد على الإيرادات المحققة خلال سنة أو أكثر من السنوات السابقة المحددة في الإعلان الرسمي.
وحتى أحدث مجموعة معلنة، وهي المجموعة الخامسة والعشرون، تشمل المنشآت التي تجاوزت إيراداتها الخاضعة لضريبة القيمة المضافة 187,500 ريال خلال أي من الأعوام 2022 أو 2023 أو 2024 أو 2025، على أن يبدأ ربطها مع منصة فاتورة اعتبارًا من 1 فبراير 2027. وإذا كانت منشأتك قد استوفت معيار مجموعة أقدم، فيبقى تاريخ الربط الخاص بتلك المجموعة هو الموعد الذي يجب الالتزام به، ولا يؤجل صدور مجموعة جديدة موعدك السابق.
أما إذا لم تكن المنشأة قد شملتها أي مجموعة ولم يصلها إشعار من الهيئة، فإنها تستمر في الالتزام بمتطلبات المرحلة الأولى إلى أن يتم إدراجها ضمن إحدى مجموعات الربط والتكامل وإبلاغها بموعد التطبيق.
ما هي أحدث مجموعات الربط والتكامل في الفوترة الإلكترونية؟
أحدث مجموعات الربط والتكامل المعلنة هي المجموعة الخامسة والعشرون، وتشمل المنشآت التي تجاوزت إيراداتها الخاضعة لضريبة القيمة المضافة 187,500 ريال خلال أي من الأعوام 2022 أو 2023 أو 2024 أو 2025، على أن يبدأ ربط أنظمة الفوترة الإلكترونية لهذه المجموعة مع منصة فاتورة اعتبارًا من 1 فبراير 2027.
وتوضح هذه المجموعة مدى التوسع التدريجي في تطبيق المرحلة الثانية؛ إذ بدأت مرحلة الربط والتكامل بالمنشآت ذات الإيرادات المرتفعة، ثم انتقلت زاتكا عبر مجموعات متتالية إلى شرائح أصغر من المكلفين. ومع ذلك، لا يعني صدور مجموعة أحدث أن المنشآت التي شملتها مجموعات سابقة تحصل على موعد جديد، لأن كل منشأة تلتزم بتاريخ الربط المحدد للمجموعة التي انطبقت عليها وبالإشعار الذي تلقته من زاتكا.
ما الفرق بين المرحلة الأولى والمرحلة الثانية من الفوترة الإلكترونية؟
الفرق بين المرحلة الأولى والمرحلة الثانية من الفوترة الإلكترونية هو أن المرحلة الأولى تركز على إصدار الفواتير والإشعارات إلكترونيًا وحفظها باستخدام حل تقني متوافق، بينما المرحلة الثانية تضيف الربط والتكامل مع منصة فاتورة التابعة لزاتكا، إلى جانب صيغ بيانات إلكترونية منظمة وحقول إضافية ومسارات مختلفة للاعتماد والتبليغ بحسب نوع الفاتورة.
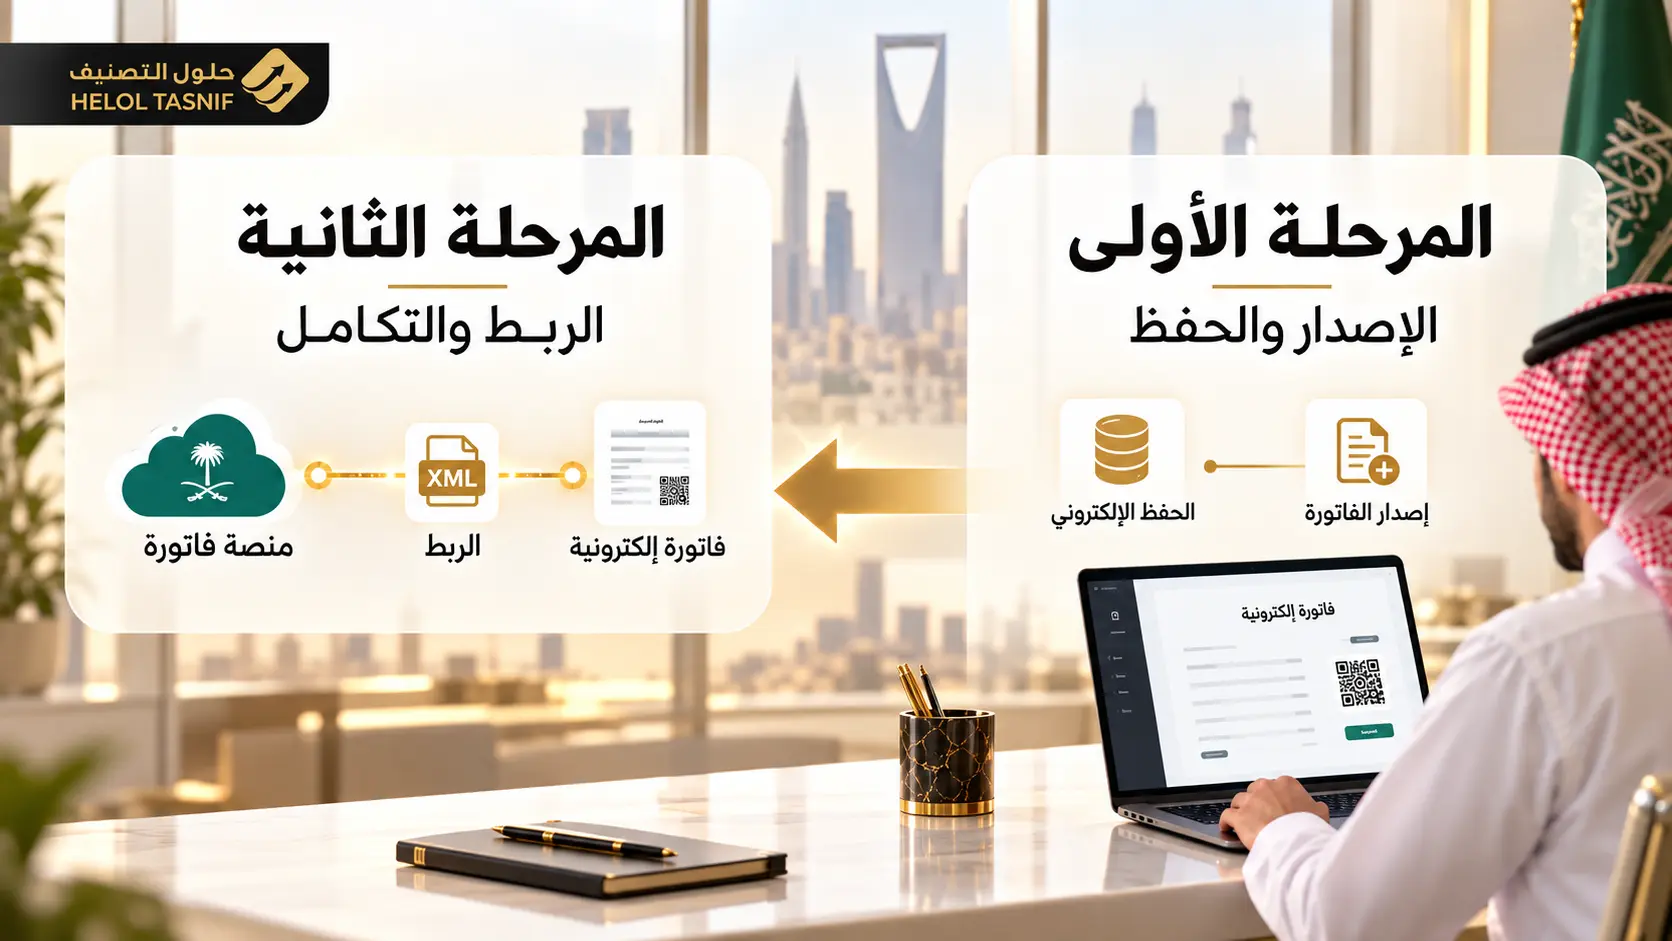 وبذلك لا تنتقل المنشأة في المرحلة الثانية إلى نظام منفصل عن المرحلة الأولى، بل تطور الحل الذي تستخدمه حتى يصبح قادرًا على إنشاء البيانات المطلوبة والتواصل مع أنظمة زاتكا ومتابعة نتيجة الإرسال. كما تتوسع المسؤولية التشغيلية من مجرد إصدار فاتورة صحيحة وحفظها إلى التأكد من سلامة ملف XML، وحالة الاعتماد أو التبليغ، واستجابة المنصة، ومعالجة أي مستندات لم تستكمل مسارها بنجاح.
| وجه المقارنة | المرحلة الأولى: الإصدار والحفظ | المرحلة الثانية: الربط والتكامل |
|---|---|---|
| بداية التطبيق | بدأت في 4 ديسمبر 2021 على المكلفين المشمولين بأحكام الفوترة الإلكترونية. | بدأت في 1 يناير 2023 وتطبق تدريجيًا على مجموعات تحددها زاتكا. |
| الهدف الأساسي | إصدار الفواتير والإشعارات إلكترونيًا وحفظها من خلال حل تقني متوافق. | ربط حل الفوترة مع منصة فاتورة وتبادل الفواتير والإشعارات إلكترونيًا مع زاتكا. |
| الربط مع زاتكا | لا يتطلب التكامل المباشر مع منصة فاتورة ضمن متطلبات المرحلة الأولى. | يصبح الربط والتكامل مع منصة فاتورة جزءًا أساسيًا من دورة الفوترة. |
| الفاتورة الضريبية | تصدر وتحفظ إلكترونيًا وفق متطلبات الإصدار والحفظ. | تدخل في مسار الاعتماد قبل مشاركة الفاتورة النهائية مع المشتري وفق متطلبات الربط. |
| الفاتورة الضريبية المبسطة | تصدر وتحفظ إلكترونيًا مع العناصر المطلوبة ومنها رمز QR وفق الأحكام المطبقة. | تصدر للعميل ثم يتم تبليغ منصة فاتورة عنها خلال مدة لا تتجاوز 24 ساعة من الإصدار. |
| صيغة البيانات | التركيز الأساسي على إنشاء الفاتورة وحفظها من خلال حل إلكتروني متوافق. | تطبق متطلبات XML والحقول الإضافية وقواعد البيانات التي تسمح بالتحقق الآلي من المستند. |
| المتطلبات التقنية | حل فوترة يلتزم بضوابط الإصدار والحفظ ويتجنب الخصائص المحظورة. | تضاف متطلبات التكامل وUUID وCSID وختم التشفير وبيانات اعتماد وحدات الحل ومراقبة استجابات المنصة. |
| استعداد المنشأة | استخدام حل متوافق والتأكد من إصدار المستندات وحفظها إلكترونيًا. | تهيئة وحدات الحل واختبار الفواتير ومعالجة الأخطاء وتدريب الفريق ومراقبة عمليات الاعتماد والتبليغ. |
وبذلك لا تستبدل المرحلة الثانية المرحلة الأولى، وإنما توسعها بإضافة الربط والتبادل الإلكتروني مع الهيئة. فالمنشأة التي تنتقل إلى التكامل تستمر في تنفيذ متطلبات إصدار الفواتير وحفظها، لكنها تحتاج في الوقت نفسه إلى التأكد من أن نظامها يستطيع التعامل مع منصة فاتورة والمسار النظامي المختلف لكل نوع من المستندات.
كيف يتم تطبيق المرحلة الثانية على مجموعات الربط والتكامل؟
لا تطبق المرحلة الثانية من الفوترة الإلكترونية على جميع المنشآت في تاريخ واحد، بل تنفذها هيئة الزكاة والضريبة والجمارك تدريجيًا من خلال مجموعات للربط والتكامل. وتحدد الهيئة كل مجموعة وفق معيار معلن يرتبط عادةً بحجم الإيرادات الخاضعة لضريبة القيمة المضافة خلال سنوات مرجعية محددة، ثم تمنح المنشآت المستهدفة تاريخًا لبدء ربط أنظمة الفوترة الخاصة بها مع منصة فاتورة.
بدأت أولى مجموعات الربط في 1 يناير 2023، وكانت المجموعة الأولى تشمل المنشآت التي تجاوزت إيراداتها الخاضعة لضريبة القيمة المضافة 3 مليارات ريال خلال عام 2021. وبعد ذلك واصلت زاتكا إصدار مجموعات متتالية بمعايير إيرادات أقل، وهو ما وسع نطاق المرحلة الثانية تدريجيًا ليشمل شرائح أكبر من المنشآت بدل الانتقال إلى جميع المكلفين دفعة واحدة.
وتقوم آلية التطبيق على ثلاث نقاط مترابطة يجب أن تفرق المنشأة بينها:
- تحديد المجموعة: تعلن زاتكا معيار الإيرادات والسنوات المرجعية التي تستخدم لتحديد المنشآت الداخلة في كل مجموعة، لذلك قد يعتمد انطباق المجموعة على إيرادات سنة سابقة وليس على إيراد المنشأة الحالي فقط.
- إشعار المنشأة: تقوم الهيئة بإشعار المنشآت المستهدفة بالمرحلة الثانية قبل التاريخ المحدد للربط بستة أشهر على الأقل، وهو ما يمنح المنشأة فترة للاستعداد التقني ومراجعة نظام الفوترة والبيانات.
- تاريخ الربط الفعلي: بعد وصول موعد المجموعة يجب أن تكون أنظمة الفوترة المؤهلة قد استكملت التهيئة والتكامل مع منصة فاتورة، وأن تبدأ الفواتير والإشعارات في المرور عبر مسارات الاعتماد أو التبليغ بحسب نوع المستند.
ولا يعني إعلان مجموعة جديدة أن المنشآت الموجودة في المجموعات السابقة تنتقل إلى الموعد الجديد؛ فلكل مجموعة تاريخها ومعيارها الخاص. ولهذا يجب على المنشأة الاعتماد على إشعار زاتكا والمجموعة التي استوفت معيارها، وليس على أحدث تاريخ منشور فقط.
ما متطلبات الفاتورة الالكترونية المرحلة الثانية؟
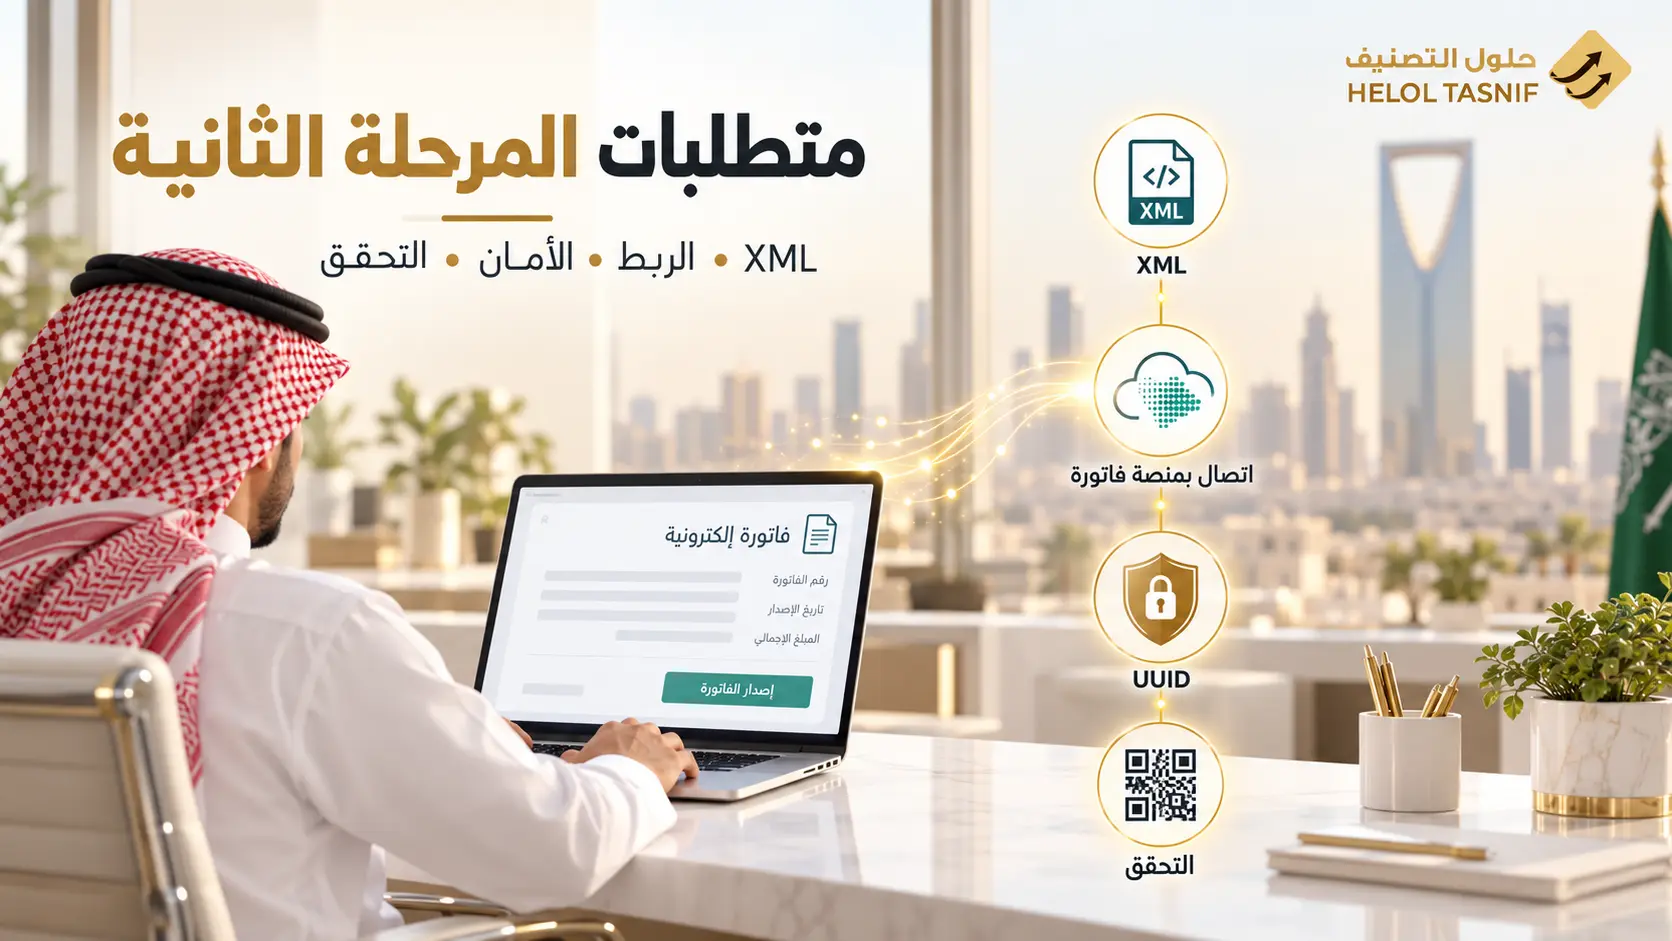
متطلبات الفاتورة الالكترونية المرحلة الثانية تشمل ربط نظام الفوترة بمنصة فاتورة، وإصدار الفواتير والإشعارات بصيغة XML المعتمدة، وإضافة الحقول والعناصر الفنية المطلوبة، وتهيئة وحدات إصدار الفواتير، وتطبيق متطلبات الأمن ومنع التلاعب، وإرسال كل نوع من الفواتير عبر مسار الاعتماد أو التبليغ المناسب له. كما يجب أن يكون الحل قادرًا على الاتصال بالإنترنت واستقبال استجابات منصة فاتورة ومتابعة المستندات المقبولة أو المرفوضة.
ولا يكفي أن يكون البرنامج قادرًا على إنشاء فاتورة وحساب ضريبة القيمة المضافة؛ فالمرحلة الثانية تتطلب أن تكون الفاتورة نفسها قابلة للقراءة والمعالجة آليًا من أنظمة زاتكا، وأن تكون وحدة الإصدار مهيأة للربط، وأن تستطيع المنشأة متابعة حالة الفاتورة بعد إرسالها. ويمكن تقسيم المتطلبات الأساسية إلى الجوانب التالية:
- ربط حل الفوترة الإلكتروني بمنصة فاتورة التابعة لزاتكا.
- إنشاء وإرسال الفواتير والإشعارات بصيغة XML وفق مواصفات الفاتورة الإلكترونية لدى الهيئة.
- تضمين الحقول الإلزامية وقواعد الأعمال المطلوبة للمرحلة الثانية.
- إنشاء UUID لكل فاتورة أو إشعار إلكتروني.
- استخدام عداد غير قابل للتلاعب يحافظ على تسلسل المستندات الصادرة.
- تهيئة وحدات إصدار الفواتير والحصول على بيانات الاعتماد اللازمة للربط.
- تطبيق متطلبات ختم التشفير على الفواتير الضريبية المبسطة والإشعارات المرتبطة بها.
- تضمين رمز QR وفق المتطلبات التي تنطبق على نوع الفاتورة.
- إرسال الفواتير الضريبية عبر مسار الاعتماد، والفواتير المبسطة عبر مسار التبليغ.
- حفظ الفواتير والإشعارات والبيانات المرتبطة بها ضمن السجلات المحاسبية وفق متطلبات الفوترة الإلكترونية.
متطلبات ربط نظام الفوترة مع منصة فاتورة
يجب أن يكون حل الفوترة قادرًا على الاتصال بمنصة فاتورة والتعامل مع خدماتها إلكترونيًا، وليس مجرد تصدير الفواتير من البرنامج بصورة يدوية. ويشمل ذلك تهيئة وحدات إصدار الفواتير، وإكمال إجراءات الربط والحصول على بيانات الاعتماد اللازمة، ثم استخدام واجهات الاتصال المخصصة لإرسال الفواتير والإشعارات واستقبال نتائج التحقق.
كما يجب أن يفرق النظام بين مساري الفوترة في المرحلة الثانية؛ فالفاتورة الضريبية تدخل في مسار الاعتماد قبل مشاركة النسخة النهائية مع المشتري، بينما تصدر الفاتورة الضريبية المبسطة للعميل ثم يتم التبليغ عنها إلى منصة فاتورة خلال مدة لا تتجاوز 24 ساعة. لذلك يجب أن يحدد النظام المسار الصحيح تلقائيًا حسب نوع المستند وألا يعتمد على إرسال جميع الفواتير بالطريقة نفسها.
متطلبات صيغة XML وبيانات الفاتورة
تعد صيغة XML الصيغة الإلزامية لإنشاء الفواتير والإشعارات وإرسالها في المرحلة الثانية وفق مواصفات هيئة الزكاة والضريبة والجمارك. ويمكن استخدام PDF/A-3 المتضمن لملف XML كصيغة اختيارية قابلة للقراءة عند مشاركة المستند مع العميل، لكن ملف PDF العادي وحده لا يحقق متطلبات مرحلة الربط والتكامل.
ويجب أن يتضمن ملف الفاتورة جميع الحقول الإلزامية التي تحددها زاتكا وأن يلتزم بقواعد الأعمال والقيم المسموح بها والعلاقات بين الحقول. وهذا يعني أن صحة شكل XML وحدها لا تكفي؛ فقد يكون الملف قابلًا للقراءة تقنيًا لكنه يحتوي على رقم ضريبي غير صحيح، أو معالجة ضريبية خاطئة، أو حقل إلزامي مفقود، وهو ما يمكن أن يؤدي إلى ظهور تحذير أو رفض عند التحقق من المستند.
متطلبات الأمن ومنع التلاعب بالفواتير
تضيف المرحلة الثانية عناصر فنية تساعد على حماية سلامة الفاتورة وربطها بوحدة الإصدار التي أنشأتها. ومن أهمها إنشاء معرف فريد عالميًا UUID لكل فاتورة أو إشعار، واستخدام عداد غير قابل للتلاعب تزداد قيمته مع كل مستند يتم إصداره، إلى جانب متطلبات التشفير والتجزئة والربط بين المستندات وفق الضوابط والمتطلبات والمواصفات الفنية للفوترة الإلكترونية.
وبالنسبة للفواتير الضريبية المبسطة والإشعارات الدائنة والمدينة المرتبطة بها، يجب أن يكون لحل الفوترة رمز تعريف محدد لختم التشفير وأن تحتوي هذه المستندات على ختم التشفير المطلوب. أما الفاتورة الضريبية القياسية، فتتعامل معها منصة فاتورة ضمن مسار الاعتماد وتضاف إليها العناصر المطلوبة وفق عملية الاعتماد، ولذلك من المهم عدم وصف ختم التشفير على أنه إجراء واحد يطبقه المكلف بنفس الطريقة على كل الفواتير.
متطلبات رمز QR في المرحلة الثانية
يستمر رمز الاستجابة السريعة QR كأحد عناصر الفوترة الإلكترونية، لكن متطلباته في المرحلة الثانية تختلف بحسب نوع الفاتورة. ففي الفاتورة الضريبية القياسية تتولى منصة فاتورة تحديث رمز QR أثناء عملية الاعتماد، ثم يقوم الحل التقني بتضمينه في النسخة المقروءة من الفاتورة، بينما يجب أن تتضمن الفاتورة الضريبية المبسطة رمز QR بالمعلومات الإضافية المحددة للمرحلة الثانية.
ولهذا لا يكفي إنشاء رمز QR يحتوي على رابط أو بعض بيانات الفاتورة بصورة عشوائية، بل يجب أن يكون محتواه وطريقة إنشائه متوافقين مع مواصفات زاتكا وأن يرتبط بالبيانات الإلكترونية الموجودة داخل المستند نفسه.
متطلبات متابعة حالة الفواتير بعد الربط
لا ينتهي الامتثال عند إرسال ملف الفاتورة إلى منصة فاتورة، لأن النظام يجب أن يستقبل نتيجة المعالجة ويحتفظ بها بطريقة يستطيع فريق المنشأة متابعتها. وقد تكون هناك فاتورة اجتازت عملية التحقق، أو مستند يحتوي على تحذيرات تحتاج إلى معالجة، أو فاتورة مرفوضة بسبب خطأ في البيانات أو إحدى قواعد الأعمال، أو محاولة إرسال لم تكتمل بسبب مشكلة في الاتصال.
ولهذا تحتاج المنشأة إلى إجراء واضح لمراقبة حالات الاعتماد والتبليغ، ومعالجة أسباب الرفض، ومتابعة الفواتير المبسطة التي لم يتم تبليغها ضمن المسار المطلوب. فالربط الناجح لا يقاس بقدرة البرنامج على الاتصال بمنصة فاتورة مرة واحدة، بل بقدرة المنشأة على المحافظة على دورة إصدار وإرسال ومتابعة مستقرة لجميع الفواتير والإشعارات بعد بدء المرحلة الثانية.
كيف تعمل الفوترة الالكترونية المرحلة الثانية بعد الربط؟
أحد أهم الاختلافات التشغيلية في المرحلة الثانية هو أن الفاتورة الضريبية والفاتورة الضريبية المبسطة لا تسلكان المسار نفسه عند التواصل مع منصة فاتورة. فالنوع الأول يرتبط بعملية الاعتماد قبل مشاركة النسخة النهائية وفق المسار النظامي، بينما يصدر النوع المبسط أولًا ثم يتم التبليغ عنه خلال المهلة المحددة. ويجب أن يفهم فريق المحاسبة والمبيعات والتقنية هذا الاختلاف لأن المنشأة الواحدة قد تستخدم النوعين في اليوم نفسه، خصوصًا إذا كانت تجمع بين مبيعات الشركات ومبيعات الأفراد. ويشمل الاختلاف كذلك الإشعارات الدائنة والمدينة المرتبطة بكل نوع، لذلك يجب بناء الدورة داخل النظام على طبيعة المستند وليس على افتراض أن جميع الفواتير ترسل إلى الهيئة بالطريقة نفسها.
الفاتورة الضريبية ومسار الاعتماد
تستخدم الفاتورة الضريبية بصورة شائعة في معاملات الأعمال مع الأعمال، وعند دخول المنشأة في المرحلة الثانية ترسل وحدة إصدار الفاتورة مستند XML إلى منصة فاتورة من خلال مسار الاعتماد أو Clearance. تتحقق المنصة من القواعد الفنية والتجارية المطبقة على المستند، وقد تكون النتيجة مستندًا صحيحًا أو مقبولًا مع تحذيرات أو مرفوضًا إذا تضمن خطأ جوهريًا يمنع اعتباره مستندًا صالحًا. وبعد إتمام الاعتماد وفق المسار المطلوب يمكن مشاركة النسخة النهائية مع المشتري. ولهذا فإن عملية البيع في بيئة B2B يجب أن تراعي اعتماد الفاتورة كجزء من تدفق العمل نفسه، لأن إنشاء رقم فاتورة داخل ERP لا يعني أن دورة المرحلة الثانية قد اكتملت. كما يجب مراقبة الحالات التي تظهر فيها تحذيرات متكررة حتى لا تتحول إلى مشكلة أكبر مع استمرار التشغيل.
الفاتورة الضريبية المبسطة ومسار التبليغ
تستخدم الفاتورة الضريبية المبسطة بصورة شائعة في معاملات البيع للمستهلك، ويختلف مسارها عن الفاتورة الضريبية لأنها لا تنتظر عملية اعتماد مسبق من منصة فاتورة قبل تسليمها للعميل. يقوم حل الفوترة بإصدار المستند وفق متطلبات المرحلة الثانية، بما في ذلك العناصر الأمنية والبيانات المطلوبة، ثم يشارك الفاتورة مع العميل ويبلغ عنها إلكترونيًا إلى زاتكا خلال مدة لا تتجاوز 24 ساعة من وقت الإصدار. ويصبح هذا المسار مهمًا جدًا في قطاعات التجزئة والمطاعم والتجارة الإلكترونية التي تصدر أعدادًا كبيرة من الفواتير يوميًا، لأن النظام يجب أن يحتفظ بحالة كل فاتورة ويعيد معالجة محاولات الإرسال عند الحاجة دون فقد المستندات أو إرسال نسخ مكررة بصورة غير صحيحة. كما يجب أن تخضع الإشعارات المرتبطة بها لمسار التبليغ الملائم.
ما الفرق بين اعتماد الفاتورة والتبليغ عن الفاتورة المبسطة؟
الاعتماد أو Clearance والتبليغ أو Reporting عمليتان مختلفتان في المرحلة الثانية ولا ينبغي استخدام المصطلحين باعتبارهما شيئًا واحدًا. فالاعتماد يرتبط بالفاتورة الضريبية والإشعارات التابعة لها، حيث ترسل البيانات إلى منصة فاتورة وتخضع للتحقق قبل مشاركة الفاتورة النهائية وفق المسار المطلوب. أما التبليغ فيرتبط بالفاتورة الضريبية المبسطة، التي يصدرها الحل للعميل أولًا ثم يرسلها إلى الهيئة خلال مدة لا تتجاوز 24 ساعة. ويؤثر هذا الفرق مباشرة في تصميم النظام؛ فالمبيعات بين المنشآت تحتاج إلى دمج الاعتماد في دورة إصدار المستند، بينما تحتاج نقاط البيع إلى الاحتفاظ بالفواتير المبسطة ومتابعة تبليغها ضمن المهلة. لذلك يجب ألا يستخدم مزود النظام عملية إرسال واحدة لجميع الفواتير، بل يحدد المسار تلقائيًا بناءً على نوع المستند والعملية التجارية التي صدر عنها.
ما صيغة الفاتورة الإلكترونية المطلوبة في المرحلة الثانية؟
تستخدم المرحلة الثانية صيغة XML باعتبارها البنية الإلكترونية المنظمة التي تسمح لأنظمة زاتكا بقراءة بيانات الفاتورة والتحقق منها بصورة آلية، كما يجب على وحدات إصدار الفواتير تقديم المستندات إلى منصة فاتورة بصيغة XML وليس PDF/A-3. ويمكن استخدام PDF/A-3 المحتوي على XML في بعض سيناريوهات تقديم نسخة قابلة للقراءة للعميل، لكن وجود ملف PDF وحده لا يحقق متطلبات الربط. وهذه نقطة مهمة عند تقييم البرامج التي تسوق لنفسها باعتبارها أنظمة فوترة إلكترونية، لأن القدرة على إنشاء تصميم فاتورة جميل أو رمز QR لا تثبت أن البرنامج يولد XML مطابقًا لقاموس البيانات وقواعد الأعمال. ولذلك يجب اختبار الملف الإلكتروني نفسه والتحقق من ارتباط البيانات الظاهرة للعميل بالبيانات المرسلة إلى الهيئة، حتى لا توجد نسختان مختلفتان من المعاملة داخل النظام.
ماذا تعني UUID وCSID وختم التشفير وQR في الفوترة الالكترونية المرحلة الثانية؟
تظهر أثناء الربط مجموعة من المصطلحات التقنية التي تؤدي وظائف مختلفة داخل دورة الفاتورة، ومن المهم أن يفهمها فريق المشروع حتى يستطيع التمييز بين مشكلة في هوية المستند ومشكلة في وحدة الحل أو بيانات الاعتماد أو رمز الاستجابة السريعة. ولا يحتاج صاحب المنشأة إلى إدارة الخوارزميات بنفسه، لكنه يحتاج إلى معرفة ما الذي يجب أن يوفره النظام ومتى يظهر كل عنصر أثناء التهيئة والإصدار والإرسال.
- ميّز UUID: ينشئ حل الفوترة معرفًا فريدًا لكل فاتورة أو إشعار إلكتروني حتى يمكن تمييز المستند عن أي مستند آخر داخل النظام. ويخزن UUID ضمن بيانات XML ويساعد على تتبع المستند خلال مراحل المعالجة، لذلك لا ينبغي التعامل معه باعتباره الرقم التسلسلي التجاري للفاتورة أو استبداله به، لأن لكل منهما وظيفة مختلفة داخل دورة الفوترة.
- اربط CSID: يستخدم Cryptographic Stamp Identifier لربط وحدة إصدار الفواتير بهوية المكلف وتمكينها من تنفيذ وظائف التوقيع والمصادقة والوصول إلى خدمات منصة فاتورة. وتوجد مرحلة للحصول على Compliance CSID لإجراء فحوص الامتثال، ثم Production CSID الذي تستخدمه وحدة الحل عند التشغيل الفعلي بعد استكمال المتطلبات، ولذلك يجب حماية بيانات الاعتماد وربطها بالوحدات الصحيحة.
- تحقق من ختم التشفير: يساعد Cryptographic Stamp على إثبات أصالة منشأ البيانات وسلامة محتوى الفاتورة وعدم تغيره بطريقة غير نظامية بعد الإصدار، ويظهر دوره بصورة مباشرة في الفواتير الضريبية المبسطة التي توقعها وحدة الحل وفق المتطلبات الفنية. والختم ليس صورة مرئية تضاف إلى التصميم، وإنما نتيجة تقنية مرتبطة بالمستند والمفاتيح والشهادة المستخدمة في وحدة الإصدار.
- استخدم QR بالشكل الصحيح: لا يكفي وضع رمز استجابة سريعة يحتوي على رابط أو رقم فاتورة، لأن QR في الفوترة الإلكترونية يحمل حقولًا محددة وبنية تتغير متطلباتها بحسب المرحلة ونوع المستند. لذلك يجب أن ينشئه الحل من بيانات الفاتورة نفسها وفق المواصفات الفنية، مع التأكد من أن القيم التي يمكن قراءتها من الرمز تتفق مع محتوى المستند الإلكتروني.
- استخدم OTP للتهيئة: يصدر رمز الاستخدام لمرة واحدة من منصة فاتورة ضمن عملية تهيئة وحدة إصدار الفواتير، ويستخدم لبدء خطوات الحصول على بيانات الاعتماد اللازمة. وله مدة وصلاحية محددتان، لذلك يجب توليده في الوقت المناسب وربطه بوحدة الحل الصحيحة بدل مشاركته بين عدة أجهزة أو الاحتفاظ به باعتباره رمز دخول دائم.
- أنشئ CSR داخل وحدة الحل: تستخدم وحدة إصدار الفواتير طلب توقيع الشهادة CSR ضمن عملية الحصول على بيانات الاعتماد، ويتضمن معلومات مطلوبة مرتبطة بالمنشأة والوحدة. وبعد إرسال الطلب واستكمال خطوات الامتثال تستطيع الوحدة الانتقال إلى بيانات اعتماد الإنتاج، ولذلك تكون دقة بيانات CSR وإعداد المفاتيح جزءًا أساسيًا من نجاح عملية Onboarding.
وتعمل هذه المكونات معًا لكنها لا تؤدي الوظيفة نفسها؛ فـ UUID يحدد هوية المستند، وCSID يعرف وحدة الحل ويمكّنها من المصادقة، وختم التشفير يدعم سلامة وأصالة البيانات، وQR يتيح قراءة مجموعة من معلومات الفاتورة، بينما يستخدم OTP وCSR خلال تهيئة الوحدة والحصول على بيانات الاعتماد. وفهم هذه العلاقة يسهل تحديد مصدر المشكلة عند فشل الربط.
خطوات ربط نظام الفوترة الإلكترونية مع منصة فاتورة
عملية الربط ليست مجرد إدخال رمز OTP في البرنامج، بل سلسلة تبدأ بتحديد الأنظمة والوحدات التي تصدر الفواتير وتنتهي بمراقبة مستندات الإنتاج بعد تفعيل الاتصال الحقيقي. ويجب تنفيذها بالتنسيق بين فريق المحاسبة ومزود الحل التقني ومسؤول النظام، لأن الخطأ في بيانات المنشأة أو نوع الفاتورة أو إعداد الوحدة قد يؤدي إلى فشل الاختبارات حتى لو كان الاتصال التقني نفسه يعمل.
- راجع إشعار زاتكا وتاريخ إلزام المنشأة وحدد المجموعة التي تنطبق عليها قبل وضع خطة التنفيذ.
- احصر جميع وحدات إصدار الفواتير في الفروع ونقاط البيع والمتاجر الإلكترونية والأنظمة الأخرى التي تنشئ المستندات.
- حدّث بيانات المنشأة والعملاء والضرائب والعناوين وتأكد من أن النظام قادر على إنشاء XML وفق متطلبات المرحلة الثانية.
- ولّد رمز OTP من منصة فاتورة واستخدمه لبدء عملية تهيئة وحدة الحل والحصول على Compliance CSID.
- أنشئ CSR وأكمل فحوص الامتثال المطلوبة باستخدام الفواتير والإشعارات التي يغطيها نشاط المنشأة.
- احصل على Production CSID بعد اجتياز متطلبات الامتثال وهيئ النظام للوصول إلى خدمات الاعتماد والتبليغ الفعلية.
- اختبر دورة الفواتير الضريبية والمبسطة والإشعارات وحالات الخطأ قبل تاريخ الإلزام، ولا تكتف باختبار فاتورة بيع واحدة.
- راقب استجابات منصة فاتورة بعد التشغيل الفعلي وتابع حالات الرفض والتحذير وتأخر التبليغ بصورة منتظمة.
ماذا يجب مراعاته إذا كان لديك فروع أو نقاط بيع متعددة؟
تزداد صعوبة المرحلة الثانية عندما تستخدم المنشأة عدة فروع أو نقاط بيع أو متاجر إلكترونية أو برامج فرعية، لأن نجاح ربط النظام المالي المركزي لا يضمن أن كل وحدة تصدر الفواتير أصبحت ضمن المسار الصحيح. ويجب تحديد مكان إنشاء كل فاتورة، والوحدة التي أصدرتها، والبيانات الضريبية التي تستخدمها، وكيف تنتقل المستندات إلى منصة فاتورة، ومن المسؤول عن متابعة الإرسال عند حدوث خطأ. كما يجب مراجعة تهيئة وحدات إصدار الفواتير وبيانات الاعتماد الخاصة بها بدل مشاركة إعداد واحد بصورة غير منظمة بين جميع الأجهزة. وفي الأنشطة التي تصدر آلاف الفواتير المبسطة، ينبغي اختبار قدرة النظام على إرسال الكميات الفعلية ضمن مهلة التبليغ ومراقبة الطوابير والفواتير المتأخرة، لأن نظامًا ينجح في اختبار عشر فواتير قد يواجه مشكلة مختلفة تمامًا عند ضغط التشغيل الحقيقي.
ماذا يحدث إذا انقطع الاتصال أو رفضت منصة فاتورة إحدى الفواتير؟
يجب أولًا معرفة سبب المشكلة بدل التعامل مع كل حالات الفشل باعتبارها انقطاعًا في الإنترنت. فقد يكون المستند مرفوضًا بسبب خطأ جوهري في XML أو قاعدة أعمال، وقد يكون مقبولًا مع تحذير يحتاج إلى معالجة، أو قد يكون الإرسال قد فشل بسبب عطل تقني مؤقت. وفي حالات الأعطال التي تعيق إصدار الفواتير أو ربط الأنظمة، توفر زاتكا خدمة الإبلاغ عن أعطال الفوترة الإلكترونية ثم إخطارها عند زوال العطل، مع استكمال إصدار ومشاركة الفواتير المتعلقة بالمعاملات التي تمت أثناء فترة التعطل وفق المتطلبات. لذلك يجب أن يحتفظ النظام بسجل للمحاولات والاستجابات، وأن توجد آلية واضحة لإعادة المعالجة بعد زوال السبب، مع تجنب إنشاء فواتير يدوية أو تعديل المستندات الصادرة خارج الإجراءات المسموح بها لمجرد تجاوز المشكلة مؤقتًا.
أخطاء شائعة عند الانتقال إلى المرحلة الثانية
معظم مشكلات المرحلة الثانية لا تنتج من عدم وجود برنامج فوترة، بل من التعامل مع الربط باعتباره مهمة تقنية منفصلة عن المحاسبة والمبيعات وإدارة الفروع. وقد يعمل النظام ظاهريًا بينما تظل هناك فواتير لم ترسل أو بيانات خاطئة أو نقاط إصدار خارج الربط، لذلك يجب مراجعة دورة الفاتورة كاملة قبل تاريخ الإلزام وتجنب الأخطاء التالية:
- ابدأ مبكرًا: لا تنتظر الأيام أو الأسابيع الأخيرة قبل تاريخ الإلزام، لأن التهيئة تحتاج إلى اختبار وحدات الإصدار والبيانات ومساري الاعتماد والتبليغ والاستجابات الصادرة من المنصة. وقد تظهر أخطاء في XML أو إعدادات الوحدات أو بيانات المنشأة تحتاج إلى تعديل من مزود النظام قبل الانتقال إلى بيئة الإنتاج.
- راجع كل نقاط الإصدار: لا تفترض أن ربط برنامج المحاسبة المركزي يغطي تلقائيًا أجهزة الكاشير والفروع والمتجر الإلكتروني وتطبيقات البيع. احصر كل نظام أو جهاز يستطيع إنشاء فاتورة أو إشعار باسم المنشأة، وحدد ما إذا كان يصدر المستند بنفسه أو يرسل البيانات إلى وحدة أخرى تتولى عملية الإصدار.
- اختبر النوع الصحيح: لا تعامل الفاتورة الضريبية والفاتورة المبسطة بمسار واحد؛ فالأولى تدخل في عملية الاعتماد، بينما تصدر الثانية للعميل ثم يتم التبليغ عنها خلال المهلة المحددة. ويجب أن تشمل الاختبارات الإشعارات الدائنة والمدينة المرتبطة بكل نوع بدل اختبار فاتورة مبيعات عادية فقط.
- طابق البيانات: لا تركز على نجاح الاتصال وتترك الرقم الضريبي والعنوان ونوع التوريد ونسبة الضريبة والمعالجة الضريبية والخصومات وبيانات البنود دون مراجعة. فقد يكون XML صحيحًا تقنيًا وقابلًا للإرسال، بينما يحتوي على معالجة ضريبية أو بيانات تجارية غير صحيحة تؤثر في الفاتورة والإقرار الضريبي.
- اختبر الإشعارات: لا تؤجل اختبار الإشعار الدائن والمدين إلى ما بعد التشغيل، لأن المرتجعات والخصومات والتعديلات اللاحقة جزء طبيعي من دورة المبيعات. ويجب أن يستطيع النظام إنشاء الإشعار وربطه بالمستند الأصلي وإرساله عبر المسار المناسب دون حذف الفاتورة السابقة أو تعديلها مباشرة.
- راقب الاستجابات: لا تعتبر ظهور الفاتورة داخل ERP دليلًا على نجاح دورة المرحلة الثانية. تابع نتيجة الاعتماد أو التبليغ والتحذيرات والرفض وأخطاء الاتصال، وحدد مسؤولًا عن معالجة الحالات غير المكتملة حتى لا تتراكم آلاف الفواتير بينما يعتقد فريق المبيعات أن كل شيء تم بصورة طبيعية.
- عالج سبب الرفض: لا تعتمد على إعادة إرسال المستند نفسه بصورة متكررة إذا كانت المنصة ترفضه بسبب حقل أو قاعدة أعمال، بل حدد مصدر الخطأ وأصلح البيانات أو إعداد البرنامج ثم راجع المستندات المتأثرة، حتى لا يستمر السبب نفسه في جميع الفواتير الجديدة.
- درّب المستخدمين: لا تجعل المعرفة بالربط محصورة في مزود البرنامج أو مسؤول تقنية المعلومات. يحتاج موظفو المحاسبة والمبيعات إلى معرفة ما تعنيه حالات الفاتورة، وكيف يتعاملون مع الرفض والعطل والمرتجعات، وما العمليات التي لا يجوز تنفيذها خارج النظام بعد بدء المرحلة الثانية.
والهدف من هذه المراجعة هو أن يستمر الامتثال بعد يوم الربط، لأن نجاح الاختبارات الأولية لا يكفي إذا كانت المنشأة لا تستطيع اكتشاف فاتورة مرفوضة أو معالجة تعطل الاتصال أو متابعة مستندات الفروع. كلما كانت المسؤوليات واضحة بين المبيعات والمحاسبة والتقنية، أصبح تشغيل المرحلة الثانية أكثر استقرارًا وأقل عرضة لتراكم الأخطاء.
ما مخالفات المرحلة الثانية الفوترة الالكترونية ومخاطر عدم الامتثال؟
لا تقتصر مخاطر عدم الامتثال على عدم إصدار فاتورة، لأن قواعد الفوترة الإلكترونية تغطي كذلك طريقة الحفظ وسلامة النظام والخصائص المحظورة والإبلاغ عن الأعطال والتعامل مع الفواتير بعد الإصدار. ومن أمثلة المخالفات المرتبطة بالمنظومة عدم إصدار وحفظ الفواتير والإشعارات إلكترونيًا وفق المتطلبات، وعدم إدراج بعض العناصر الإلزامية مثل QR عندما يكون مطلوبًا، وعدم إبلاغ الهيئة عن الأعطال التي تعيق إصدار المستندات، وحذف الفواتير أو تعديلها بعد الإصدار بطريقة غير مسموحة، واستخدام خصائص محظورة داخل الحل التقني. ومع انتقال المنشأة إلى المرحلة الثانية يصبح الالتزام بمتطلبات الربط جزءًا من وضعها النظامي أيضًا. وتختلف العقوبة بحسب نوع المخالفة وتكرارها والقرار الساري، ولذلك يفضل التحقق من أحدث تصنيف رسمي عند تقييم مخالفة محددة بدل الاعتماد على جدول غرامات قديم، كما يفيد تجهيز السجلات والفواتير بما يتفق مع تعليمات الفحص الضريبي إذا طُلبت مستندات أو مطابقة لاحقًا.
كيف تستعد منشأتك للمرحلة الثانية قبل تاريخ الربط؟
أفضل استعداد يبدأ قبل مشروع التكامل نفسه، لأن المشاكل التي تظهر أثناء الربط غالبًا تكشف أخطاء قديمة في بيانات العملاء أو أنواع الفواتير أو طريقة استخدام الفروع للبرنامج. ولذلك يجب التعامل مع فترة الإشعار باعتبارها مشروع جاهزية يجمع بين المحاسبة والضريبة والتقنية والعمليات، وليس مجرد موعد لتحديث البرنامج.
- حدد تاريخ الربط الرسمي من إشعار زاتكا وضع خطة تنفيذ تنتهي قبل الموعد بوقت يسمح بإعادة الاختبار.
- احصر الفروع ونقاط البيع والمتاجر والأنظمة التي تصدر الفواتير وحدد المسؤول عن كل وحدة إصدار.
- راجع أنواع الفواتير وحدد المستندات التي تدخل في مسار الاعتماد والمستندات التي تدخل في مسار التبليغ.
- نظف البيانات الأساسية للعملاء والمنتجات والعناوين ونسب الضريبة قبل استخدامها في ملفات XML.
- اختبر المبيعات والمرتجعات والخصومات والإشعارات والفواتير ذات السيناريوهات الضريبية المختلفة، ولا تعتمد على حالة اختبار واحدة.
- درّب فريق المحاسبة والمبيعات على قراءة حالات الإرسال والتعامل مع التحذيرات والرفض والأعطال دون تجاوز النظام.
- جهز آلية لمراقبة الفواتير يوميًا بعد التشغيل، خصوصًا خلال الأسابيع الأولى، حتى يمكن اكتشاف أي خلل قبل تراكم المستندات.
كيف تساعد حلول التصنيف في الاستعداد للمرحلة الثانية؟
تبدأ المساعدة الفعلية في المرحلة الثانية من مراجعة وضع المنشأة وتاريخ إلزامها، ثم حصر أنواع الفواتير والفروع ونقاط البيع والأنظمة التي تدخل في دورة الإصدار، ومطابقة ذلك مع العمليات المحاسبية والضريبية القائمة. وبعد تحديد نطاق الربط يمكن مراجعة جاهزية بيانات العملاء والضرائب والمستندات، واختبار الفرق بين مسار اعتماد الفواتير الضريبية ومسار تبليغ الفواتير المبسطة، ومتابعة الفروقات التي تظهر بين النظام المحاسبي والملفات المرسلة إلى منصة فاتورة. كما يمكن تنسيق المعالجة مع مزود الحل التقني عند ظهور مشكلات في XML أو تهيئة وحدات الإصدار، مع بناء إجراء داخلي لمراقبة المستندات المرفوضة والمتأخرة بعد التشغيل. والهدف هو جعل الربط جزءًا من دورة المحاسبة اليومية بدل أن يبقى مشروعًا تقنيًا منفصلًا لا يعرف فريق الحسابات كيف يراقبه.
الأسئلة الشائعة عن الفوترة الإلكترونية المرحلة الثانية في السعودية
كيف أعرف أن منشأتي مشمولة في المرحلة الثانية من الفوترة الإلكترونية؟
تحدد زاتكا المنشآت المستهدفة في كل مجموعة وفق معيار معلن يرتبط بالإيرادات الخاضعة لضريبة القيمة المضافة خلال سنوات محددة، ثم تشعر المنشآت المعنية قبل موعد الربط بستة أشهر على الأقل. لذلك يجب أن تبدأ بمراجعة إشعارات المنشأة وحسابها لدى الهيئة، ثم تقارن بياناتها بالمعيار الخاص بالمجموعة التي أعلنتها زاتكا، وليس برقم مأخوذ من موجة قديمة. وحتى آخر إعلان رسمي خلال 2026، تشمل المجموعة الخامسة والعشرون المنشآت التي تجاوزت إيراداتها الخاضعة للضريبة 187,500 ريال في أي من الأعوام 2022 أو 2023 أو 2024 أو 2025، على أن يبدأ ربطها اعتبارًا من 1 فبراير 2027. وإذا كانت المنشأة قد دخلت مجموعة سابقة، فيظل موعد تلك المجموعة هو الذي يجب الالتزام به.
ما الفرق بين الفاتورة الضريبية والفاتورة الضريبية المبسطة في المرحلة الثانية؟
يظهر الفرق الأهم في طريقة تعامل كل مستند مع منصة فاتورة. فالفاتورة الضريبية المستخدمة عادة في معاملات الأعمال مع الأعمال تدخل في مسار الاعتماد، حيث يرسل XML إلى المنصة للتحقق منه قبل مشاركة النسخة النهائية وفق المتطلبات. أما الفاتورة الضريبية المبسطة المستخدمة غالبًا في البيع للمستهلك فتصدر أولًا للعميل ثم يتم إرسالها إلى الهيئة من خلال مسار التبليغ خلال مدة لا تتجاوز 24 ساعة من وقت الإصدار. ولا يتعلق الاختلاف بالشكل المرئي فقط، بل يؤثر في توقيت الإرسال والعناصر الأمنية وسير العمل داخل البرنامج. وينطبق المنطق نفسه على الإشعارات المدينة والدائنة المرتبطة بكل نوع، لذلك يجب أن يحدد النظام المسار الصحيح تلقائيًا بدل الاعتماد على اختيار يدوي في كل معاملة.
هل يكفي إصدار الفاتورة بصيغة PDF في المرحلة الثانية؟
لا، لأن المرحلة الثانية تعتمد على ملف إلكتروني منظم بصيغة XML يستطيع نظام الهيئة قراءته والتحقق منه آليًا، وليس على الصورة المرئية للفاتورة وحدها. وعند تقديم المستندات إلى منصة فاتورة تستخدم وحدة الحل XML، بينما يمكن استخدام صيغة PDF/A-3 المتضمنة لملف XML في حالات مشاركة نسخة قابلة للقراءة مع العميل وفق المواصفات. لذلك فإن مجرد طباعة فاتورة من برنامج محاسبي أو تصديرها إلى PDF لا يثبت توافق البرنامج مع مرحلة الربط والتكامل. ويجب أن يستطيع الحل إنشاء الحقول والعناصر التقنية المطلوبة داخل XML، وربطها بالمعلومات الظاهرة في النسخة المقروءة، وإرسال الملف إلى المسار المناسب ومتابعة النتيجة التي تعيدها منصة فاتورة بعد عملية التحقق.
هل يجب إرسال جميع الفواتير إلى زاتكا فور إصدارها؟
لا تسلك جميع الفواتير التوقيت نفسه، ولذلك فإن عبارة إرسال كل الفواتير فورًا ليست وصفًا دقيقًا لطريقة عمل المرحلة الثانية. الفاتورة الضريبية تدخل في مسار الاعتماد مع منصة فاتورة قبل مشاركة النسخة النهائية بحسب متطلبات Clearance، ولذلك يكون التواصل مع الهيئة جزءًا من عملية الإصدار. أما الفاتورة الضريبية المبسطة فتُصدر للعميل أولًا ثم يتم التبليغ عنها إلى زاتكا خلال مدة لا تتجاوز 24 ساعة من وقت الإصدار. ويصبح هذا الفرق مهمًا في الشركات التي تجمع بين مبيعات B2B وB2C، لأن النظام يحتاج إلى تشغيل مسارين في الوقت نفسه وتحديد النوع تلقائيًا. كما ينبغي مراقبة المستندات التي فشل إرسالها حتى لا تنتهي المهلة بينما تظل الفاتورة معلقة في قائمة انتظار داخل النظام.
ماذا أفعل إذا تعطل الربط مع منصة فاتورة؟
ابدأ بتحديد طبيعة العطل، لأن انقطاع الاتصال يختلف عن رفض مستند بسبب خطأ في XML أو قاعدة أعمال. وإذا كانت هناك حادثة أو مشكلة تقنية تعيق إصدار الفواتير أو الربط، توفر زاتكا خدمة لإبلاغ الهيئة عن الأعطال ثم إخطارها عند زوال المشكلة، مع ضرورة استكمال الفواتير والإشعارات المتعلقة بالمعاملات التي تمت خلال فترة التعطل وفق الإجراءات المطبقة بعد استعادة الخدمة. ويجب الاحتفاظ بسجل للأخطاء والمحاولات وعدم استخدام فواتير يدوية أو حذف المستندات الإلكترونية لتجاوز المشكلة. أما إذا كان سبب الفشل هو بيانات أو صيغة غير صحيحة، فيجب إصلاح المصدر داخل البرنامج ومراجعة المستندات المتأثرة بدل الاعتماد على إعادة الإرسال المتكرر دون معالجة الخطأ الذي أدى إلى الرفض.
هل يحتاج كل فرع أو جهاز كاشير إلى مراجعة مستقلة عند الربط؟
تحتاج المنشأة إلى حصر كل وحدة أو نظام يستطيع إصدار فاتورة إلكترونية باسمها، لأن وجود عدة فروع أو نقاط بيع قد يعني وجود أكثر من وحدة إصدار تحتاج إلى التهيئة والإدارة وفق طريقة عمل النظام المستخدم. ولا ينبغي افتراض أن إعداد الخادم الرئيسي أو برنامج المحاسبة يغطي تلقائيًا جميع الكاشيرات والمتاجر الإلكترونية والأنظمة الفرعية، خصوصًا إذا كان بعضها ينشئ الفواتير محليًا قبل إرسال البيانات إلى النظام المركزي. لذلك يجب تحديد مكان إصدار المستند فعليًا، وبيانات الاعتماد التي تستخدمها الوحدة، وكيف تراقب المنشأة نتيجة إرسال فواتير كل فرع. كما يفيد اختبار حجم المعاملات الحقيقي، لأن أداء وحدة الإصدار عند عشرات الفواتير قد يختلف عن سلوكها عند آلاف الفواتير المبسطة يوميًا.
الخلاصة
الاستعداد للفوترة الإلكترونية المرحلة الثانية في السعودية لا يقتصر على تحديث برنامج المحاسبة أو تفعيل اتصال مع منصة فاتورة، بل يبدأ بتحديد موعد الإلزام وحصر وحدات إصدار الفواتير وفهم الفرق بين الاعتماد والتبليغ، ثم اختبار XML والبيانات ومتطلبات الأمان وحالات الأعطال والاستجابات. ومع وصول المجموعة الخامسة والعشرين إلى منشآت تتجاوز إيراداتها الخاضعة للضريبة 187,500 ريال، أصبحت مرحلة الربط والتكامل مرتبطة بشريحة واسعة من الأعمال وليس بالشركات الكبيرة فقط. وتكون المنشأة أكثر جاهزية عندما تختبر العمليات قبل الموعد، وتدرب الفرق المعنية، وتستمر في مراقبة الفواتير بعد بدء الربط، لأن الامتثال الحقيقي لا ينتهي عند نجاح أول فاتورة وإنما يعتمد على استمرار جميع المستندات في المرور بالمسار الصحيح يوميًا.