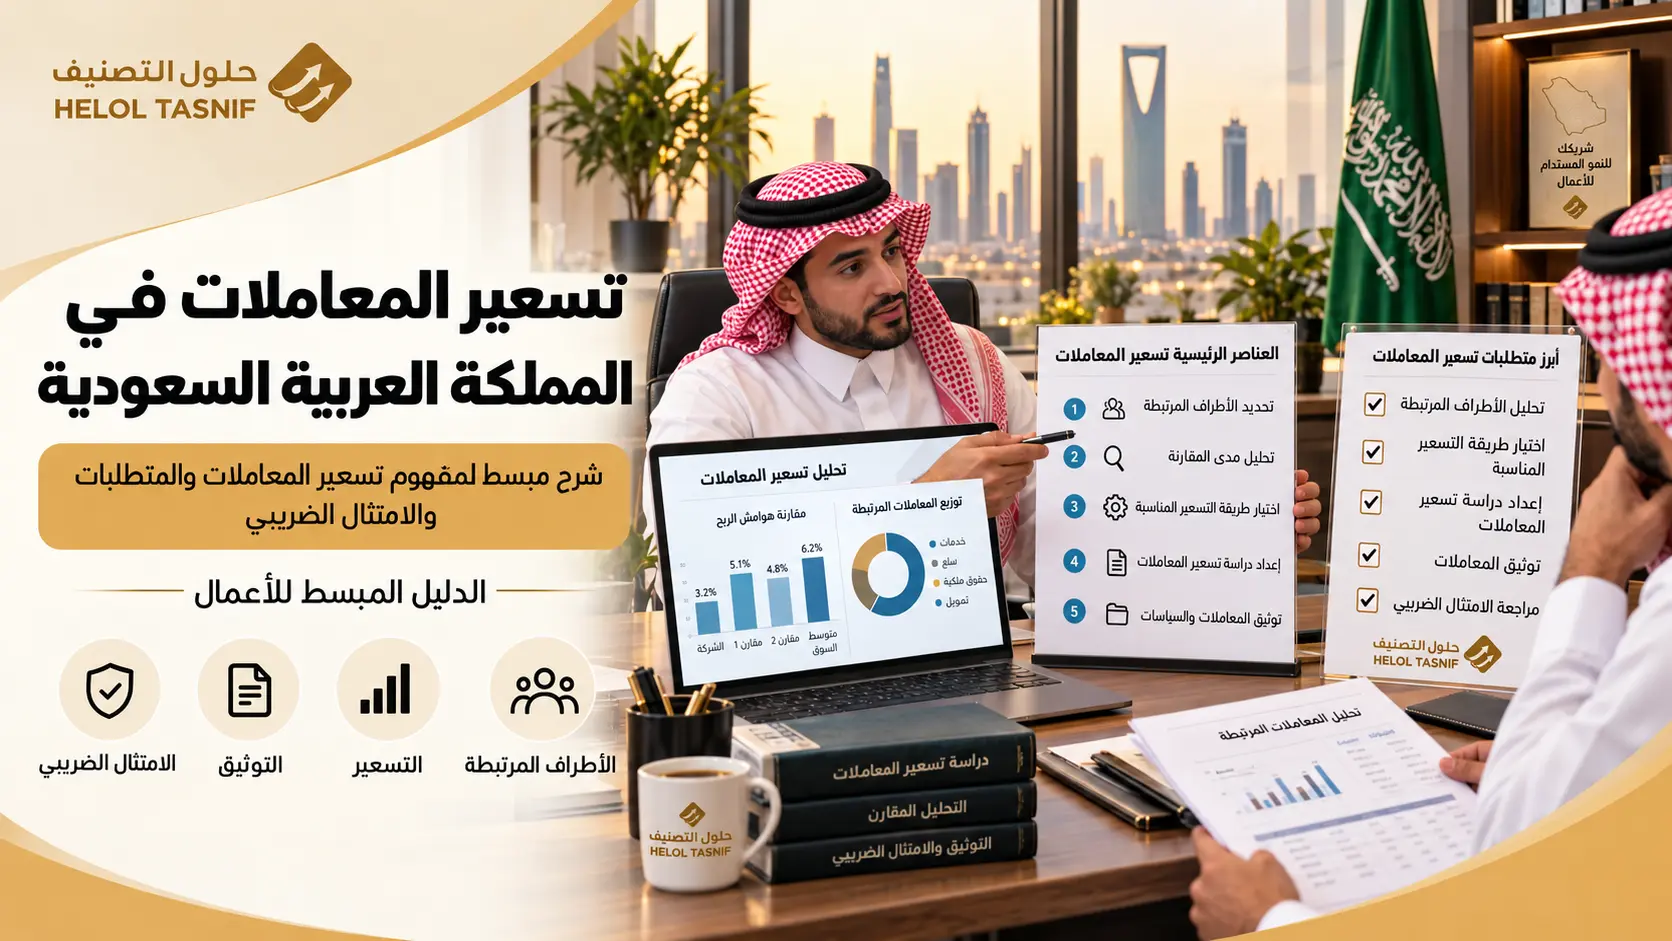
تسعير المعاملات في المملكة العربية السعودية من الموضوعات الأساسية للشركات التي تنفذ معاملات مع أشخاص مرتبطين أو أطراف خاضعة لسيطرة مشتركة، لأن الامتثال لا يقتصر على تحديد سعر داخلي بين شركتين من المجموعة. المطلوب هو أن تعكس شروط المعاملة ما كان يمكن أن يتفق عليه أطراف مستقلون في ظروف مماثلة، وأن تستطيع المنشأة دعم هذه النتيجة بتحليل اقتصادي ومالي يوضح الوظائف والأصول والمخاطر وطريقة التسعير والمقارنات المستخدمة.
ازدادت أهمية هذا الملف بعد توسع نطاق تعليمات تسعير المعاملات ليشمل المكلفين الخاضعين لجباية الزكاة للسنوات المالية التي تبدأ في أو بعد 1 يناير 2024، مع وجود تطبيق مرحلي لبعض متطلبات التوثيق. لذلك تحتاج المنشأة إلى الإجابة عن سلسلة مترابطة من الأسئلة: هل لديها أطراف مرتبطة؟ ما المعاملات الخاضعة للرقابة؟ هل السعر المستخدم محايد؟ وما الإفصاحات والملفات التي يجب إعدادها حسب نوع المكلف وقيمة المعاملات؟
ما هو تسعير المعاملات في المملكة العربية السعودية؟
تعرّف هيئة الزكاة والضريبة والجمارك تسعير المعاملات في المملكة العربية السعودية بأنه تسعير المعاملات التي تتم بين الأشخاص المرتبطين أو الأشخاص الخاضعين لسيطرة مشتركة. ويقوم هذا الإطار على مبدأ السعر المحايد، أي أن تكون الشروط المالية والتجارية للمعاملة مماثلة لما كان يمكن أن يتفق عليه أشخاص مستقلون عند التعامل في ظروف اقتصادية قابلة للمقارنة.
ولا يقتصر المفهوم على بيع البضائع بين الشركة الأم وشركة تابعة لها، بل يمكن أن يشمل الخدمات الإدارية والتقنية، والقروض والتمويل، والضمانات، والأصول غير الملموسة، وتوزيع تكاليف المجموعة، وإعادة هيكلة الأعمال، وغيرها من أشكال انتقال القيمة بين الأشخاص المرتبطين. ولهذا فإن تسعير المعاملات هو عملية تحليل للواقع الاقتصادي للمعاملة وليس مجرد اختيار نسبة ربح ثابتة أو نقل سعر مستخدم في شركة أخرى داخل المجموعة.
كما أن وجود طرف أجنبي ليس شرطًا لتطبيق التعليمات، لأن المعاملة قد تكون محلية بالكامل إذا تمت بين أشخاص مرتبطين أو خاضعين لسيطرة مشتركة. وبالتالي فإن أول خطوة صحيحة ليست البحث عن طريقة TNMM أو CUP، بل تحديد العلاقات والمعاملات التي يجب أصلًا إدخالها في التحليل.
لماذا تطبق السعودية تعليمات تسعير المعاملات؟
تسمح العلاقة بين الشركات المرتبطة بتحديد الأسعار والشروط بطريقة أكثر مرونة من المعاملات التي تتم بين أطراف مستقلة، وقد يؤدي ذلك في بعض الحالات إلى توزيع الأرباح بين الشركات بصورة لا تعكس الوظائف والمخاطر التي يتحملها كل طرف. لذلك تهدف التعليمات إلى اختبار ما إذا كانت النتيجة المالية للمعاملة تماثل النتيجة التي كان يمكن الوصول إليها بين أطراف مستقلة.
فعندما تحصل شركة مرتبطة على خدمة بسعر مبالغ فيه، أو تبيع منشأة سعودية منتجًا إلى شركة شقيقة بسعر أقل من المستوى الذي كان يمكن تحصيله من عميل مستقل في ظروف مشابهة، يمكن أن تتغير الأرباح الظاهرة في كل كيان دون أن يتغير النشاط الاقتصادي الحقيقي. ويأتي مبدأ السعر المحايد لتقييم هذه الفجوة وربط الربح بالوظائف والأصول والمخاطر الفعلية لكل طرف.
على من تنطبق تعليمات تسعير المعاملات في السعودية؟
يجب التفريق منذ البداية بين نطاق تعليمات تسعير المعاملات وبين حدود بعض متطلبات التوثيق. فالأرقام مثل 6 ملايين أو 48 مليونًا أو 100 مليون ريال لا تعني أن المعاملة التي تقل عنها يمكن تسعيرها بأي طريقة، وإنما تستخدم هذه الحدود في تحديد مستوى بعض الالتزامات مثل الملف المحلي والملف الرئيسي والاستثناءات المرتبطة بهما.
المكلفون بضريبة الدخل والشركات المختلطة
تطبق تعليمات تسعير المعاملات على المكلفين الخاضعين لضريبة الدخل وعلى المكلفين المختلطين بحسب نطاق التعليمات عندما توجد لديهم معاملات مع أشخاص مرتبطين. وإذا كانت المنشأة تحتاج إلى فهم وضعها الأساسي قبل الانتقال إلى تسعير المعاملات، يمكن مراجعة دليل ضريبة الدخل على الشركات في السعودية لفهم العلاقة بين الملكية الأجنبية والضريبة والزكاة.
ووفق الدليل الإرشادي لتسعير المعاملات لدى زاتكا، يرتبط حد 6 ملايين ريال باستثناء المنشأة الصغيرة من بعض متطلبات التوثيق بالنسبة للمكلف الخاضع لضريبة الدخل أو المكلف المختلط. لذلك قد تكون المنشأة دون هذا الحد وغير مطالبة بمستوى التوثيق نفسه، بينما يبقى تسعير معاملاتها مع الأشخاص المرتبطين بحاجة إلى أن يكون متوافقًا مع مبدأ السعر المحايد.
المكلفون بالزكاة بنسبة 100%
توسعت تعليمات تسعير المعاملات لتشمل المكلفين الخاضعين لجباية الزكاة عن السنوات المالية التي تبدأ في أو بعد 1 يناير 2024. ويجب ربط ذلك بوضع المنشأة الزكوي نفسه، لأن قيمة المعاملات مع الأطراف ذات العلاقة تحدد مستوى بعض متطلبات التوثيق بينما تستمر التزامات الإقرار والزكاة بصورة مستقلة، ويمكن الرجوع إلى شرح حساب الزكاة والدخل للمؤسسات لفهم الخلفية العامة للوعاء والملكية.
وبموجب قرار تعديل تعليمات تسعير المعاملات، بدأ تطبيق متطلبات التوثيق على المكلفين الزكويين بصورة مرحلية. وخلال السنوات المالية 2024 إلى 2026 يكون الملف المحلي والملف الرئيسي إلزاميين عند بلوغ قيمة المعاملات مع الأطراف ذات العلاقة 100 مليون ريال فأكثر، واختياريين عندما تزيد القيمة على 48 مليون ريال وتقل عن 100 مليون ريال، بينما يبدأ بعد انتهاء السنوات الثلاث الأولى انتقال الشريحة التي تتجاوز 48 مليون ريال إلى الالتزام بالتوثيق وفق المرحلة التالية.
حدود التوثيق في تسعير المعاملات
يساعد الجدول التالي على فهم الحدود بصورة عملية، مع التأكيد على أن هذه الأرقام تحدد مستوى التوثيق ولا تستخدم وحدها لتحديد ما إذا كان مبدأ السعر المحايد ينطبق على المعاملة. لذلك يجب قراءة الجدول مع طبيعة المكلف والعلاقة بين الأطراف وبقية الاستثناءات الواردة في تعليمات زاتكا.
| نوع المكلف | قيمة المعاملات المرتبطة | الأثر على التوثيق |
|---|---|---|
| خاضع لضريبة الدخل أو مختلط | أقل من 6 ملايين ريال | يدخل ضمن استثناء المنشأة الصغيرة من متطلبات Local File وMaster File، مع استمرار مبدأ السعر المحايد |
| خاضع لضريبة الدخل أو مختلط | 6 ملايين ريال فأكثر | يجب تقييم متطلبات الملف المحلي والرئيسي والاستثناءات الأخرى الواردة في التعليمات |
| زكوي 100% خلال المرحلة الأولى | 100 مليون ريال فأكثر | التوثيق إلزامي وفق نطاق المرحلة الأولى |
| زكوي 100% خلال المرحلة الأولى | أكثر من 48 مليون وأقل من 100 مليون ريال | اختياري خلال السنوات الثلاث الأولى ثم ينتقل إلى الإلزام في المرحلة التالية |
| زكوي 100% خلال المرحلة الأولى | 48 مليون ريال أو أقل | يستفيد من الاستثناء المحدد لمتطلبات التوثيق وفق التعليمات |
وتظهر أهمية هذا الفصل عندما تكون المنشأة تحت حد التوثيق؛ فهي قد لا تحتاج إلى ملف محلي ورئيسي كامل، لكنها لا تستطيع استخدام الحد المالي باعتباره مبررًا لسعر غير محايد. كما تظل الهيئة قادرة في الحالات المنصوص عليها في التعليمات على طلب الوثائق والمعلومات اللازمة لفهم المعاملة والتحقق من النتيجة الاقتصادية.
من هم الأشخاص المرتبطون في تسعير المعاملات؟
لا يتحدد الشخص المرتبط فقط بوجود اسم تجاري مشترك أو شركة أم واضحة، بل يجب فحص الملكية المباشرة وغير المباشرة والسيطرة الفعلية والعلاقات التي تسمح لأحد الأطراف بالتأثير في القرارات الاقتصادية للطرف الآخر. وتعد الملكية بنسبة 50% أو أكثر من المؤشرات الأساسية في الحالات التي تحددها التعليمات، إلا أن التحليل لا يتوقف عند النسبة القانونية وحدها.
فقد تنشأ السيطرة الفعالة من حقوق التصويت، أو القدرة على تعيين أعضاء الإدارة، أو اتفاقيات الإدارة، أو ترتيبات تمويل وضمان معينة، أو اعتماد اقتصادي يمنح أحد الأطراف قدرة فعلية على توجيه قرارات الآخر. لذلك يجب أن يشمل حصر الأطراف المرتبطة هيكل الملكية والعقود والتمويل والحوكمة والعلاقات الاقتصادية المهمة، وليس سجل المساهمين فقط.
ما هي المعاملات الخاضعة للرقابة؟
تشمل المعاملات الخاضعة للرقابة صورًا متعددة من انتقال القيمة بين الأشخاص المرتبطين، ولا يشترط أن تكون عملية بيع تقليدية. وقد تكون المعاملة خدمة أو تمويلًا أو ترخيصًا لحق أو توزيعًا لتكاليف المجموعة، ولذلك يجب تصنيفها حسب جوهرها الاقتصادي قبل اختيار طريقة التسعير المناسبة.
| نوع المعاملة | أمثلة | محور التحليل |
|---|---|---|
| سلع وأصول ملموسة | البضائع، المعدات، المخزون | السعر والكميات وشروط التسليم والسوق والمخاطر |
| الخدمات | إدارية، تقنية، مالية، تسويقية | وجود المنفعة والتكاليف وأساس التحميل والهامش |
| التمويل | قروض، فوائد، ضمانات | سعر الفائدة والمدة والائتمان والضمان والمخاطر |
| الأصول غير الملموسة | العلامات التجارية، البرمجيات، التراخيص، البراءات | الملكية والقيمة والوظائف التي تنشئ الأصل أو تطوره |
| إعادة هيكلة الأعمال | نقل وظائف أو أصول أو مخاطر بين شركات المجموعة | القيمة المنقولة والتعويض الذي كان سيطلبه طرف مستقل |
وعندما تكون المعاملة مع طرف مرتبط خارج المملكة يجب تحليل الالتزامات الضريبية الأخرى بصورة مستقلة عن تسعير المعاملات، لأن الوصول إلى سعر محايد لا يحسم تلقائيًا معالجة الضريبة على المدفوعات الدولية. فمثلًا قد تحتاج رسوم الإدارة أو الإتاوات أو الخدمات إلى مراجعة منفصلة ضمن ضريبة الاستقطاع في السعودية حتى لو كانت سياسة تسعير المعاملة نفسها مدعومة بدراسة مستقلة.
ما هو مبدأ السعر المحايد؟
مبدأ السعر المحايد هو الأساس الذي تستخدمه زاتكا لتقييم المعاملات بين الأشخاص المرتبطين، ومضمونه أن شروط المعاملة يجب أن تعكس ما كان يمكن أن يتفق عليه أشخاص مستقلون في ظروف اقتصادية قابلة للمقارنة. ولا يعني ذلك بالضرورة وجود سعر واحد صحيح لكل معاملة، لأن الدراسة قد تنتج نطاقًا من الأسعار أو الهوامش المقبولة عندما تكون المقارنات المستخدمة موثوقة.
ولهذا لا يبدأ تطبيق المبدأ باختيار هامش ربح من قاعدة بيانات، بل يبدأ بفهم المعاملة وتحديد من يؤدي الوظائف الأساسية، ومن يستخدم الأصول المهمة، ومن يتحمل المخاطر الاقتصادية ويتحكم فيها. وبعد تكوين هذه الصورة يمكن الانتقال إلى اختيار الطريقة المناسبة واختبار النتيجة مقارنة بمعاملات أو منشآت مستقلة.
كيف يتم تحليل معاملة بين أطراف مرتبطة؟
يمر التحليل الجيد بعدة مراحل مترابطة تبدأ بتحديد المعاملة كما تمت فعليًا، ثم دراسة الوظائف والأصول والمخاطر، وبعد ذلك اختيار الطريقة والبحث عن المقارنات المناسبة. والقفز مباشرة إلى نسبة الربح دون المرور بهذه المراحل قد ينتج رقمًا يبدو منطقيًا من الناحية المالية لكنه لا يعكس الاقتصاد الحقيقي للمعاملة.
تحليل الوظائف والأصول والمخاطر
يحدد التحليل الوظيفي الأنشطة المهمة اقتصاديًا التي يؤديها كل طرف، والأصول التي يستخدمها أو يملكها، والمخاطر التي يتحملها ويتحكم فيها. فإذا كانت شركة سعودية تبيع منتجًا إلى شركة شقيقة، يجب معرفة من يطور المنتج، ومن يدير التسويق، ومن يحدد الأسعار، ومن يتحمل مخاطر المخزون والائتمان والسوق، ومن يملك العلامة التجارية أو التقنية المستخدمة.
وتؤثر هذه العوامل مباشرة في الربح الذي يفترض أن يحصل عليه كل طرف؛ فالموزع محدود المخاطر لا يقارن عادة بمنشأة تدير السوق وتمتلك أصولًا غير ملموسة وتتحمل مخاطر تجارية رئيسية. لذلك يعد التحليل الوظيفي حلقة الوصل بين الواقع التشغيلي وبين طريقة التسعير التي ستستخدم في الدراسة.
تحليل المقارنة والدراسة المعيارية
بعد فهم وظائف الأطراف ومخاطرهم تبدأ عملية تحديد معاملات أو شركات مستقلة قابلة للمقارنة. وقد تكون المقارنة داخلية عندما تنفذ المنشأة نفسها معاملة مشابهة مع طرف مستقل، أو خارجية عندما يتم البحث عن شركات أو معاملات في السوق يمكن استخدامها كأساس لدراسة السعر أو الهامش.
ولا يكفي أن تعمل الشركة المقارنة في القطاع نفسه، لأن اختلاف السوق أو المنتجات أو الوظائف أو الأصول أو المخاطر يمكن أن يغير مستوى الربحية بصورة كبيرة. لذلك يجب توثيق معايير البحث والاستبعاد والتعديلات التي أجريت على البيانات، حتى يكون نطاق السعر المحايد الناتج مفهومًا وليس مجرد أرقام مستخرجة من قاعدة بيانات.
طرق تسعير المعاملات المعتمدة في السعودية
تعتمد تعليمات تسعير المعاملات في السعودية خمس طرق رئيسية لاختبار ما إذا كانت المعاملة بين الأشخاص المرتبطين تتوافق مع مبدأ السعر المحايد. ولا توجد طريقة واحدة تعد الأفضل في جميع الحالات، لأن الاختيار يعتمد على طبيعة المعاملة، والوظائف التي يؤديها كل طرف، والأصول والمخاطر، ومدى توفر معاملات أو شركات مستقلة يمكن استخدامها للمقارنة.
لذلك تبدأ عملية الاختيار بفهم المعاملة أولًا، ثم تحديد الطريقة التي تستطيع قياس نتيجتها الاقتصادية بأعلى درجة ممكنة من الموثوقية. ويمكن توضيح الطرق الخمس على النحو التالي:
- طريقة السعر المقارن غير الخاضع للسيطرة (CUP) تقارن السعر المستخدم في المعاملة بين الأطراف المرتبطة بسعر معاملة مماثلة تمت بين أطراف مستقلة. وتكون هذه الطريقة قوية عندما توجد مقارنة مباشرة وموثوقة، مثل أن تبيع الشركة المنتج نفسه لطرف مرتبط ولعميل مستقل في ظروف متقاربة، مع مراعاة أي فروق في الكميات أو السوق أو شروط الدفع والتسليم.
- طريقة سعر إعادة البيع (RPM) تبدأ من السعر الذي يعاد به بيع المنتج إلى طرف مستقل، ثم يتم خصم هامش يعكس الوظائف التي يؤديها الموزع والمخاطر التي يتحملها. وتناسب هذه الطريقة عادة بعض أنشطة التوزيع التي يشتري فيها الموزع المنتجات من طرف مرتبط ثم يعيد بيعها دون إجراء تعديلات جوهرية عليها أو استخدام أصول غير ملموسة ذات قيمة كبيرة.
- طريقة التكلفة مضافًا إليها هامش الربح (Cost Plus) تعتمد على تحديد التكاليف المرتبطة بتقديم السلعة أو الخدمة، ثم إضافة هامش ربح يتفق مع ما كان سيحصل عليه مقدم خدمة أو مصنع مستقل يؤدي وظائف مماثلة ويتحمل مستوى مشابهًا من المخاطر. وتستخدم هذه الطريقة كثيرًا في بعض خدمات المجموعة وعمليات التصنيع أو التوريد الروتينية عندما تكون قاعدة التكاليف واضحة ويمكن دعم الهامش ببيانات مقارنة مناسبة.
- طريقة صافي هامش الربح للمعاملة (TNMM) تقارن مستوى صافي الربحية الذي تحققه إحدى الجهات في المعاملة بمستوى الربحية الذي تحققه منشآت مستقلة تؤدي وظائف مشابهة. وتصبح هذه الطريقة مفيدة عندما يصعب العثور على مقارنة مباشرة للأسعار، بينما تتوفر بيانات مالية كافية عن شركات مستقلة يمكن استخدامها لتحديد نطاق محايد للربحية.
- طريقة تقسيم الأرباح (Profit Split) تنظر إلى الأرباح الناتجة عن المعاملة أو مجموعة المعاملات المرتبطة ثم توزعها بين الأطراف وفق القيمة الاقتصادية التي يساهم بها كل طرف. وتكون أكثر ملاءمة عندما يقدم أكثر من طرف مساهمات فريدة وذات قيمة، أو يمتلك أصولًا غير ملموسة مهمة، أو تكون العمليات مترابطة بدرجة تجعل تقييم كل طرف بصورة منفصلة أقل موثوقية.
ولا يتم اختيار الطريقة بناءً على سهولة تطبيقها أو لأنها الأكثر استخدامًا في السوق، بل يجب مقارنة البدائل المتاحة وتحديد الطريقة التي تعكس طبيعة المعاملة بصورة أكثر موثوقية. فإذا كانت هناك مقارنة مباشرة قوية للسعر فقد تكون CUP أكثر دقة، بينما قد تكون TNMM أكثر عملية عندما تكون بيانات الأسعار محدودة ولكن تتوفر معلومات مناسبة عن ربحية منشآت مستقلة.
كما تسمح تعليمات تسعير المعاملات باستخدام طريقة أخرى في حالات محددة عندما يستطيع المكلف إثبات أن الطرق الخمس لا توفر نتيجة موثوقة في ظروف المعاملة وأن الطريقة البديلة تحقق مبدأ السعر المحايد بصورة أفضل. ولهذا فإن جوهر الامتثال لا يتمثل في اختيار اسم طريقة معترف بها فقط، بل في القدرة على تفسير لماذا كانت هذه الطريقة هي الأنسب للمعاملة وكيف تدعم البيانات النتيجة التي توصلت إليها المنشأة.
كيف تختار طريقة تسعير المعاملات الأنسب؟
يبدأ اختيار الطريقة من خصائص المعاملة نفسها. فإذا كانت المنشأة تبيع المنتج نفسه لطرف مستقل وطرف مرتبط في ظروف متقاربة، يمكن أن توفر المقارنة الداخلية أساسًا قويًا لطريقة CUP، بينما قد تكون طريقة سعر إعادة البيع أكثر ملاءمة لموزع يشتري منتجات من طرف مرتبط ثم يعيد بيعها إلى عملاء مستقلين دون إضافة قيمة جوهرية.
وفي بعض خدمات المجموعة أو عمليات التصنيع الروتينية قد تكون Cost Plus مناسبة إذا أمكن تحديد قاعدة التكلفة بطريقة موثوقة، بينما تستخدم TNMM كثيرًا عندما يصعب العثور على أسعار مباشرة ولكن توجد شركات مستقلة يمكن مقارنة الربحية معها. أما Profit Split فيصبح أكثر أهمية عندما يقدم أكثر من طرف مساهمات فريدة أو أصولًا غير ملموسة تجعل تحليل أحد الأطراف وحده غير كافٍ.
ما التزامات تسعير المعاملات في السعودية؟
تتكون منظومة الامتثال من عدة مستويات ولا يمكن اختصارها في ملف واحد. فقد يكون المكلف مطالبًا بنموذج الإفصاح، بينما تحدد قيمة المعاملات ونوع المكلف ما إذا كان الملف المحلي والملف الرئيسي مطلوبين، ويظهر CbCR فقط عندما تكون المنشأة جزءًا من مجموعة متعددة الجنسيات تتجاوز الحد الخاص بالتقرير.
نموذج الإفصاح عن المعاملات بين الأشخاص المرتبطين
يستخدم نموذج الإفصاح لإظهار المعلومات الأساسية عن الأشخاص المرتبطين وطبيعة العلاقة والمعاملات وقيمها وطريقة التسعير المستخدمة، ويشكل مصدرًا مهمًا لتقييم المخاطر لدى الهيئة. ولهذا يجب ألا يعد النموذج بصورة منفصلة عن الدفاتر والعقود، لأن أي فرق بين القيم المفصح عنها والأستاذ العام أو القوائم المالية قد يخلق حاجة إلى تفسير إضافي أثناء المراجعة.
والأفضل إعداد جدول مطابقة يربط الطرف المرتبط بالحساب المحاسبي ونوع المعاملة وقيمتها وطريقة التسعير المستخدمة، بحيث يمكن الوصول من نموذج الإفصاح إلى الفاتورة والعقد والقيد المالي دون إعادة بناء الملف بعد انتهاء السنة.
الملف المحلي والملف الرئيسي
يشرح الملف الرئيسي هيكل وأعمال المجموعة على المستوى العالمي وسياسات تسعير المعاملات والأصول غير الملموسة والتمويل داخل المجموعة، بينما يركز الملف المحلي على المكلف السعودي ومعاملاته وتحليله الوظيفي وطريقة التسعير والمقارنات والبيانات المالية المستخدمة. ولذلك لا يمكن استخدام ملف المجموعة العام بدل الملف المحلي عندما تكون المنشأة مطالبة بكليهما.
وتعتمد جودة الملف المحلي بدرجة كبيرة على قدرة المنشأة على ربط الدراسة بالحسابات الفعلية، ولهذا يجب أن تكون البيانات المستخدمة متسقة مع إعداد القوائم المالية وميزان المراجعة والأستاذ العام. فإذا كان الربح أو التكلفة المستخدمة في الدراسة لا يمكن تتبعها إلى البيانات المحاسبية، تصبح النتيجة أصعب في التحقق والدفاع عنها.
التقرير الخاص بكل دولة CbCR
يختلف التقرير الخاص بكل دولة عن الملف المحلي والرئيسي لأنه يركز على مجموعات الشركات متعددة الجنسيات الكبيرة ويعرض توزيع الإيرادات والأرباح والضرائب والموظفين والأصول والكيانات على مستوى الدول. وتوضح خدمة تبادل التقارير الخاصة بكل دولة أن الحد يرتبط بتجاوز الإيرادات الموحدة للمجموعة 3.2 مليار ريال وفق القوائم المالية الموحدة للسنة السابقة.
كما يجب التفريق بين التقرير نفسه وبين الإشعار المرتبط به، لأن كل واحد منهما يؤدي وظيفة مختلفة ضمن الامتثال. لذلك لا ينبغي استخدام حد CbCR كبديل عن حدود Local File أو Master File، لأن كل متطلب له نطاق مستقل ومجموعة مختلفة من الشروط والمواعيد.
المواعيد الرئيسية في تسعير المعاملات
| المتطلب | التوقيت | المعالجة العملية |
|---|---|---|
| نموذج الإفصاح | مع الإقرار وفق نطاق التعليمات | مطابقة البيانات مع الدفاتر والعقود قبل التقديم |
| الملف المحلي | يُعد ويحفظ عند انطباق المتطلب ويقدم عند الطلب | لا تنتظر بدء الفحص حتى تبدأ التحليل |
| الملف الرئيسي | يُعد ويحفظ عند انطباق المتطلب ويقدم عند الطلب | يجب أن يتسق مع الملف المحلي وسياسات المجموعة |
| الوثائق التي تطلبها الهيئة | خلال المدة المحددة في الطلب وفق التعليمات | تجهيز ملفات العمل مسبقًا يقلل ضغط الاستجابة |
| CbCR Notification | وفق المدة المحددة في تعليمات التقرير | يحدد الكيان المبلغ والدولة التي يقدم فيها التقرير |
| CbCR Report | خلال 12 شهرًا من نهاية سنة الإبلاغ عند انطباق الالتزام | ينطبق على المجموعات التي تحقق حد الإيرادات المحدد |
ما الفرق بين الملف المحلي والملف الرئيسي؟
الملف الرئيسي ينظر إلى المجموعة من الأعلى ويشرح نموذج أعمالها العالمي وسياساتها وهيكل الملكية والتمويل والأصول غير الملموسة، بينما ينظر الملف المحلي إلى الكيان السعودي بصورة أكثر تفصيلًا. ولهذا يكون الملف المحلي هو المكان الذي يربط فيه المكلف المعاملة الفعلية بالوظائف والمخاطر وطريقة التسعير والمقارنات والحسابات المالية.
| العنصر | الملف الرئيسي | الملف المحلي |
|---|---|---|
| النطاق | المجموعة ككل | المكلف السعودي ومعاملاته |
| سياسات التسعير | سياسة المجموعة العامة | تطبيق السياسة على المعاملات المحلية |
| التحليل الوظيفي | نظرة على الوظائف الرئيسية للمجموعة | تحليل تفصيلي للوظائف والأصول والمخاطر |
| المقارنات | ليست محور الملف | تستخدم لدعم النتيجة المحايدة عند الحاجة |
| البيانات المالية | معلومات المجموعة والقوائم الموحدة | بيانات المكلف وربط الدراسة بالحسابات |
ويعني ذلك أن وجود Master File معد في مقر المجموعة خارج السعودية لا يكفي وحده لإثبات موقف الشركة المحلية، لأن الملف السعودي يجب أن يوضح كيف تطبق السياسة على الوقائع الفعلية والحسابات والمعاملات الموجودة في المملكة. وكلما كان الربط واضحًا بين ملف المجموعة والواقع المحلي، قلت التناقضات أثناء الفحص.
مثال عملي على تسعير معاملة بين أطراف مرتبطة
لنفترض أن شركة سعودية تقدم خدمات تقنية إلى شركة شقيقة خارج المملكة مقابل 4 ملايين ريال سنويًا. لا يبدأ التحليل بالسؤال عما إذا كانت الأربعة ملايين أقل من حد 6 ملايين، لأن الحد يرتبط بمستوى التوثيق وليس بصحة السعر نفسه، بل يبدأ بتحديد ما الذي تقوم به الشركة السعودية وما الموارد التي تستخدمها والمخاطر التي تتحملها.
إذا تبين أن الشركة السعودية تقدم خدمات روتينية ولا تمتلك أصلًا غير ملموس فريدًا ولا تتحمل مخاطر اقتصادية كبيرة، يمكن تقييم ما إذا كانت Cost Plus أو TNMM أكثر ملاءمة. وبعد اختيار الطريقة يتم تحديد قاعدة التكلفة أو مؤشر الربحية المناسب، والبحث عن شركات أو معاملات مستقلة قابلة للمقارنة، ثم مقارنة الهامش المستخدم فعليًا بالنطاق الناتج عن الدراسة.
ويجب بعد ذلك ربط النتيجة بالحسابات والعقد والفواتير حتى يمكن تتبعها من الدراسة إلى الأستاذ العام. فإذا كان إجمالي المعاملات المرتبطة يقع ضمن استثناء التوثيق المطبق على المنشأة، فقد لا يلزم إعداد Local File كامل، لكن هذا الاستثناء لا يجعل سعرًا غير محايد مقبولًا ولا يلغي الحاجة إلى الاحتفاظ بما يكفي من المعلومات لتفسير طريقة التسعير.
اتفاقية التسعير المسبق APA في السعودية
تساعد اتفاقية التسعير المسبق المنشآت التي لديها معاملات كبيرة أو معقدة على الاتفاق مسبقًا مع الهيئة على منهجية تسعير معاملات محددة، وهو ما يمكن أن يقلل عدم اليقين حول المعالجة المستقبلية. وتكون الاتفاقية أكثر فائدة في المعاملات المتكررة عالية القيمة أو المعاملات التي تتضمن أصولًا غير ملموسة أو تمويلًا معقدًا أو مقارنات يصعب تحديدها بصورة مستقرة.
وتوضح خدمة اتفاقية التسعير المسبق لدى زاتكا أن الحد الأدنى لكل معاملة مشمولة في الطلب هو 100 مليون ريال سعودي، وأن الطلب يجب أن يقدم قبل 12 شهرًا على الأقل من بداية السنة المالية الأولى التي يراد تغطيتها. كما أن قبول الطلب في المرحلة الأولية لا يعني إصدار الاتفاقية، لأن الملف يحتاج إلى تحليل ومراجعة قبل الوصول إلى الاتفاق النهائي.
ماذا يحدث إذا لم تتوافق المعاملة مع مبدأ السعر المحايد؟
إذا تبين أن شروط معاملة بين أشخاص مرتبطين لا تعكس ما كان يمكن الاتفاق عليه بين أطراف مستقلة، فقد يؤدي ذلك إلى تعديل نتيجة المعاملة لأغراض الضريبة أو الزكاة بحسب حالة المكلف. ويمكن أن يظهر الأثر في الإيرادات أو المصروفات أو الهامش أو توزيع الأرباح بين الأطراف، وهو ما قد ينعكس بدوره على الوعاء الذي يتم احتساب الالتزام بناء عليه.
ولهذا فإن المخاطرة لا ترتبط فقط بعدم وجود ملف باسم Transfer Pricing Study، بل بعدم القدرة على تفسير السبب الاقتصادي للسعر المستخدم. وقد يكون لدى المنشأة تقرير طويل، لكنه يظل ضعيفًا إذا كانت العقود أو الحسابات أو الممارسة الفعلية لا تتفق مع الوظائف والمخاطر التي بُني عليها التحليل.
أخطاء شائعة في تسعير المعاملات
تزداد مخاطر تسعير المعاملات عندما يتم التعامل معه كمستند يعد في نهاية السنة بدل أن يكون جزءًا من عملية اتخاذ القرار والتسعير من البداية. ومن أهم الأخطاء التي ينبغي مراجعتها قبل تقديم الإقرار أو الدخول في فحص:
- استخدام سياسة المجموعة العالمية دون اختبار مدى ملاءمتها لوظائف ومخاطر الكيان السعودي.
- اختيار طريقة التسعير لأنها الأسهل بدل اختيار الطريقة الأكثر ملاءمة لطبيعة المعاملة.
- تجاهل المعاملات المحلية بين الأشخاص المرتبطين باعتبار أن تسعير المعاملات خاص بالمعاملات الدولية فقط.
- تحديد الأطراف المرتبطة من نسب الملكية فقط دون مراجعة السيطرة الفعلية وترتيبات الإدارة والتمويل.
- استخدام شركات مقارنة تعمل في القطاع نفسه لكنها تختلف جوهريًا في الوظائف أو الأصول أو المخاطر.
- الخلط بين حدود التوثيق وبين نطاق تطبيق مبدأ السعر المحايد.
- عدم مطابقة نموذج الإفصاح مع الأستاذ العام والقوائم والعقود.
- البدء في إعداد الدراسة بعد وصول طلب الهيئة بدل الاحتفاظ بتحليل يدعم الأسعار وقت تنفيذ المعاملات.
- عدم الاستعداد لانتقال المكلفين الزكويين فوق 48 مليون ريال إلى المرحلة التالية من متطلبات التوثيق.
كيف تستعد لفحص تسعير المعاملات من زاتكا؟
أفضل استعداد يبدأ من جودة البيانات المحاسبية، لأن دراسة تسعير المعاملات لا يمكن الدفاع عنها إذا لم تكن أرقامها قابلة للمطابقة مع السجلات. ولذلك يفيد تنظيم السجلات المحاسبية من البداية بحيث يمكن استخراج جميع معاملات الأطراف المرتبطة حسب الطرف والحساب والنوع والفترة دون إعادة بناء البيانات يدويًا عند بدء الفحص.
- حدد جميع الأشخاص المرتبطين والأساس الذي يجعل كل علاقة داخلة في نطاق التعليمات.
- احصر المعاملات حسب النوع والقيمة والطرف والدولة والحساب المحاسبي.
- طابق العقود والفواتير والدفاتر ونموذج الإفصاح مع بعضها قبل تقديم الإقرار.
- وثق الوظائف والأصول والمخاطر لكل فئة مهمة من المعاملات.
- راجع مدى ملاءمة طريقة التسعير والمقارنات المستخدمة.
- اربط نتائج الدراسة بميزان المراجعة والقوائم المالية بدل استخدام أرقام لا يمكن تتبعها.
- جهز الملف المحلي والرئيسي عند انطباق المتطلبات ولا تنتظر وصول طلب الهيئة.
- راجع CbCR والإشعارات إذا كانت المنشأة جزءًا من مجموعة متعددة الجنسيات كبيرة.
كما ينبغي التعامل مع تسعير المعاملات ضمن خطة أوسع للاستعداد لـالفحص الضريبي، لأن الهيئة قد تربط بين الإقرار والقوائم والعقود والمعلومات المتاحة لديها. ويكون موقف المنشأة أقوى عندما تكون القصة الاقتصادية واحدة عبر العقد والفاتورة والقيد والإفصاح والدراسة، بحيث لا يحتاج كل مستند إلى تفسير مختلف عند المراجعة.
كيف تساعد حلول التصنيف في تسعير المعاملات؟
تبدأ معالجة تسعير المعاملات من فهم المجموعة والأطراف والمعاملات قبل إعداد أي ملف، ثم ينتقل العمل إلى تحليل الوظائف والأصول والمخاطر واختيار الطريقة المناسبة ومراجعة البيانات والمقارنات. ويتيح هذا التسلسل اكتشاف المشكلات في سياسة التسعير قبل تحولها إلى فروقات بين العقود والحسابات والإقرارات.
ويمكن أن يشمل نطاق العمل حصر الأطراف المرتبطة، وتصنيف المعاملات، وإعداد التحليل الوظيفي، واختيار طريقة التسعير، وإجراء الدراسة المعيارية، ومراجعة نموذج الإفصاح، وإعداد الملف المحلي والرئيسي، وتحليل متطلبات CbCR، ودعم المنشأة خلال الفحص أو عند تقييم إمكانية استخدام اتفاقية تسعير مسبق لمعاملة كبيرة.
الهدف في النهاية ليس إنتاج تقرير طويل، بل بناء سياسة يمكن تتبعها والدفاع عنها؛ أي أن يعرف المكلف لماذا تم اختيار السعر أو الهامش، وما البيانات التي تدعمه، وكيف يرتبط بالمخاطر والوظائف والحسابات الفعلية للشركة.
الأسئلة الشائعة حول تسعير المعاملات في السعودية
هل تسعير المعاملات يطبق فقط على الشركات متعددة الجنسيات؟
لا، لا يقتصر تسعير المعاملات على الشركات متعددة الجنسيات أو المعاملات العابرة للحدود. فقد توجد معاملة خاضعة للرقابة بين شركتين داخل السعودية إذا كانتا من الأشخاص المرتبطين أو خاضعتين لسيطرة مشتركة، ولذلك يجب فحص العلاقة بين الأطراف وطبيعة المعاملة قبل تحديد ما إذا كانت التعليمات تنطبق عليها.
هل الشركات الزكوية تخضع لتسعير المعاملات؟
نعم، توسع نطاق التعليمات ليشمل المكلفين الخاضعين لجباية الزكاة للسنوات المالية التي تبدأ في أو بعد 1 يناير 2024. ومع ذلك فإن متطلبات الملف المحلي والرئيسي تطبق عليهم بصورة مرحلية حسب قيمة المعاملات مع الأطراف ذات العلاقة، لذلك يجب الفصل بين تطبيق التعليمات ومستوى التوثيق المطلوب.
هل حد 6 ملايين ريال يعني أن تسعير المعاملات لا ينطبق تحت هذا الرقم؟
لا، حد 6 ملايين ريال يرتبط باستثناء المنشأة الصغيرة من بعض متطلبات التوثيق بالنسبة للمكلف الخاضع لضريبة الدخل أو المكلف المختلط. ولا يعني ذلك أن المعاملات الأقل من هذا الحد مستثناة تلقائيًا من مبدأ السعر المحايد، ولذلك تظل طريقة التسعير والوثائق الأساسية بحاجة إلى دعم منطقي.
متى يصبح الملف المحلي والملف الرئيسي إلزاميين على المكلف الزكوي؟
خلال مرحلة التطبيق الأولى يكون التوثيق إلزاميًا عند 100 مليون ريال فأكثر من المعاملات مع الأطراف ذات العلاقة، واختياريًا عندما تزيد القيمة على 48 مليون ريال وتقل عن 100 مليون. وبعد السنوات الثلاث الأولى ينتقل النطاق الذي يتجاوز 48 مليون ريال إلى الالتزام وفق المرحلة التالية المحددة بالتعليمات.
ما حد التقرير الخاص بكل دولة CbCR؟
يرتبط CbCR بالمجموعات متعددة الجنسيات التي تتجاوز إيراداتها الموحدة 3.2 مليار ريال وفق القوائم المالية الموحدة للسنة السابقة. وهذا الحد مستقل عن حدود الملف المحلي والملف الرئيسي، لذلك لا ينبغي استخدامه لتحديد ما إذا كانت بقية التزامات تسعير المعاملات تنطبق على الشركة.
هل يجب تقديم الملف المحلي والرئيسي مع الإقرار؟
لا يعامل الملف المحلي والرئيسي باعتبارهما مرفقين تلقائيين مع كل إقرار. عند انطباق المتطلبات يجب إعداد الوثائق والاحتفاظ بها ثم تقديمها للهيئة عندما تطلبها وفق المدة المحددة، ولهذا يكون إعداد التحليل مسبقًا أكثر فاعلية من محاولة بناء الدراسة بعد بدء الفحص.
هل يمكن استخدام طريقة أخرى غير طرق تسعير المعاملات الخمس؟
يمكن استخدام طريقة أخرى عندما يستطيع المكلف توضيح أن الطرق المعترف بها لا توفر نتيجة موثوقة في ظروف المعاملة وأن الطريقة البديلة أكثر ملاءمة لتحقيق السعر المحايد. وفي هذه الحالة يصبح توثيق أسباب الاختيار والافتراضات والبيانات المستخدمة ضروريًا لإثبات أن البديل لم يستخدم لمجرد سهولة التطبيق.
هل يمكن التقديم على اتفاقية تسعير مسبق في السعودية؟
نعم، تتيح زاتكا التقديم على اتفاقية تسعير مسبق للمعاملات المؤهلة. ويجب ألا تقل قيمة كل معاملة مشمولة في الطلب عن 100 مليون ريال، كما يجب تقديم الطلب قبل 12 شهرًا على الأقل من بداية السنة المالية الأولى المطلوب تغطيتها، مع مراعاة أن قبول الطلب لا يعني إصدار الاتفاقية نهائيًا.
الخلاصة
يبدأ الامتثال لتسعير المعاملات في المملكة العربية السعودية من تحديد الأشخاص المرتبطين والمعاملات التي تتم معهم، ثم فهم الوظائف والأصول والمخاطر واختيار الطريقة التي تعكس الواقع الاقتصادي للمعاملة بصورة يمكن دعمها بالبيانات والمقارنات. وبعد ذلك يتم تحديد مستوى الإفصاح والتوثيق المطلوب حسب نوع المكلف وقيمة معاملاته بدل استخدام حد مالي واحد للحكم على جميع الالتزامات.
وتكون المنشأة في موقف أقوى عندما تتفق العقود والفواتير والسجلات والقوائم والإفصاح مع قصة اقتصادية واحدة تفسر لماذا يحصل كل طرف على السعر أو الهامش المسجل في حساباته. عندها يصبح الملف المحلي أو الدراسة المعيارية امتدادًا طبيعيًا لسياسة التسعير التي تم تطبيقها بالفعل، وليس وثيقة يتم بناؤها لاحقًا فقط للاستجابة إلى الفحص.