استرداد ضريبة التصرفات العقارية في السعودية متاح عندما يصبح كامل المبلغ المسدد أو جزء منه غير مستحق نظامًا، مثل السداد بالزيادة أو الخطأ، أو عدم اكتمال التصرف، أو إلغائه وفق الشروط، أو ثبوت انطباق إعفاء. ويختلف المسار بحسب توقيت الإلغاء وصفة مقدم الطلب ونوع العقار. لذلك لا يكفي السؤال عن إمكانية الاسترداد فقط، بل يجب تحديد سبب المطالبة، والمدة المتاحة، والمستندات المطلوبة، وما إذا كانت الحالة تخص مشتريًا أو مسكنًا أولًا أو شركة أو أرضًا.
ما هي ضريبة التصرفات العقارية وما الذي يعنيه الاسترداد؟
ضريبة التصرفات العقارية هي ضريبة بنسبة 5% تفرض على التصرف العقاري الخاضع، وتحتسب على قيمة التصرف وفق القواعد المحددة في النظام واللائحة. وتشمل في الأصل أنواعًا مختلفة من العقارات، بما فيها الأراضي والمباني والوحدات العقارية، ولا يتغير أصل الخضوع لمجرد كون الطرف فردًا أو شركة. ويمكن مراجعة اللائحة التنفيذية لنظام ضريبة التصرفات العقارية لدى هيئة الزكاة والضريبة والجمارك لمعرفة النصوص النافذة. أما الاسترداد فلا يعني إلغاء الضريبة على الصفقة بعد دفعها لمجرد رغبة الأطراف في ذلك؛ بل يعني رد مبلغ ثبت أنه غير مستحق كليًا أو جزئيًا بسبب حالة اعترف بها النظام، مثل الخطأ أو الزيادة أو عدم اكتمال التصرف أو الإلغاء المستوفي للشروط.
طريقة استرداد ضريبة التصرفات العقارية قبل الإفراغ
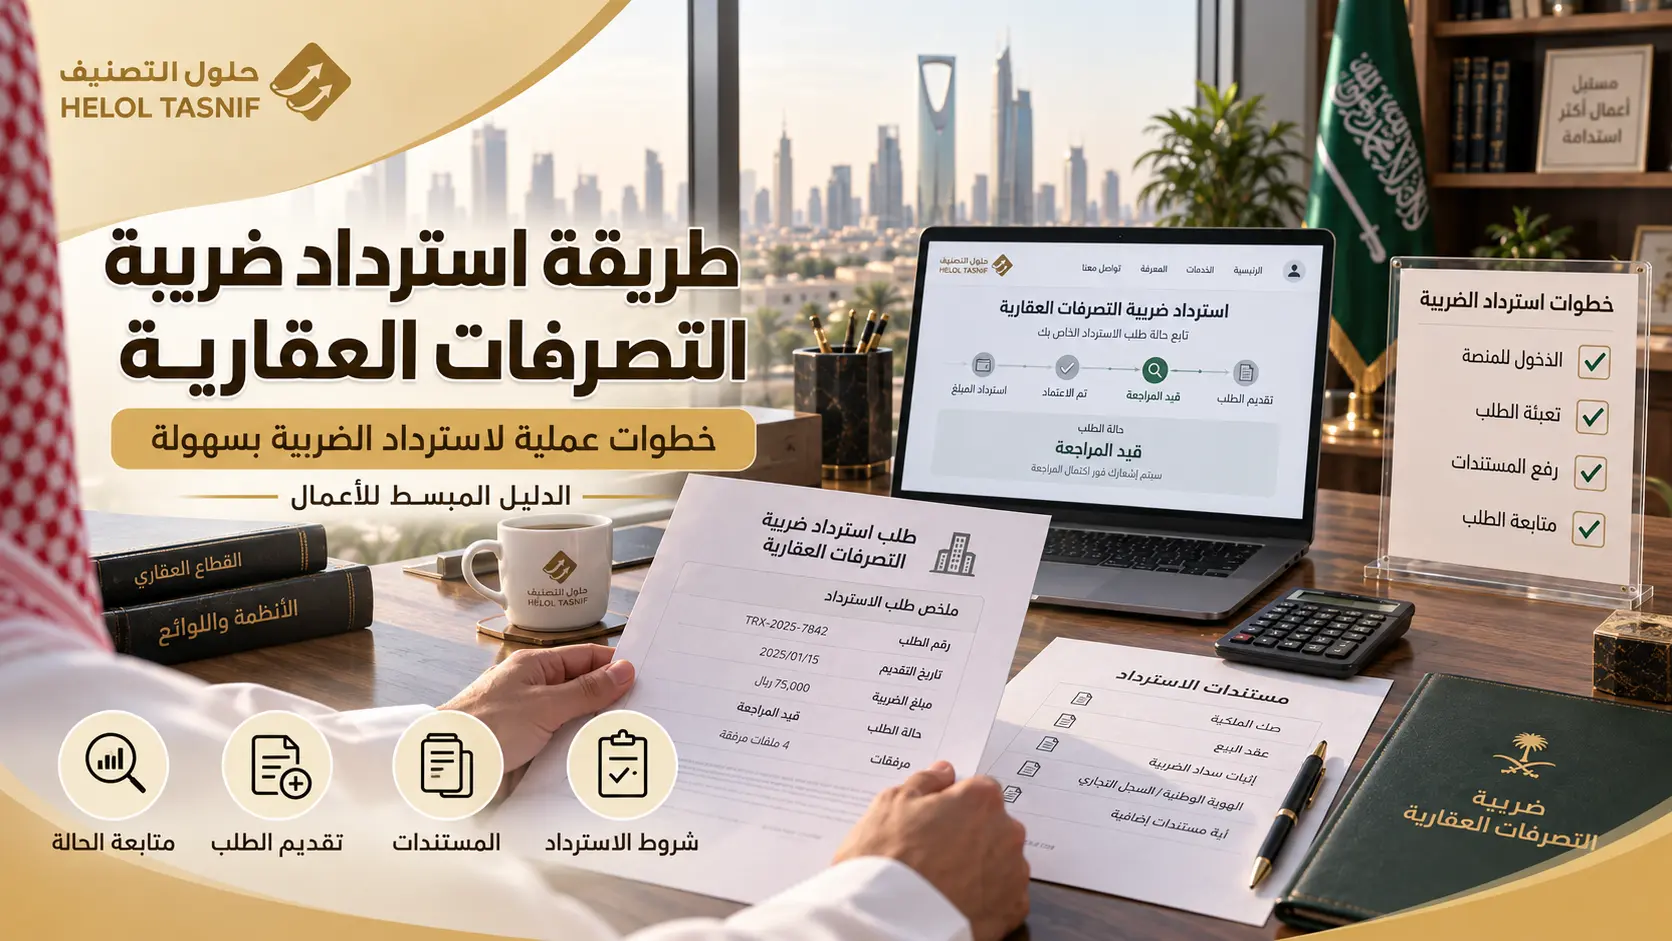
إذا تم تسجيل التصرف وسداد الضريبة ثم أُلغي البيع قبل إتمام الإفراغ أو توثيق العقد، فبوابة التصرفات العقارية تتيح إلغاء طلب التسجيل واسترداد الضريبة وفق الأنظمة واللوائح. وأكدت الهيئة رسميًا أن البوابة توفر خدمة إلغاء الطلب إلى جانب الاسترداد عند الإلغاء أو التعديل. ويمكن مراجعة توضيح زاتكا عن خدمات بوابة التصرفات العقارية قبل التنفيذ، لأن أسماء الخيارات داخل الواجهة قد تتغير مع تحديث الخدمة.
- سجّل الدخول إلى بوابة هيئة الزكاة والضريبة والجمارك وانتقل إلى خدمات ضريبة التصرفات العقارية.
- افتح طلب تسجيل التصرف المرتبط بالعقار من قائمة الطلبات أو عرض التصرفات العقارية.
- اختر إلغاء الطلب وحدد سبب الإلغاء بدقة قبل إرسال الطلب.
- أرفق أي مستندات تطلبها المنصة لإثبات الإلغاء أو صحة بيانات السداد.
- تابع حالة الطلب وبيانات الحساب البنكي حتى اكتمال قرار الاسترداد وتحويل المبلغ.
متى يمكن استرداد ضريبة التصرفات العقارية؟
تحصر المادة التاسعة من اللائحة التنفيذية حالات الاسترداد الأساسية في المبالغ المسددة بالزيادة أو الخطأ، والتصرف غير المكتمل، والتصرف الذي تم إلغاؤه وفق الشروط النظامية. وتشمل حالة السداد بالخطأ أيضًا الموقف الذي تدفع فيه الضريبة ثم يتبين لاحقًا أن التصرف كان معفى. الفكرة الأساسية هنا أن الاسترداد يرتبط بسبب قانوني قابل للإثبات، وليس بمجرد وجود خسارة مالية أو تراجع تجاري عن الصفقة. لذلك يجب ربط كل مطالبة بالمستند الذي يثبت سببها، مثل إثبات الإعفاء أو رد المقابل أو مستند الإلغاء أو ما يثبت الفرق بين الضريبة المستحقة والمبلغ المدفوع. وقد يكون المبلغ المسترد كامل الضريبة أو جزءًا منها فقط بحسب مقدار ما ثبت أنه غير مستحق.
| الحالة | إمكانية الاسترداد | ما الذي يجب إثباته؟ |
|---|---|---|
| السداد بالزيادة | ممكن | أن المبلغ المستحق فعليًا أقل من المبلغ المسدد |
| السداد بالخطأ | ممكن | سبب عدم استحقاق كامل المبلغ أو جزء منه |
| ثبوت إعفاء التصرف بعد السداد | ممكن | انطباق الإعفاء والمستندات المؤيدة له |
| تصرف عقاري لم يكتمل | ممكن | عدم اكتمال التصرف ورد المقابل المستلم عند اشتراطه |
| إلغاء تصرف موثق | ممكن بشروط | رد كامل القيمة وإعادة العقار خلال 90 يومًا وعدم تغير وصفه وإشعار الهيئة |
أي مسار استرداد ضريبة التصرفات العقارية يناسب حالتك؟
أسرع طريقة لفهم الملف هي تحديد المرحلة التي وصلت إليها الصفقة والسبب الذي جعل الضريبة غير مستحقة. لا تستخدم إجراء الإلغاء قبل الإفراغ إذا كانت الملكية قد انتقلت بالفعل، ولا تتعامل مع دعم المسكن الأول باعتباره مجرد إلغاء بيع، ولا تخلط بين ضريبة التصرفات العقارية وضريبة القيمة المضافة الخاصة بمدخلات المطورين. الجدول التالي يربط أكثر السيناريوهات شيوعًا بالمسار الذي يبدأ منه الفحص، ثم يجب التحقق من المستندات والمدة الخاصة بالحالة قبل التقديم. وإذا كانت المعاملة مركبة أو قيمتها كبيرة، فالأفضل مراجعة أساسها النظامي قبل إجراء نقل ملكية جديد قد ينشئ تصرفًا ضريبيًا آخر. واختيار المسار الصحيح من البداية يقلل احتمالات إعادة الطلب بسبب استخدام إجراء لا يناسب المرحلة الفعلية للصفقة.
| حالتك | ابدأ من | النقطة الحاسمة |
|---|---|---|
| دفعت ثم تراجعتم قبل الإفراغ | إلغاء طلب تسجيل التصرف | تأكد أن الإفراغ أو التوثيق لم يتم |
| تم التوثيق ثم ألغي البيع | فحص شروط الإلغاء النظامية | راقب مهلة 90 يومًا وإعادة كامل القيمة |
| دفعت أكثر من المستحق | تصحيح البيانات ثم طلب الاسترداد عند الحاجة | اثبت قيمة الضريبة الصحيحة |
| اتضح أن التصرف معفى | إثبات الإعفاء وطلب رد المبلغ | اثبت أن شروط الإعفاء كانت متحققة |
| مسكن أول وتم السداد | فحص استحقاق تحمل الدولة | استخدم شهادة التحمل وإثبات السداد |
| مطور يريد استرداد VAT على المدخلات | مسار ضريبة القيمة المضافة | لا تطبق قواعد RETT على مدخلات المشروع |
من يحق له تقديم طلب استرداد ضريبة التصرفات العقارية؟
الأصل النظامي أن المتصرف أو ممثله هو من يطالب باسترداد ضريبة التصرفات العقارية. والمتصرف هو الطرف الذي ينقل ملكية العقار أو الحق العقاري، وغالبًا يكون البائع في البيع المعتاد. ويمكن أن يتفق الطرفان تجاريًا على أن يتحمل المشتري قيمة الضريبة أو يسددها فعليًا، لكن هذا الاتفاق لا يغير تلقائيًا صفة الطرف الذي يرتبط به الالتزام أمام الهيئة أو صفة مقدم طلب الاسترداد. لذلك يجب قبل التقديم مراجعة طلب تسجيل التصرف نفسه، وصفة أطرافه، ومن يمثل المتصرف، والحساب البنكي المحدد لرد المبلغ. وإذا كان مقدم الطلب وكيلًا أو ممثلًا لشركة، فيجب أن تكون صفته ومستند تمثيله صالحة ومناسبة للمعاملة، وأن تغطي صلاحياته الإجراء الذي يتقدم به أمام الهيئة.
استرداد الضريبة بعد إلغاء البيع عقب التوثيق
إذا تم توثيق التصرف بالفعل، فلا يكفي أن يتفق البائع والمشتري على الرجوع في البيع حتى تسترد الضريبة تلقائيًا. اللائحة تجعل الاسترداد ممكنًا عند إلغاء التصرف إذا استوفيت شروط محددة، والهدف هو التأكد من أن العملية عادت فعليًا إلى وضعها السابق ولم تتحول إلى تصرف جديد مستقل. لذلك يجب تنفيذ الإلغاء وترتيب المستندات بالتسلسل الصحيح قبل إعادة الملكية، لأن تجاوز المهلة أو تغير وصف العقار قد يمنع معاملة العملية على أنها إلغاء مؤهل للاسترداد.
- أعِد كامل قيمة العقار: اثبت أن المالك السابق رد كامل المقابل إلى المتصرف له، وليس جزءًا منه فقط.
- أعِد العقار للمالك السابق: نفذ إعادة النقل من خلال التوثيق لدى كاتب العدل أو الموثق المعتمد.
- التزم بمهلة التسعين يومًا: أتم إعادة النقل خلال 90 يومًا من تاريخ توثيق التصرف محل الإلغاء.
- حافظ على وصف العقار: تجنب أي تغيير في وصف العقار خلال الفترة التي يعتمد عليها طلب الإلغاء.
- أشعر الهيئة بالإلغاء: اتبع الإجراء والإطار الزمني الذي تحدده الهيئة لتحديث بيانات التصرف وطلب الاسترداد.
شروط ومستندات استرداد ضريبة التصرفات العقارية
لا توجد حزمة مستندات واحدة تنطبق على كل طلب، لأن الملف يجب أن يثبت واقعة محددة: لماذا دفعت الضريبة، ولماذا أصبح المبلغ غير مستحق، وما الذي حدث للتصرف بعد السداد. وتملك الهيئة صلاحية طلب مستندات إضافية للتحقق من الطلب، لذلك الأفضل تجهيز ملف قصير ومترابط بدل رفع أوراق كثيرة لا تعالج سبب الاسترداد.
- اثبت السداد: جهز رقم طلب تسجيل التصرف وإثبات دفع الضريبة وأي مرجع للفاتورة أو السداد.
- اثبت سبب الاسترداد: أرفق العقد أو الصك أو مستند الإلغاء أو الإعفاء أو ما يثبت الخطأ أو الزيادة بحسب الحالة.
- اثبت رد المقابل: قدم ما يثبت إعادة الأموال بين الأطراف عندما تكون الحالة تصرفًا غير مكتمل أو إلغاءً يشترط رد القيمة.
- حدّث بيانات البنك: تأكد من صحة الحساب البنكي المحدد في طلب الاسترداد لأن اللائحة تنص على رد المبلغ إلى الحساب المسجل في الطلب.
- تحقق من الصفة: أرفق الوكالة أو مستند التمثيل إذا قدم الطلب ممثل عن المتصرف أو ممثلًا لشخص اعتباري.
كم مدة استرداد ضريبة التصرفات العقارية وما آخر موعد للتقديم؟
يجب التفريق بين مهلة تقديم الطلب ومدة نظر الهيئة في الطلب. تنص اللائحة على تقديم طلب الاسترداد خلال مدة لا تتجاوز 12 شهرًا من تاريخ استحقاق سداد الضريبة المرتبط بالتصرف الذي نتجت عنه واقعة الاسترداد. وإذا نشأ الحق في الاسترداد بسبب قرار نهائي من جهة قضائية مختصة أو قرار تسوية مع الهيئة، فيطبق مسار الستين يومًا المنصوص عليه في المادة التاسعة. وبعد تقديم الطلب، تصدر الهيئة قرارها خلال 30 يومًا، ويجوز لها تمديد مدة القرار مرة واحدة لمدة مماثلة مع إشعار مقدم الطلب. وعند الموافقة كليًا أو جزئيًا، تنهي إجراءات الرد خلال 30 يومًا من تاريخ الموافقة. وهذه المدد تختلف عن الوقت الذي قد يحتاجه صاحب الطلب أصلًا لتصحيح البيانات أو استكمال المستندات قبل قبول الملف مكتملًا.
| المرحلة | المدة النظامية |
|---|---|
| تقديم الطلب في الحالة العامة | خلال 12 شهرًا من تاريخ استحقاق السداد المرتبط بواقعة الاسترداد |
| الطلب المرتبط بقرار قضائي نهائي أو تسوية | خلال 60 يومًا من القرار ذي الصلة |
| قرار الهيئة في طلب الاسترداد | خلال 30 يومًا من تقديم الطلب، مع إمكانية تمديد واحدة لمدة مماثلة |
| رد المبلغ بعد الموافقة | خلال 30 يومًا من تاريخ الموافقة |
أمثلة على حساب واسترداد ضريبة التصرفات العقارية
الأمثلة التالية توضح طريقة التفكير ولا تستبدل فحص المستندات الفعلية. بما أن معدل الضريبة 5%، فإن الضريبة على عقار قيمته مليون ريال تساوي 50 ألف ريال. لكن مبلغ الاسترداد لا يساوي دائمًا كامل الضريبة؛ فقد يكون المطلوب رد فرق فقط إذا كان السداد بالزيادة، أو كامل المبلغ إذا لم يكتمل التصرف أو أُلغي وفق الشروط. لذلك اربط رقم المطالبة بسبب الاسترداد نفسه ولا تبدأ من افتراض أن كل مبلغ تم دفعه سيعاد بالكامل. كما يجب فصل قيمة الصفقة عن قيمة الضريبة ومبلغ الاسترداد المتوقع في أي مذكرة أو مستند يرفع للهيئة حتى يكون أساس المطالبة واضحًا وقابلًا للمراجعة، مع بيان طريقة الوصول إلى الرقم المطلوب رده.
| المثال | ما حدث | المبلغ محل المطالبة |
|---|---|---|
| سداد بالزيادة | المستحق 40,000 ريال وتم دفع 50,000 ريال | فرق 10,000 ريال إذا ثبتت القيمة الصحيحة |
| صفقة بقيمة مليون ريال لم تكتمل | تم دفع 50,000 ريال ثم لم يكتمل التصرف | قد يكون كامل 50,000 ريال محل استرداد إذا استوفيت شروط الحالة |
| تصرف تبين أنه معفى | تم السداد ثم ثبت انطباق إعفاء نظامي | المبلغ الذي ثبت عدم استحقاقه بسبب الإعفاء |
| مسكن أول بقيمة 1,400,000 ريال | الدولة تتحمل الضريبة عن أول مليون ريال عند استيفاء الشروط | حتى 50,000 ريال من الضريبة وفق استحقاق تحمل الدولة |
استرداد ضريبة التصرفات العقارية للمشتري
عبارة استرداد ضريبة التصرفات العقارية للمشتري شائعة في البحث، لكن يجب فصل من تحمل العبء المالي عن من يملك صفة المطالبة أمام الهيئة. قد يدفع المشتري قيمة الضريبة فعليًا أو يتحملها بموجب اتفاق مع البائع، بينما يبقى المتصرف هو المسؤول الأصلي عن الضريبة أمام الهيئة ويكون هو أو ممثله صاحب طلب الاسترداد وفق اللائحة. لذلك إذا كنت مشتريًا وسددت المبلغ ثم فشلت الصفقة، راجع بيانات طلب تسجيل التصرف والعقد والحساب البنكي قبل تقديم أي طلب. وإذا كان هناك اتفاق خاص بينك وبين البائع على تحمل الضريبة، فاحتفظ به لأنه قد يكون مهمًا في تسوية العلاقة المالية بين الطرفين حتى لو لم يغير الصفة النظامية أمام الهيئة.
استرداد ضريبة التصرفات العقارية للمسكن الأول
للمسكن الأول معالجة خاصة؛ فالدولة تتحمل ضريبة التصرفات العقارية بنسبة 5% عن مبلغ لا يزيد على مليون ريال من قيمة المسكن الأول للمواطن السعودي، بما يصل إلى 50 ألف ريال عند استيفاء الشروط. وتوضح خدمة تحمل ضريبة التصرفات العقارية للمسكن الأول في سكني أن الاستفادة تتم من خلال شهادة التحمل. كما توضح الأسئلة الشائعة الرسمية للمسكن الأول أن من سبق له إتمام الشراء وسداد الضريبة بسبب عدم علمه بتحمل الدولة يمكنه التقدم بما يثبت السداد والملكية لدراسة التعويض إذا اجتاز شرط المسكن الأول. لذلك لا تعامل هذه الحالة كإلغاء بيع؛ ابدأ أولًا بإثبات الاستحقاق وشهادة التحمل والمبلغ المدفوع، واحتفظ بمستند السداد والصك لأنهما من أهم ما يثبت أن الضريبة دفعت فعلًا على المسكن محل الطلب.
استرداد ضريبة التصرفات العقارية للأراضي والأفراد
تخضع الأراضي في الأصل لضريبة التصرفات العقارية مثل بقية العقارات إذا لم ينطبق إعفاء، ويمكن أن ينشأ عنها استرداد إذا تحقق سبب عام من أسباب الاسترداد مثل السداد بالخطأ أو الزيادة أو عدم اكتمال التصرف أو الإلغاء المستوفي للشروط. أما تحمل الدولة لضريبة المسكن الأول فلا يشمل شراء الأرض أو البناء الذاتي وفق FAQ سكني، ولذلك يجب عدم الخلط بين استرداد ضريبة التصرفات العقارية للأراضي وبين دعم المسكن الأول. وبالنسبة للأفراد، لا توجد نسبة استرداد مستقلة لمجرد أن مقدم الطلب شخص طبيعي؛ الذي يحدد الاستحقاق هو سبب عدم استحقاق الضريبة والمستندات والمدة. إذا كان النزاع مرتبطًا بقيمة العقار، فقد يفيد فهم ما هو التقييم العقاري قبل الاعتراض على القيمة المستخدمة.
استرداد ضريبة التصرفات العقارية للشركات
لا يوجد نظام استرداد منفصل لمجرد أن المتصرف شركة؛ فحالات الاسترداد الأساسية تطبق متى تحققت شروطها. لكن ملفات الشركات قد تكون أكثر تعقيدًا عندما تتداخل مع نقل حصص في شركات عقارية، أو معاملات بين أشخاص مرتبطين، أو مقابل غير نقدي، أو خلاف حول القيمة السوقية العادلة. في هذه الحالات قد تراجع الهيئة قيمة التصرف وفق صلاحياتها، ولهذا تصبح جودة المستندات والتقييم المالي أكثر أهمية من مجرد إثبات التحويل البنكي. ويجب كذلك مطابقة المعالجة الضريبية مع القيود والعقود والسجلات الداخلية حتى لا يظهر طلب الاسترداد منفصلًا عن المستندات المحاسبية للمعاملة. ويمكن للشركة الرجوع إلى مكاتب التقييم العقاري المعتمدة أو معايير التقييم العقاري عندما يكون جوهر الملف هو القيمة السوقية المستخدمة في احتساب الضريبة.
هل المطور العقاري يسترد ضريبة التصرفات أم ضريبة القيمة المضافة؟
المطور العقاري قد يتعامل مع الضريبتين، لكنهما مساران مختلفان تمامًا. ضريبة التصرفات العقارية ترتبط بواقعة التصرف العقاري ونقل الملكية أو الحقوق العقارية وفق النظام، بينما استرداد ضريبة القيمة المضافة للمطور المؤهل يتعلق عادة بضريبة المدخلات على تكاليف ومشتريات وخدمات المشروع وفق قواعد VAT الخاصة بالمطورين المؤهلين. لذلك إذا كان السؤال عن فاتورة مقاول أو مواد بناء أو خدمات مهنية تحملت ضريبة قيمة مضافة، فالمسار غالبًا ليس استرداد RETT. وهذا التفريق مهم للشركات لأن استخدام نموذج أو مستندات ضريبة مختلفة قد يضعف الطلب حتى لو كان أصل المبلغ قابلًا للاسترداد في مساره الصحيح. ويمكن مراجعة دليل استرداد ضريبة القيمة المضافة في السعودية، وكذلك شروط الحصول على رخصة مطور عقاري معتمد لفهم صفة المطور في المعالجات المرتبطة بالنشاط.
| وجه المقارنة | استرداد RETT | استرداد VAT للمطور |
|---|---|---|
| الضريبة محل الطلب | ضريبة التصرف العقاري | ضريبة القيمة المضافة على المدخلات المؤهلة |
| سبب الاسترداد | خطأ أو زيادة أو عدم اكتمال أو إلغاء أو إعفاء | ضريبة مدخلات قابلة للاسترداد وفق قواعد المطور المؤهل |
| المستندات المحورية | طلب التصرف والصك أو العقد ومستند سبب الاسترداد | الفواتير والسجلات والمصروفات المؤهلة ومتطلبات التأهيل |
متى قد يرفض طلب الاسترداد أو يخصم من مبلغه؟
- تحقق من وجود سبب نظامي: تجنب تقديم طلب لمجرد أن الصفقة أصبحت غير مربحة أو أن أحد الأطراف غير رأيه إذا لم تتحقق حالة استرداد معترف بها.
- التزم بشروط الإلغاء: تأكد أن إعادة العقار بعد التوثيق تعني رد الضريبة إذا لم ترد كامل القيمة أو فاتت مهلة التسعين يومًا أو تغير وصف العقار.
- قدم الطلب في المدة: احسب آخر موعد للمطالبة حتى تنتهي مهلة الاثني عشر شهرًا أو المدة الخاصة بالقرار القضائي أو التسوية.
- عالج الاعتراض القائم: انتظر القرار النهائي إذا كان مبلغ السداد بالزيادة محل اعتراض أو تظلم قائم، لأن اللائحة تمنع نظر طلب استرداد هذا المبلغ قبل حسم النزاع.
- راجع الالتزامات الأخرى: توقع أن تخصم الهيئة أو تحتجز مبلغًا من الاسترداد إذا كانت على المتصرف ضرائب أو زكاة أو غرامات أو مبالغ أخرى مستحقة وغير مسددة.
مثال من قرار فعلي على استرداد ضريبة التصرفات العقارية
تنشر الأمانة العامة للجان الزكوية والضريبية والجمركية قرارات فعلية في منازعات ضريبة التصرفات العقارية، وهي مفيدة لفهم كيفية تقييم الوقائع والمستندات. وفي قرار منشور ضمن مدونة 2024، طالب مكلف باسترداد 5,000 ريال ضريبة مدفوعة عند فرز صكوك عقار مملوك على الشيوع بنسبة 50% لكل مالك. وخلصت الدائرة إلى قبول طلبه بعد أن ثبت أن الفرز لم ينتج عنه انتقال ملكية بين الأطراف، وألزمت الهيئة برد المبلغ. ويمكن مراجعة مدونة قرارات ضريبة التصرفات العقارية لعام 2024. ويظهر المثال عمليًا أهمية توصيف الواقعة نفسها: هل حدث نقل ملكية حقيقي أم مجرد فرز لحقوق قائمة؟ هذا المثال للتوضيح فقط، لأن كل قرار يرتبط بوقائعه ومستنداته والنصوص السارية وقت النزاع.
ماذا تفعل إذا رُفض طلب استرداد ضريبة التصرفات العقارية؟
ابدأ بقراءة سبب الرفض بدل إعادة إرسال الطلب نفسه. قد تكون المشكلة في صفة مقدم الطلب، أو نقص المستندات، أو فوات المدة، أو أن الواقعة لا تدخل أصلًا ضمن حالات الاسترداد. وإذا كان الرفض مرتبطًا بتفسير إعفاء أو قيمة عقار أو معاملة شركة، فحدد النقطة القانونية أو المحاسبية محل الخلاف واجمع المستندات التي تعالجها مباشرة. وتختص اللجان الضريبية بالنظر في المنازعات والاعتراضات الداخلة ضمن اختصاصها وفق القواعد السارية، لذلك قد يصبح مسار الاعتراض مناسبًا بعد استنفاد الإجراء الإداري المطلوب. واحفظ نسخة من القرار والمراسلات والمرفقات السابقة حتى تستطيع مقارنة سبب الرفض بما ستقدمه لاحقًا وعدم تكرار نفس النقص. وفي الملفات المعقدة يمكن الاستعانة بخدمة استشارات ضريبية أو مكتب استشارات زكاة وضريبة لمراجعة أساس المطالبة قبل التصعيد.
أخطاء شائعة تضعف طلب الاسترداد
- فرّق بين المشتري والمتصرف: راجع صفة مقدم الطلب بدل افتراض أن من دفع الضريبة هو صاحب المطالبة النظامية دائمًا.
- ميّز بين الإلغاء قبل الإفراغ وبعده: استخدم إلغاء طلب التسجيل للحالة الأولى، وافحص شروط الإلغاء النظامية إذا تم التوثيق بالفعل.
- تحقق من نوع الضريبة: افصل RETT عن VAT، خصوصًا إذا كان الملف لمطور عقاري أو يتعلق بمواد بناء وخدمات مشروع.
- احفظ سلسلة الإثبات: اربط إثبات السداد بالعقد أو الصك ومستند الإلغاء أو الإعفاء أو التصحيح بدل إرسال وثائق متفرقة بلا تفسير.
- راجع المهلة مبكرًا: ابدأ قبل قرب نهاية الاثني عشر شهرًا لأن طلب مستندات إضافية أو تصحيح البيانات قد يستهلك وقتًا.
- تأكد من الاستحقاق قبل الشراء: استخرج شهادة تحمل ضريبة المسكن الأول مسبقًا عندما تكون مؤهلًا بدل الدخول في مسار استرداد كان يمكن تجنبه.
كيف تساعد حلول التصنيف في ملفات استرداد الضريبة العقارية؟
بعض حالات الاسترداد بسيطة ويمكن تنفيذها مباشرة عبر المنصة، خصوصًا عندما يكون البيع قد ألغي قبل الإفراغ وبيانات الطلب واضحة. لكن الملفات تصبح أكثر حساسية عند وجود شركة، أو نزاع حول من تحمل الضريبة، أو إعفاء لم يطبق، أو اختلاف في قيمة العقار، أو أكثر من تصرف مترابط، أو رفض سابق من الهيئة. تساعد حلول التصنيف في مراجعة تسلسل المعاملة والمستندات، وتحديد سبب الاسترداد الصحيح، وفصل ضريبة التصرفات العقارية عن ضريبة القيمة المضافة أو الالتزامات الزكوية الأخرى، وتجهيز ملف مطالبة أو اعتراض منظم. وإذا كان الخلاف متعلقًا بالقيمة السوقية، فالمهم تقديم مستندات تعالج أساس التقييم بدل الاكتفاء بإثبات أن مبلغًا معينًا تم سداده.
الأسئلة الشائعة عن استرداد ضريبة التصرفات العقارية
هل يمكن استرداد ضريبة التصرفات العقارية بعد السداد؟ راجع سبب السداد؛ يمكن الاسترداد إذا تحققت حالة نظامية مثل الزيادة أو الخطأ أو عدم اكتمال التصرف أو الإلغاء المستوفي للشروط أو ثبوت الإعفاء.
هل يمكن استرداد الضريبة إذا لم يتم الإفراغ؟ ألغ طلب التسجيل من بوابة التصرفات العقارية إذا كانت المعاملة ما زالت قبل الإفراغ، ثم تابع مسار الاسترداد المرتبط بالطلب.
هل يمكن استرداد الضريبة بعد الإفراغ؟ تحقق من شروط إلغاء التصرف، وأبرزها رد كامل القيمة وإعادة العقار خلال 90 يومًا وعدم تغير وصفه وإشعار الهيئة.
هل يستطيع المشتري تقديم طلب الاسترداد؟ راجع صفة المتصرف وممثلِه في طلب التسجيل؛ تحمل المشتري للمبلغ لا يجعله تلقائيًا صاحب المطالبة أمام الهيئة.
هل يمكن استرداد الضريبة للمسكن الأول؟ اثبت استحقاق تحمل الدولة وشهادة المسكن الأول والسداد؛ وتوضح FAQ سكني إمكانية دراسة تعويض من دفع ثم ثبت استحقاقه.
هل يشمل دعم المسكن الأول الأرض؟ افصل بين دعم المسكن الأول وقواعد RETT العامة؛ تحمل الدولة يخص المسكن الأول القائم ولا يشمل شراء الأرض أو البناء الذاتي وفق FAQ سكني.
هل تستطيع الشركات استرداد الضريبة؟ طبّق حالات الاسترداد العامة على الشركة إذا كانت طرفًا مؤهلًا، مع مراجعة أي قضايا قيمة سوقية أو حصص شركات عقارية أو أشخاص مرتبطين.
هل يمكن استرداد ضريبة التصرفات العقارية للأراضي؟ اثبت سبب الاسترداد مثل الخطأ أو الزيادة أو عدم اكتمال البيع أو الإلغاء؛ نوع العقار وحده لا يمنع الاسترداد.
هل يمكن للهيئة خصم غرامات أو زكاة من مبلغ الاسترداد؟ توقع الخصم أو الاحتجاز إذا كانت هناك ضرائب أو زكاة أو غرامات أو مبالغ أخرى مستحقة وغير مسددة على المتصرف.
الخلاصة
استرداد ضريبة التصرفات العقارية يعتمد على سبب محدد يمكن إثباته، وليس على مجرد رغبة الأطراف في استعادة المبلغ. ابدأ بتحديد ما إذا كان السداد بالخطأ أو الزيادة، أو أن التصرف لم يكتمل، أو تم إلغاؤه وفق الشروط، أو ظهر إعفاء لم يطبق. بعد ذلك راجع صفة مقدم الطلب والمدة والمستندات قبل التقديم، واربط قيمة المطالبة بالمبلغ الذي ثبت أنه غير مستحق فعلًا. إذا كان الملف لمسكن أول، فاستخدم مسار تحمل الدولة وشهادة الاستحقاق، وإذا كان لمطور عقاري فافصل بوضوح بين RETT واسترداد VAT. وفي المعاملات المعقدة أو المرفوضة، اجمع المستندات التي تعالج سبب الخلاف نفسه قبل تقديم اعتراض أو طلب جديد، وراجع المصدر الحكومي الأحدث إذا تغيرت خطوات الخدمة الإلكترونية.