الفحص النافي للجهالة المالي هو مراجعة مستقلة لحسابات الشركة المستهدفة تسبق إتمام صفقات الدمج والاستحواذ أو الاستثمار أو التمويل، وتهدف إلى معرفة الوضع المالي الحقيقي للمنشأة قبل دفع أي مبلغ. ويشمل مراجعة القوائم المالية وتقييم الالتزامات والديون وفحص الإيرادات والمصروفات.
في هذا الدليل توضح شركة حلول التصنيف أنواع الفحص وأهميته وخطوات تنفيذه والمستندات المطلوبة ومؤشرات الخطر التي يكشفها، وكيف يؤثر تقريره على سعر الصفقة، كما تقدم خدمات المراجعة والتدقيق المحاسبي التي تدعم هذا النوع من الإجراءات بمنهجية دقيقة.
ما هو الفحص النافي للجهالة المالي؟
الفحص النافي للجهالة المالي (Financial Due Diligence – FDD) مراجعة يجريها طرف مستقل لحسابات شركة معينة قبل أن يوقّع المشتري أو المستثمر أو الممول الصفقة. وسبب الحاجة إليه أن الأرقام تصل إلى المشتري من البائع مباشرة، وقد لا تعكس الواقع كاملًا. فتتولى جهة مستقلة فحص التدفقات النقدية والأرباح والديون والمصروفات ومقارنتها بالسجلات الفعلية، لتوضح كم تساوي الشركة فعلًا وما الذي يمكن التفاوض عليه قبل الاتفاق على السعر. وسُمّي بالنافي للجهالة لأن غايته ألا يدخل المشتري صفقة وهو يجهل حقيقة ما يدفعه فيها.
الفرق بين الفحص النافي للجهالة المالي والتدقيق (المراجعة)
يخلط كثيرون بين الفحص النافي للجهالة والمراجعة السنوية للقوائم المالية، وهما مختلفان في الغرض والتوقيت:
| وجه المقارنة | الفحص النافي للجهالة المالي | التدقيق (المراجعة) |
|---|---|---|
| الغرض | دعم قرار صفقة محددة وتحديد السعر والمخاطر. | إبداء رأي في عدالة القوائم المالية. |
| التوقيت | قبل الصفقة، لمرة واحدة. | دوري، في نهاية كل سنة مالية. |
| الجهة المستفيدة | المشتري أو المستثمر أو الممول (وأحيانًا البائع). | الشركة وملاكها والجهات المنظمة. |
| محور التركيز | جودة الأرباح ورأس المال العامل والديون والالتزامات المخفية. | سلامة القوائم المالية وفق المعايير المحاسبية المعتمدة. |
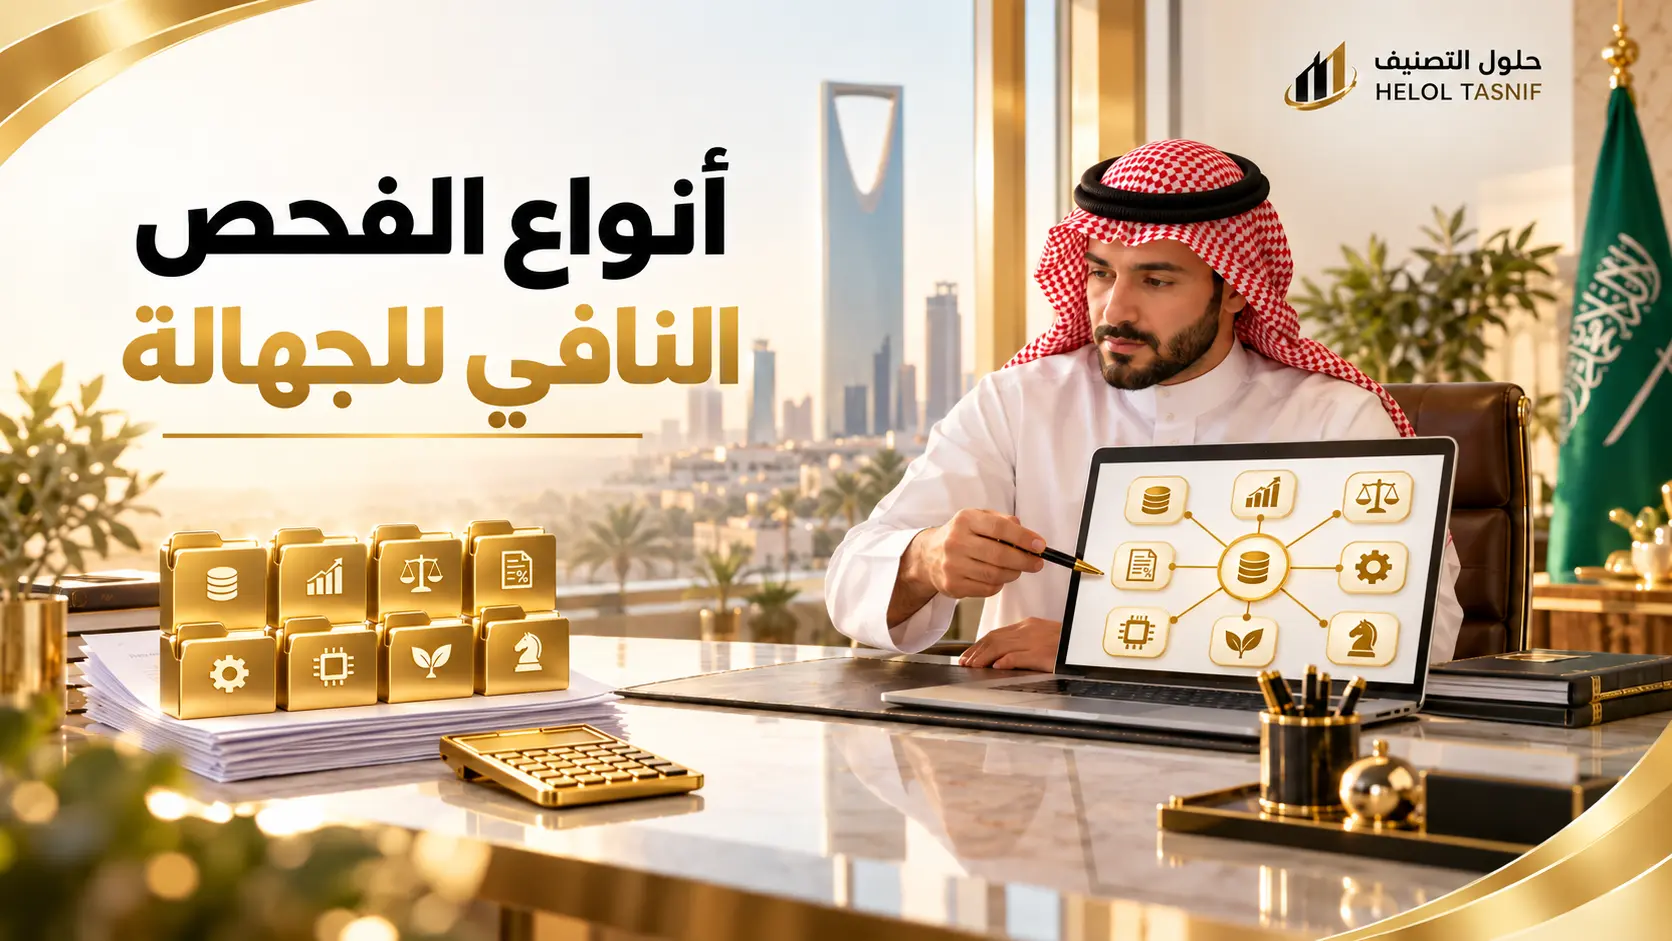
أنواع الفحص النافي للجهالة
تختلف أنواع الفحص النافي للجهالة حسب الجانب المراد التحقق منه، وغالبًا ما تُنفَّذ بالتوازي لتكوين صورة شاملة عن الشركة المستهدفة قبل إتمام الصفقة، وهي كالآتي:
الفحص المالي
يشمل تدقيق القوائم المالية والديون والالتزامات والتدفقات النقدية، وتقييم جودة الأرباح للتأكد من سلامة الوضع المالي، والكشف عن أي مبالغة في الأرقام أو التزام غير معلن.
الفحص التجاري والسوقي
يتعرف على موقع الشركة في السوق وحصتها وقدرتها على المنافسة وخطط نموها، ويختبر واقعية توقعات الإيرادات عبر تحليل العملاء والمنافسين والموردين.
الفحص القانوني
يراجع هيكل الشركة والعقود وحقوق الملكية الفكرية وتراخيص العمل والدعاوى القضائية القائمة أو المحتملة، للتأكد من خلوها من مخاطر قانونية قد تنتقل إلى المشتري بمجرد إتمام الصفقة.
الفحص الضريبي
يقيّم الوضع الضريبي والزكوي للشركة في الماضي والحاضر، ومدى امتثالها للأنظمة، وما عليها من التزامات مستحقة أو مؤجلة أو غير معلنة. وفي السعودية يشمل ذلك مراجعة الإقرارات الزكوية وإقرارات ضريبة القيمة المضافة وضريبة الاستقطاع والربوط والمراسلات مع هيئة الزكاة والضريبة والجمارك.
الفحص التشغيلي
يقيّم كفاءة العمليات الداخلية وأنظمة الإنتاج وسلاسل التوريد وقابلية التوسع والتقنيات المستخدمة، لتحديد نقاط القوة والضعف واكتشاف فرص التحسين بعد الاستحواذ.
الفحص التقني
يراجع البنية التقنية والبرمجيات والأمن السيبراني وملكية الأنظمة وخصوصية البيانات، وتبرز أهميته عند الاستحواذ على شركات تقنية أو تعتمد أعمالها على أنظمة برمجية.
الفحص البيئي
يكشف الالتزامات البيئية للشركة وما قد تحمله من تكاليف تنظيف أو غرامات مستقبلية كبيرة على الممول أو المشتري.
الفحص الاستراتيجي
يوضح مدى توافق الصفقة مع أهداف المستثمر وجدوى خطة الدمج والتكامل المتوقع بين الطرفين، ليضمن أن الصفقة خطوة استراتيجية ناجحة وليست مجرد فرصة مالية.
أهمية الفحص النافي للجهالة المالي قبل الاستحواذ والاستثمار
تزداد أهمية الفحص النافي للجهالة المالي كلما زادت قيمة الصفقة أو تعقّد هيكل الشركة المستهدفة، لأنه ينقل القرار من الانطباع الشخصي إلى معلومات وبيانات موثقة، إضافة إلى ما يلي:
- الكشف عن الالتزامات المخفية: يتعرف على الديون غير المعلنة والمطالبات المحتملة والضمانات الممنوحة للغير التي لا تظهر في القوائم.
- تقوية موقف التفاوض: تمنح النتائج الموثقة المشتري سندًا لتخفيض السعر أو إضافة ضمانات أو تعديل الشروط.
- الوصول إلى سعر مناسب: يحدد الأرباح والأصول بما يعكس قدرة الشركة الحقيقية، فلا يدفع المشتري ثمن أرباح لن تتكرر.
- طمأنة الممولين والشركاء: يمنح المستثمرين والبنوك ثقة أكبر بأرقام الصفقة.
- حماية رأس المال: يمنع الدخول في صفقات تستنزف السيولة بعد الإغلاق مباشرة.
- التخطيط لما بعد الاستحواذ: يحدد المجالات التي يمكن تطويرها ماليًا بعد إتمام الدمج.
الفحص النافي للجهالة من جانب البائع (Vendor Due Diligence)
لا يقتصر الفحص على المشتري، فقد يطلبه البائع بنفسه قبل عرض الشركة للبيع. يتيح ذلك له اكتشاف المشكلات وتصحيحها مسبقًا، وتقديم تقرير موثّق للمشترين المحتملين يختصر وقت الصفقة ويقلل المفاجآت أثناء التفاوض.
تحليل جودة الأرباح ورأس المال العامل
يعد هذا المحور قلب الفحص النافي للجهالة المالي، لأن سعر الشركة يعتمد في الأغلب على أرباحها التشغيلية، ولأن سيولتها اليومية تتوقف على سلامة رأس المال العامل.
تحليل جودة الأرباح
يتأكد المحللون من أن الأرباح المعلنة قابلة للتكرار وليست ناتجة عن ظروف استثنائية، ويشمل ذلك:
- مراجعة سياسات الاعتراف بالإيرادات وتوقيتها.
- تعديل الأرباح باستبعاد البنود غير المتكررة، مثل بيع أصول أو إيرادات لمرة واحدة، للوصول إلى الأرباح التشغيلية المعدلة (Normalized EBITDA) التي يُبنى عليها السعر في كثير من الصفقات.
- فحص تركّز الإيرادات في عدد قليل من العملاء.
- فحص المعاملات مع الأطراف ذات العلاقة وهل هي بشروط السوق.
- مقارنة الأرباح المحاسبية بالتدفقات النقدية التشغيلية.
مراجعة رأس المال العامل
تقيس مراجعة رأس المال العامل قدرة الشركة على تمويل عملياتها اليومية، وتحدد المستوى الذي يُفترض تسليمه عند إتمام الصفقة، وتركز على:
- الذمم الدائنة وتاريخ السداد للموردين.
- أعمار الذمم المدينة وإمكانية تحصيلها.
- حركة المخزون ووجود بضاعة راكدة.
- أي تغير موسمي في رأس المال العامل خلال العام.
وللاستزادة في قراءة هذه المؤشرات راجع كيفية تحليل القوائم المالية للشركات وإدارة السيولة النقدية في الشركات.
خطوات إجراء الفحص النافي للجهالة
يتم الفحص وفق تسلسل واضح يغطي كل المخاطر دون إطالة، على النحو التالي:
- توقيع اتفاقية سرية: لحماية البيانات الحساسة المتبادلة بين الأطراف.
- تحديد النطاق والأهداف: الاتفاق على الأجزاء المطلوب فحصها والفرق المسؤولة عن كل محور.
- إعداد قائمة الطلبات: إرسال قائمة بالأوراق والمستندات المطلوبة من الشركة المستهدفة.
- إنشاء غرفة البيانات: رفع الأوراق في مساحة رقمية آمنة ومشفرة ليراجعها فريق الفحص بسرعة ودقة.
- التحليل والاختبار: تحليل الأرباح والتدفقات والديون ورأس المال العامل واختبار عينات من العمليات.
- مقابلات الإدارة والزيارات الميدانية: مناقشة الأرقام مع الإدارة والتحقق من حالة الأصول على أرض الواقع.
- إعداد التقرير: صياغة النتائج والمخاطر والتوصيات في تقرير رسمي شامل.
- عرض النتائج: مناقشتها مع المستثمر أو الممول أو المشتري لتحديد الخطوة التالية.
المستندات المطلوبة
تختلف قائمة المستندات حسب حجم الشركة المستهدفة ونشاطها، لكنها تضم عادة البيانات الرئيسية التالية:
- القوائم المالية: لآخر ثلاث سنوات غالبًا، مع القوائم الدورية للفترة الحالية.
- الحسابات التفصيلية: دفتر الأستاذ وميزان المراجعة الشهري.
- البنوك والتمويل: كشوف الحسابات البنكية وجداول السداد واتفاقيات التسهيلات.
- المخزون والأصول: مستندات الأصول الثابتة وتقارير المخزون وسياسة الإهلاك.
- الإقرارات الضريبية والزكوية: الإقرارات المقدمة والمراسلات مع الجهات المعنية ونتائج أي فحص سابق.
- الذمم: أعمار الذمم الدائنة والمدينة وتفاصيل أكبر الموردين والعملاء.
- الموارد البشرية: كشف رواتب الموظفين ومزاياهم ومستحقات نهاية الخدمة.
- العقود المؤثرة: عقود الموردين والعملاء الرئيسية والإيجار والتمويل.
- الموازنات والتوقعات: الخطط المستقبلية وفرضياتها.
مؤشرات الخطر التي يكشفها الفحص
تظهر أثناء الفحص النافي للجهالة المالي مؤشرات تنبّه المشتري أو الممول إلى محاور تتطلب تدقيقًا أعمق، وهي:
- ربح محاسبي مرتفع مع تدفق نقدي تشغيلي سالب أو ضعيف.
- مبالغ غير محصّلة منذ فترة طويلة دون مخصصات.
- اعتماد جزء كبير من المبيعات على عدد قليل من العملاء.
- أصناف بطيئة الحركة مسجلة بقيم لا تعكس إمكانية بيعها.
- ضمانات وعقود طويلة الأجل لا تظهر في القوائم المالية.
- تغيير في سياسات الاعتراف بالإيرادات أو تغيير متكرر للمراجع.
- تسويات على الأرباح دون مستندات داعمة.
- معاملات كبيرة مع أطراف ذات علاقة أو نزاعات ضريبية مفتوحة.
تقرير الفحص وتأثيره على سعر الصفقة
يعد تقرير الفحص المالي المنتج النهائي، وهو وثيقة يستند إليها المشتري في التفاوض، وتلخّص أهم الملاحظات وأثرها على الصفقة:
| ما كشفه الفحص | الأثر المحتمل على الصفقة |
|---|---|
| انخفاض الربح المعدل عن المعلن | تقليل السعر المبني على مضاعف الأرباح. |
| زيادة صافي الدين أو وجود التزامات شبيهة بالدين | خصم مباشر من سعر الصفقة. |
| انخفاض رأس المال العامل عن المستوى الطبيعي | تسوية قيمة الصفقة عند الإغلاق. |
| مخاطر قانونية أو ضريبية محتملة | تقديم ضمانات أو تعويضات أو حجز جزء من السعر. |
| مخاطر غير قابلة للمعالجة | إعادة النظر في الصفقة أو الانسحاب منها. |
كم يستغرق الفحص ومن ينفذه؟
تختلف مدة الفحص النافي للجهالة قبل الاستحواذ وجهة تنفيذه حسب حجم الشركة وجاهزية بياناتها وتعقيد عملياتها.
مدة الفحص
تتراوح من أيام للمنشآت الصغيرة البسيطة إلى عدة أسابيع للشركات الكبيرة والصفقات المعقدة، وتقصر المدة كلما كان النظام المحاسبي للشركة منظمًا وسجلاتها مكتملة واستجابتها سريعة لطلبات المستندات.
ما الذي يحدد تكلفة الفحص؟
لا توجد تكلفة موحدة للفحص، فهي تتأثر بحجم الشركة المستهدفة وعدد مسارات الفحص المطلوبة (مالي، ضريبي، تشغيلي…)، وجاهزية السجلات المحاسبية، والمدة المتاحة للتنفيذ، وتعقيد هيكل الشركة وعدد الكيانات التابعة. ويُحدَّد عرض السعر بعد الاطلاع على نطاق العمل.
من ينفذ الفحص
يمكن أن ينفذه أكثر من طرف، منهم:
- مكاتب المحاسبة والمراجعة المتخصصة في الصفقات، مثل حلول التصنيف.
- المستشارون الماليون وفرق خدمات الصفقات.
- الفرق الداخلية بالتعاون مع مستشارين قانونيين وضريبيين.
ومن الأفضل الاعتماد على جهة مستقلة ذات خبرة بالسوق السعودي والمعايير المحاسبية المطبقة فيه، مثل حلول التصنيف التي تقدم خدمات الفحص النافي للجهالة لأصحاب الشركات والمستثمرين لدراسة أوضاع المؤسسات المستهدفة واتخاذ قراراتهم بثقة.
الأسئلة الشائعة
ما هو Due Diligence؟
مصطلح قانوني ومالي يعني بذل العناية الواجبة قبل إتمام الصفقات أو الالتزام بالعقود، أي التأكد المسبق من حقائق الشركات والمؤسسات بدلًا من الاكتفاء بما تعرضه. وانتقل استخدامه من الأنظمة القانونية إلى عالم الأعمال والاستثمار.
متى يجب إجراء الفحص النافي للجهالة؟
يُجرى غالبًا بعد توقيع خطاب النوايا وقبل توقيع اتفاقية البيع، أي خلال المدة التي يسمح فيها البائع بالاطلاع على سجلات الشركة. ويُجرى أيضًا عند دخول شريك جديد أو بيع الشركة أو حصة مؤثرة فيها أو طلب تمويل كبير أو التحضير لإدراج الشركة في السوق المالية، لأن القرار يُتخذ هنا بناءً على بيانات موثقة.
هل يشمل الفحص الجانب المالي فقط؟
لا. الفحص النافي للجهالة المالي أحد مسارات الفحص، وتضاف إليه مسارات أخرى تشغيلية وقانونية وضريبية وتجارية بحسب طبيعة الصفقة، ويمكن دمج بعضها معًا، كالمسار المالي والضريبي، لتحقيق صورة شاملة.
ما الفرق بين الفحص النافي للجهالة المالي والتدقيق؟
الفحص النافي للجهالة المالي يدعم قرار صفقة محددة ويبحث في جودة الأرباح ورأس المال العامل والالتزامات المخفية، أما التدقيق فيبدي رأيًا في عدالة القوائم المالية وفق المعايير المحاسبية في نهاية كل سنة مالية.
ما الذي يحدد تكلفة الفحص النافي للجهالة المالي؟
تتأثر التكلفة بحجم الشركة المستهدفة وعدد مسارات الفحص وجاهزية السجلات والمدة المتاحة وتعقيد هيكل الشركة، ويُحدَّد السعر بعد الاطلاع على نطاق العمل.
في الختام، يبرز الفحص النافي للجهالة المالي كأداة رئيسية لتقييم التزامات المنشآت والتحقق من سلامة بياناتها وفهم مصادر المخاطر قبل أي قرار استثماري. وكلما نُفِّذ وفق معايير واضحة واحترافية قلّت احتمالات المفاجآت المالية. ولذلك يقدم مكتب حلول التصنيف دعمًا متخصصًا لإجراء الفحص بشكل مهني، يساعد المستثمرين والشركات على تقييم الفرص بكفاءة واتخاذ قراراتهم وفق معلومات موثوقة.