شركة مساهمة مبسطة في السعودية: الشروط والمميزات والعيوب والفرق عن شركة المساهم
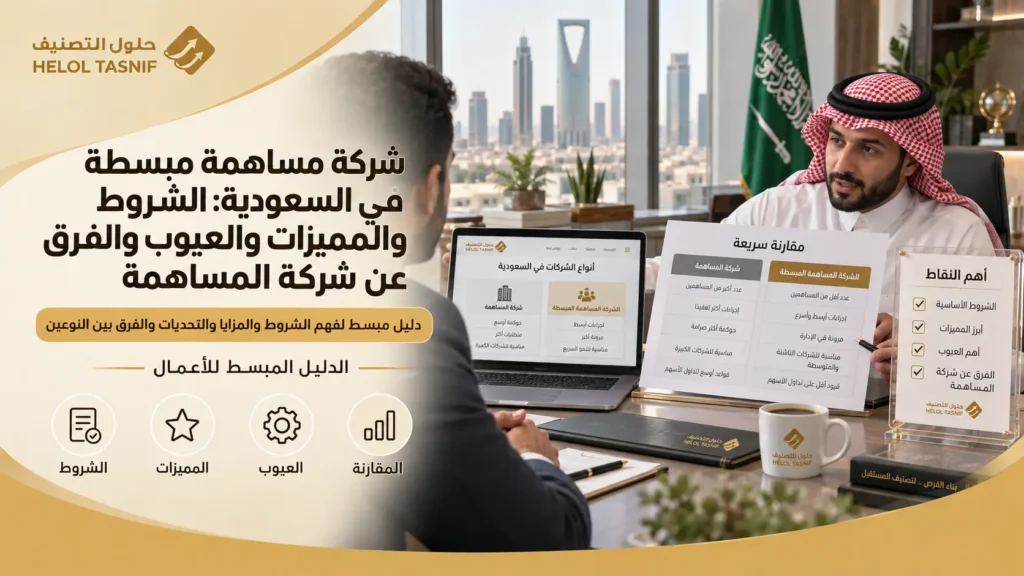
شركة مساهمة مبسطة هي أحد الأشكال النظامية للشركات في السعودية، صُممت لتجمع بين هيكل الملكية القائم على الأسهم وبين مرونة أكبر في الإدارة وقرارات المساهمين وتنظيم انتقال الأسهم مقارنة بشركة المساهمة العادية. ويجيز نظام الشركات تأسيسها من شخص واحد أو أكثر، ولا يطبق عليها الحد الأدنى لرأس المال المقرر لشركة المساهمة العادية، كما يترك للمساهمين مساحة واسعة لتنظيم الحوكمة داخل النظام الأساس. لكن كلمة «مبسطة» لا تعني أن التأسيس أو الإدارة بلا التزامات. نجاح هذا الشكل يعتمد بدرجة كبيرة على جودة النظام الأساس؛ لأنه يحدد طريقة الإدارة، ونصاب القرارات، وحقوق المساهمين، وفئات الأسهم، وضوابط انتقالها، وآليات الخروج وتسوية النزاعات. لذلك يفيد هذا الدليل في الإجابة عن السؤال الأهم: متى تكون شركة المساهمة المبسطة أنسب من شركة المساهمة العادية أو الشركة ذات المسؤولية المحدودة؟ الخلاصة السريعة: يمكن تأسيس شركة المساهمة المبسطة في السعودية من شخص واحد أو أكثر، ولا يسري عليها الحد الأدنى لرأس المال البالغ 500 ألف ريال المقرر لشركة المساهمة العادية. ويمكن أن يديرها رئيس أو مدير أو أكثر أو مجلس إدارة أو هيكل آخر يحدده النظام الأساس. وتسمح بمرونة واسعة في قرارات المساهمين وقيود انتقال الأسهم، لكنها تحتاج إلى نظام أساس دقيق لأن المرونة غير المنضبطة قد تتحول إلى نزاعات أو غموض في السيطرة والخروج والاستثمار. ما هي شركة المساهمة المبسطة في النظام السعودي؟ شركة المساهمة المبسطة هي شكل مستقل من أشكال الشركات التجارية التي يعترف بها نظام الشركات السعودي. وترد ضمن الأشكال النظامية في المادة الرابعة إلى جانب شركة التضامن، وشركة التوصية البسيطة، وشركة المساهمة، والشركة ذات المسؤولية المحدودة. وتسري عليها أحكام شركة المساهمة فيما لم يرد بشأنه نص خاص في باب شركة المساهمة المبسطة وبما يتفق مع طبيعتها. وتمنح المادة 138 المساهمين مساحة واسعة لتنظيم هيكلة الشركة وطريقة عملها في النظام الأساس. كما يحل المساهمون محل الجمعية العامة العادية وغير العادية لشركة المساهمة في نطاق الأحكام التي تسري عليها، ويمكن للنظام الأساس تحديد من يتولى هذه الاختصاصات حيث يسمح النظام بذلك. وهذا هو جوهر «التبسيط»: تقليل القيود الهيكلية الإلزامية وترك مساحة أكبر لتصميم الإدارة والقرارات بما يناسب الملاك والمستثمرين. يمكن الرجوع إلى نظام الشركات السعودي، وإذا كنت تقارن هذا الشكل ببقية الكيانات المتاحة، فراجع أيضًا دليل أنواع الشركات في القانون السعودي. ما أهم خصائص شركة المساهمة المبسطة؟ لفهم هذا الشكل بسرعة، الأفضل النظر إلى القرارات التي يتيحها للمؤسسين بدل الاكتفاء بتعريف قانوني مختصر. أهم الخصائص العملية هي: العنصر شركة المساهمة المبسطة الأثر العملي عدد المؤسسين شخص واحد أو أكثر يمكن استخدامها حتى مع مالك واحد رأس المال لا يسري عليها الحد الأدنى المقرر للمساهمة العادية مرونة أكبر في تحديد رأس المال المناسب للمشروع الإدارة رئيس أو مدير أو أكثر أو مجلس إدارة أو غير ذلك لا يفرض شكل إداري واحد على جميع الشركات قرارات المساهمين النظام الأساس يحدد النصاب والآلية ضمن حدود النظام إمكان تصميم حوكمة تناسب المؤسسين والمستثمرين القرارات بالتمرير يمكن النص عليها في النظام الأساس اتخاذ بعض القرارات دون اجتماع فعلي الأسهم يمكن تنظيم الأنواع والفئات والحقوق المرتبطة بها مفيد عند وجود مؤسسين ومستثمرين بحقوق مختلفة انتقال الأسهم يمكن وضع قيود وموافقات وضوابط قوية وفق النظام حماية هيكل الملكية والتحكم في دخول أطراف جديدة ما الفرق بين شركة المساهمة وشركة المساهمة المبسطة؟ الفرق الأساسي أن شركة المساهمة العادية تخضع لبنية حوكمة أكثر تحديدًا، بينما تسمح المساهمة المبسطة للمساهمين بتصميم جزء أكبر من الإدارة والقرارات في النظام الأساس. ولا يعني ذلك أن المساهمة المبسطة «أفضل» دائمًا؛ فشركة المساهمة العادية قد تكون أنسب عندما تحتاج المنشأة إلى هيكل أكثر تقليدية أو تتجه إلى متطلبات تنظيمية أو سوقية تفرض ذلك. المقارنة شركة المساهمة شركة المساهمة المبسطة الحد الأدنى لرأس المال 500,000 ريال لرأس المال المصدر، والمدفوع عند التأسيس لا يقل عن الربع لا يسري عليها هذا الحد الأدنى النظامي الإدارة يديرها مجلس إدارة لا يقل عن ثلاثة أعضاء رئيس أو مدير أو أكثر أو مجلس إدارة أو هيكل آخر وفق النظام الأساس الجمعيات جمعية عامة عادية وغير عادية وفق أحكام النظام المساهمون يحلون محل الجمعيات في نطاق الأحكام المطبقة عليها النصاب وآلية القرار أكثر تنظيمًا بنصوص شركة المساهمة مرونة أوسع لتحديد النصاب والأنصبة في النظام الأساس القرارات بالتمرير توجد آليات خاصة للمجلس والحالات النظامية يمكن النص صراحة على تمرير قرارات المساهمين دون اجتماع شخص واحد ممكن وفق النظام الحالي ممكن كذلك، والمادة 150 تنظم الحالة مباشرة مرونة انتقال الأسهم تخضع لأحكام شركة المساهمة والنظام الأساس يمكن تصميم قيود وموافقات وإلزام بالبيع ضمن الأحكام الخاصة بها للمزيد عن الشكل التقليدي، يمكن مراجعة مراحل تأسيس الشركات المساهمة. وتوضح وزارة التجارة في خدمة تأسيس شركة مساهمة أن الحد الأدنى لرأس المال المصدر هو 500 ألف ريال، بينما لا يطبق هذا الحد على المساهمة المبسطة. كم الحد الأدنى لرأس مال شركة المساهمة المبسطة؟ لا يفرض نظام الشركات على شركة المساهمة المبسطة الحد الأدنى البالغ 500 ألف ريال المقرر لشركة المساهمة العادية. وتنص المادة 139 على تحديد مقدار رأس المال المصدر وقيمة المدفوع منه في النظام الأساس، مع جواز النص على رأس مال مصرح به، ثم تقرر صراحة عدم سريان الحد الأدنى الخاص بشركة المساهمة على هذا الشكل. هذه النقطة لا تعني أن أي رقم رمزي يصلح لكل نشاط. رأس المال يجب أن يتناسب عمليًا مع طبيعة المشروع والتشغيل والتزامات الشركة، وقد توجد متطلبات رأسمالية أو تراخيص إضافية يفرضها منظم قطاعي على نشاط معين مثل الأنشطة المالية أو التأمينية أو غيرها. لذلك يجب الفصل بين عدم وجود حد أدنى عام في نظام الشركات وبين أي حد خاص قد يرتبط بالنشاط. تصحيح شائع: لا تنقل شرط 500 ألف ريال من شركة المساهمة العادية إلى شركة المساهمة المبسطة. المقارنة الصحيحة تبدأ من المادة 59 للمساهمة العادية والمادة 139 للمساهمة المبسطة. هل يمكن تأسيس شركة مساهمة مبسطة من شخص واحد؟ نعم، يمكن تأسيس شركة مساهمة مبسطة من شخص واحد طبيعي أو اعتباري. وتوضح المادة 150 أنه إذا تأسست الشركة من شخص واحد أو آلت جميع أسهمها إلى شخص واحد، تقتصر مسؤولية هذا الشخص على المال الذي خصصه لرأس مال الشركة، وتكون له صلاحيات وسلطات المساهمين، على أن تصدر قراراته كتابة وتدون في سجل خاص لدى الشركة. وتؤكد خدمة وزارة التجارة الحالية أن الشركة يمكن أن يؤسسها شخص واحد أو أكثر. لذلك فإن عبارة «المساهمة المبسطة تحتاج عدة مساهمين» غير صحيحة. وفي الوقت نفسه، لا ينبغي تقديم ميزة «الشخص الواحد» وكأنها حصرية لهذا الشكل؛ فالنظام الحالي يسمح أيضًا بشركة مساهمة عادية من شخص واحد وبشركة ذات مسؤولية محدودة من شخص واحد. إذا كان هدف المالك
مميزات وعيوب الشركات القابضة في السعودية: متى تكون مناسبة لأعمالك؟
مميزات وعيوب الشركات القابضة لا يمكن تقييمها بمجرد القول إن القابضة «تحمي الأصول» أو «تسهل الاستثمار». الهيكل القابض قد يكون مفيدًا عندما تملك عدة أنشطة أو شركات وتريد فصل المخاطر، وتنظيم الملكية، وتخصيص رأس المال، ودخول مستثمرين في نشاط دون آخر. لكنه في المقابل يضيف كيانات قانونية وحوكمة وحسابات ومعاملات داخل المجموعة والتزامات زكوية وضريبية ومحاسبية قد لا تكون مبررة إذا كان النشاط بسيطًا أو شركة واحدة فقط. والقرار الصحيح ليس: «هل الشركة القابضة جيدة؟» بل: هل المنافع التي سيحققها الهيكل القابض في حالتك تتجاوز تكلفة وتعقيد إنشاء وإدارة مجموعة شركات؟ في هذا الدليل نربط المزايا والعيوب بنظام الشركات السعودي الحالي، ونوضح متى تكون الشركة تابعة فعلًا، ولماذا لا تُعد نسبة 51% القاعدة الوحيدة، وما أثر القابضة على المخاطر والحوكمة والزكاة وضريبة القيمة المضافة والقوائم المالية الموحدة. الخلاصة السريعة: الشركة القابضة تكون أكثر فائدة عندما توجد مجموعة أنشطة أو شركات تحتاج إلى ملكية مركزية مع فصل تشغيلي واضح. أهم مزاياها تنظيم الملكية، فصل بعض المخاطر، مرونة الاستثمار والتخارج، وإدارة رأس المال على مستوى المجموعة. وأهم عيوبها زيادة التعقيد الإداري والمحاسبي، تكلفة الامتثال، صعوبة ضبط التعاملات بين الشركات، وخطر المركزية الزائدة. ولا يمنح وجود شركة قابضة إعفاءً زكويًا أو ضريبيًا تلقائيًا. مميزات وعيوب الشركات القابضة في جدول الميزة الحقيقية للشركة القابضة تظهر عندما يحل الهيكل مشكلة موجودة بالفعل. فإذا كنت تدير ثلاثة أنشطة مختلفة المخاطر أو تريد دخول مستثمر في أحدها دون بقية المجموعة، قد يكون الفصل مفيدًا. أما إذا كان لديك نشاط واحد بسيط، فقد تتحول القابضة إلى طبقة إضافية من التكلفة دون عائد واضح. الميزة المحتملة الفائدة العملية العيب أو التكلفة المقابلة فصل الأنشطة وضع كل نشاط في شركة مستقلة بدل جمع المخاطر في كيان واحد إدارة أكثر من شركة وسجلات وحسابات وعقود مستقلة إدارة الملكية مركزيًا رؤية أوضح لملكية المجموعة والقرارات الاستثمارية المركزية الزائدة قد تبطئ الشركات التابعة أو تقلل استقلال الإدارة مرونة الاستثمار والتخارج بيع أو إدخال مستثمر في شركة تابعة دون بيع المجموعة كلها تقييمات واتفاقات مساهمين وحقوق تصويت وحوكمة أكثر تعقيدًا تخصيص رأس المال توجيه التمويل بين أنشطة مختلفة وفق الأولويات القروض والضمانات بين الشركات قد تربط مخاطرها ماليًا خدمات مركزية مشاركة بعض وظائف المالية والموارد البشرية والإدارة تحتاج اتفاقات وتسعيرًا وتوثيقًا واضحًا للمعاملات داخل المجموعة تنظيم الملكية العائلية جمع ملكية عدة شركات تحت هيكل واحد يسهل التخطيط للخلافة لا يغني عن ميثاق عائلي وحقوق واضحة وآلية لحل النزاعات تقارير على مستوى المجموعة رؤية مالية مجمعة لأداء الأنشطة التابعة متطلبات أعلى للقوائم الموحدة وإلغاء المعاملات والأرصدة الداخلية ما هي الشركة القابضة وفق نظام الشركات السعودي؟ الشركة القابضة في النظام السعودي هي شركة مساهمة أو شركة مساهمة مبسطة أو شركة ذات مسؤولية محدودة، تؤسس شركات أو تمتلك حصصًا أو أسهمًا في شركات قائمة تصبح تابعة لها. وهذا هو التعريف الوارد في المادة 216 من نظام الشركات السعودي, هذه النقطة مهمة لأن بعض الشروحات القديمة ما زالت تحصر الشركة القابضة في شركة المساهمة أو الشركة ذات المسؤولية المحدودة، بينما النظام الحالي أضاف شركة المساهمة المبسطة ضمن الأشكال التي يمكن أن تتخذها الشركة القابضة. لذلك يجب بناء الهيكل على النظام الحالي لا على نصوص أو مقالات سابقة, كما أن وصف الشركة بأنها قابضة يتعلق بعلاقتها بالشركات التابعة وسيطرتها عليها، وليس بمجرد وجود كلمة «قابضة» في الاسم. وإذا كنت ما زلت في مرحلة اختيار الشكل القانوني، يمكن مراجعة دليل إجراءات تأسيس شركة في السعودية لفهم خطوات التأسيس العامة دون تكرارها كاملة هنا. ما أهم مميزات الشركات القابضة؟ أهم ميزة في الهيكل القابض هي القدرة على إدارة مجموعة أعمال تحت ملكية مركزية مع الإبقاء على شركات تشغيلية منفصلة. هذا الفصل يمكن أن يخدم الاستثمار والحوكمة والتمويل عندما يكون للمجموعة أكثر من نشاط أو أكثر من فئة من المخاطر. فصل الأنشطة والمخاطر: إذا كانت المجموعة تملك شركة مقاولات وشركة تقنية وشركة عقارية، فإن وضع كل نشاط في كيان مستقل يجعل العقود والأصول والموظفين والالتزامات التشغيلية أوضح. ولا يعني ذلك أن المخاطر تختفي، لكنه يمنع جمع كل نشاط تلقائيًا داخل نفس الشركة. مرونة إدخال المستثمرين أو التخارج: يمكن للمجموعة إدخال مستثمر في شركة تقنية مثلًا دون منحه حصة مباشرة في العقار أو النشاط الصناعي. وبالعكس يمكن بيع شركة تابعة أو جزء منها دون بيع المجموعة بأكملها، بحسب شكل الشركات والاتفاقات والقيود النظامية. تخصيص رأس المال: تسمح الملكية المركزية للإدارة بمقارنة احتياجات الشركات التابعة وتوجيه الاستثمارات وفق العائد والمخاطر والأولوية الاستراتيجية. لكن أي تمويل أو قرض أو ضمان بين الشركات يجب توثيقه ومعالجته بصورة صحيحة بدل نقل الأموال بصورة غير منظمة. حوكمة الملكية العائلية: في المجموعات العائلية قد تساعد القابضة على الفصل بين ملكية العائلة وتشغيل الأنشطة، وتسهيل تنظيم انتقال الملكية أو دخول الجيل التالي. لكنها لا تستبدل قواعد الحوكمة، ويفضل ربط الهيكل بسياسات واضحة لاتخاذ القرار وتعارض المصالح والخلافة. ويمكن مراجعة مقال آليات حوكمة الشركات لفهم أدوات الرقابة وتوزيع الصلاحيات بصورة أوسع. ما أهم عيوب الشركات القابضة؟ أكبر عيب في الشركة القابضة هو أن كل ميزة في الفصل والتنظيم تقابلها تكلفة في الإدارة والامتثال والمحاسبة. وإذا لم تكن هناك مشكلة حقيقية يحلها الهيكل، فقد تصبح القابضة مجرد شركة إضافية تحتاج إلى إدارة وحسابات وقرارات وعقود دون أن تضيف قيمة اقتصادية. زيادة عدد الكيانات: كل شركة تابعة لها شخصيتها وعملياتها وسجلاتها والتزاماتها. ويجب المحافظة على عقود وحسابات وسياسات واضحة لكل شركة بدل التعامل مع المجموعة وكأنها حساب واحد. تعقيد المحاسبة والتقارير: وجود معاملات بين الشركات مثل القروض والخدمات والمصاريف المشتركة والتوزيعات يرفع عبء التسويات والمطابقات، وقد يتطلب إعداد قوائم مالية موحدة على مستوى المجموعة وفق الإطار المحاسبي المنطبق. تكلفة الحوكمة: تحتاج المجموعة إلى تحديد القرارات التي تبقى لدى مجلس أو إدارة القابضة والقرارات التي تفوض للشركات التابعة. إذا احتاجت كل عملية شراء أو توظيف أو تسعير إلى موافقة مركزية، قد يتحول الهيكل إلى عنق زجاجة بدل أن يحسن الإدارة. تعقيد الالتزامات الزكوية والضريبية: وجود قابضة لا يعني تلقائيًا أن المجموعة تقدم إقرارًا واحدًا أو تعامل ككيان واحد في كل الأنظمة. شروط الزكاة وضريبة القيمة المضافة تختلف، كما سنوضح لاحقًا. متى تعتبر الشركة تابعة للقابضة؟ وهل يجب امتلاك 51%؟ لا، امتلاك 51% من رأس المال ليس الطريق الوحيد لاعتبار الشركة تابعة وفق نظام الشركات السعودي. المادة 217 تربط التبعية بالسيطرة، وتضع أكثر من حالة يمكن أن تنشأ بها العلاقة بين القابضة والتابعة. الحالة متى تعد الشركة تابعة؟ أغلبية التصويت إذا منحت حصص أو أسهم القابضة أغلبية حقوق التصويت في الشركة السيطرة على الإدارة إذا كانت القابضة تسيطر منفردة على تعيين أو عزل المدير
دراسة جدوى مشاريع صغيرة في السعودية 2026: خطوات عملية وأفكار ونموذج مالي
دراسة جدوى مشاريع صغيرة في السعودية هي عملية اختبار فكرة المشروع قبل استثمار رأس المال فيها، من خلال التحقق من وجود طلب حقيقي في السوق، وتقدير تكاليف التأسيس والتشغيل، وتحديد الإيرادات الممكنة، وحساب نقطة التعادل والتدفق النقدي ورأس المال العامل، ثم قياس المخاطر والاشتراطات التنظيمية قبل اتخاذ قرار التنفيذ. والنتيجة الصحيحة للدراسة ليست دائمًا «ابدأ»؛ فقد تكون «عدّل الفكرة» أو «غيّر الموقع» أو «خفّض التكلفة» أو حتى «لا تستثمر الآن». وبالنسبة للمشروع الصغير تحديدًا، لا تحتاج الدراسة إلى مئات الصفحات، لكنها تحتاج إلى أرقام قابلة للدفاع عنها. الفرق بين دراسة مفيدة وملف شكلي هو أن كل افتراض رئيسي فيها يجب أن يكون له مصدر أو منطق واضح: لماذا توقعت هذا العدد من العملاء؟ كيف حددت الإيجار؟ ما الطاقة التشغيلية الواقعية؟ وما حجم السيولة التي ستحتاجها قبل أن تصل المبيعات إلى نقطة التعادل؟ ما المقصود بدراسة جدوى مشاريع صغيرة في السعودية؟ دراسة جدوى المشاريع الصغيرة هي تحليل منهجي يختبر ما إذا كانت فكرة المشروع قابلة للتنفيذ وتستحق الاستثمار داخل السوق السعودي قبل الالتزام برأس المال. وهي لا تكتفي بحساب الربح المتوقع، بل تربط حجم الطلب بطريقة التشغيل والتكاليف والسيولة والتراخيص والمخاطر حتى تصل إلى قرار واضح: ابدأ، عدّل المشروع، أو لا تبدأ. وتتكون دراسة الجدوى للمشروع الصغير عادةً من خمسة محاور مترابطة: الدراسة التسويقية: تحديد العملاء المستهدفين، حجم الطلب، المنافسين، الأسعار، وقنوات الوصول إلى السوق. الدراسة الفنية والتشغيلية: تحديد الموقع والمساحة والمعدات والموظفين والموردين والطاقة التشغيلية اللازمة لتنفيذ المشروع. الدراسة المالية: حساب تكاليف التأسيس والتشغيل، ورأس المال العامل، والإيرادات المتوقعة، ونقطة التعادل، والتدفقات النقدية، والعائد على الاستثمار. الدراسة النظامية: التحقق من النشاط والتراخيص والاشتراطات الحكومية والالتزامات التنظيمية التي تؤثر في إمكانية تشغيل المشروع داخل السعودية. تحليل المخاطر: اختبار تأثير انخفاض المبيعات أو ارتفاع التكاليف أو تأخر التشغيل وغيرها من السيناريوهات التي قد تغير جدوى المشروع. وتضع «منشآت» ضمن المحاور الرئيسية في نموذجها الإرشادي دراسة السوق، والدراسة الفنية، والدراسة المالية، وتوضح أن دراسة الجدوى تساعد صاحب المشروع على تقييم فرص النجاح والمخاطر قبل التنفيذ. ويمكن الرجوع مباشرة إلى نموذج دراسة الجدوى من منشآت عند بناء الدراسة. ومن المهم أيضًا عدم الخلط بين الاستخدام الشائع لعبارة «مشروع صغير» وبين التصنيف الرسمي للمنشآت. فوفق تصنيف «منشآت»، تقع المنشأة الصغيرة عادةً ضمن نطاق 6 إلى 49 موظفًا بدوام كامل وإيرادات سنوية تتجاوز 3 ملايين وحتى 40 مليون ريال، بينما تقع المنشأة متناهية الصغر ضمن نطاق 1 إلى 5 موظفين وإيرادات سنوية حتى 3 ملايين ريال. ويمكن مراجعة التصنيف الرسمي للمنشآت الصغيرة والمتوسطة للتفاصيل. لكن الباحث عن «دراسة جدوى مشروع صغير» لا يقصد بالضرورة منشأة تقع داخل هذا التصنيف الرسمي؛ فقد يقصد مشروعًا جديدًا محدود رأس المال أو التشغيل. لذلك يغطي هذا الدليل عمليًا المشروعات الجديدة والمتناهية الصغر والصغيرة، مع زيادة عمق الدراسة كلما ارتفعت قيمة الاستثمار أو تعقّد النشاط. كيفية إعداد دراسة جدوى مشاريع صغيرة خطوة بخطوة يمكن إعداد دراسة جدوى لمشروع صغير من خلال تحويل الفكرة تدريجيًا إلى افتراضات قابلة للقياس، ثم اختبارها قبل الالتزام برأس المال. والترتيب العملي يكون كالتالي: حدد فكرة المشروع والعميل المستهدف: وضّح ما الذي ستبيعه، ولمن، وما المشكلة أو الحاجة التي سيحلها المشروع. اختبر السوق والطلب: حدد حجم الطلب الفعلي، المنافسين، مستويات الأسعار، وقنوات الوصول إلى العملاء في المدينة أو المنطقة المستهدفة. حدد نموذج التشغيل: اختر الموقع والمساحة والمعدات والموظفين والموردين والطاقة التشغيلية المناسبة. راجع التراخيص والاشتراطات: تحقق من النشاط الاقتصادي الصحيح والمتطلبات البلدية والقطاعية والرسوم قبل توقيع عقود طويلة أو شراء معدات. احسب تكاليف التأسيس والتشغيل: افصل بين تكاليف البداية، والمصاريف الثابتة، والتكاليف المتغيرة، ورأس المال العامل. ابنِ توقعات المبيعات: احسب الإيرادات من عدد العملاء أو الوحدات المتوقع بيعها ومتوسط السعر، بدل وضع رقم مبيعات سنوي غير مبني على بيانات. أعد النموذج المالي: احسب هامش المساهمة ونقطة التعادل والتدفقات النقدية وفترة استرداد الاستثمار والمؤشرات المناسبة لطبيعة المشروع. اختبر السيناريوهات والمخاطر: راقب أثر انخفاض المبيعات أو ارتفاع التكاليف أو تأخر التشغيل على السيولة والربحية. اتخذ القرار النهائي: صنف النتيجة إلى ابدأ، عدّل، أو لا تبدأ بناءً على قدرة المشروع على تجاوز نقطة التعادل وتحمل السيناريو المتحفظ وتوفير السيولة المطلوبة. هل دراسة الجدوى ضرورية فعلًا للمشروع الصغير؟ نعم إذا كان القرار يتضمن رأس مال أو التزامًا طويل الأجل؛ لكن حجم الدراسة يجب أن يتناسب مع حجم المخاطرة. مشروع خدمة منزلية بتكاليف بسيطة قد يبدأ بدراسة مبدئية واختبار سوق قبل إعداد نموذج أكثر تفصيلًا، بينما محل بإيجار سنوي وتجهيزات وموظفين أو مشروع صناعي بآلات ومخزون يحتاج دراسة أعمق قبل التوقيع والشراء. القيمة الحقيقية للدراسة أنها تجبرك على تحويل العبارات العامة إلى أرقام. بدل «الطلب ممتاز»، يجب تقدير عدد العملاء المحتملين وسلوك الشراء. وبدل «الإيجار مناسب»، تقارن تكلفة الموقع بحجم المبيعات اللازم لتغطيته. وبدل «أربح 30%»، تفصل هامش المساهمة عن صافي الربح والتدفق النقدي. كما أن دراسة الجدوى تساعد على اكتشاف مشاكل لا تظهر في فكرة المشروع نفسها: احتياج مرتفع لرأس المال العامل، موسمية الطلب، تراخيص مكلفة، اعتماد على مورد واحد، نقطة تعادل أعلى من الطاقة التشغيلية، أو فترة استرداد لا تتناسب مع المخاطرة. وهذه النقاط ترتبط مباشرة بأسباب تعثر المشاريع؛ ويمكن مراجعة مقال أسباب فشل الشركات الناشئة لفهم المخاطر التي يجب اختبارها قبل الإطلاق. ما الفرق بين دراسة الجدوى وخطة العمل ونموذج العمل؟ دراسة الجدوى تختبر هل المشروع قابل للتنفيذ ومجدي اقتصاديًا، بينما خطة العمل تشرح كيف سيتم تشغيل المشروع بعد اتخاذ قرار البدء، ونموذج العمل يوضح كيف سيخلق المشروع القيمة ويحقق الإيراد. الخلط بينها يؤدي إلى ملفات جميلة بصريًا لكنها لا تجيب عن السؤال الاستثماري. الأداة السؤال الذي تجيب عنه متى تستخدم؟ دراسة الجدوى هل المشروع يستحق الاستثمار؟ قبل الالتزام برأس المال والموقع والمعدات نموذج العمل من العميل؟ وما القيمة؟ وكيف نكسب المال؟ عند تطوير الفكرة واختبار طريقة تحقيق الإيراد خطة العمل كيف سنطلق المشروع ونديره وننمو؟ بعد ثبوت الجدوى أو بالتوازي مع مرحلة التمويل والتنفيذ لذلك لا تبدأ بكتابة الهيكل الإداري وخطة التسويق التفصيلية قبل التأكد أن السوق والاقتصاديات الأساسية للمشروع منطقية. وبعد ثبوت الجدوى، تصبح الخطة المالية للمشروع أداة مهمة لإدارة التنفيذ والميزانية والتدفق النقدي. كيف تختار فكرة مشروع صغير تستحق دراسة الجدوى؟ لا تبدأ بالسؤال «ما أكثر مشروع مربح؟»، بل اسأل: ما المشكلة التي يدفع العميل لحلها، وهل أستطيع تقديم الحل بهامش يسمح للمشروع بالاستمرار؟ فكرة المشروع تستحق الدراسة عندما يوجد عميل واضح، ومشكلة أو حاجة متكررة، وطريقة للوصول إليه بتكلفة معقولة، وإمكانية تنفيذ الخدمة أو المنتج بالجودة المطلوبة، ومساحة لتحقيق هامش بعد كل التكاليف. قبل إعداد نموذج مالي كامل، نفذ اختبارًا مبدئيًا للفكرة: راقب المنافسين،
تكلفة دراسة الجدوى في السعودية: الأسعار والعوامل وما يشمله السعر
تكلفة دراسة الجدوى في السعودية تختلف بشكل واسع لأنك لا تدفع مقابل عدد صفحات ثابت، بل مقابل حجم البحث ونوع المشروع وعمق التحليل والغرض من الدراسة. وبمراجعة الأسعار المنشورة في السوق السعودي خلال 2026، تبدأ التقييمات الأولية من بضعة آلاف من الريالات، بينما ترتفع الدراسات التفصيلية الموجهة للتمويل أو للمشروعات الصناعية والعقارية والصحية إلى عشرات الآلاف وقد تتجاوز ذلك. لذلك فالسؤال الأهم ليس فقط كم السعر، بل ماذا يشمل عرض السعر وهل الدراسة مناسبة للقرار الذي ستتخذه؟ الخلاصة السريعة: أسعار دراسة الجدوى في السعودية ليست تعرفة حكومية موحدة. كنطاق سوقي استرشادي في 2026، قد تبدأ الدراسة الأولية بنحو 3,000 إلى 8,000 ريال، وتدور الدراسات الأساسية والتفصيلية للمشروعات الصغيرة والمتوسطة غالبًا بين 5,000 و35,000 ريال، بينما قد تصل الدراسات الموجهة للتمويل أو المشروعات المعقدة إلى 30,000 حتى 120,000 ريال أو أكثر. قارن نطاق العمل والمخرجات قبل مقارنة الرقم النهائي. ملاحظة عن الأسعار: النطاقات الواردة هنا مبنية على أسعار ونطاقات منشورة علنًا من مزودي خدمات في السوق السعودي خلال 2026، وليست تسعيرة رسمية أو إلزامية. قد يكون العرض الفعلي أقل أو أعلى بحسب نطاق المشروع والبيانات والمخرجات المطلوبة. كم تكلفة دراسة الجدوى في السعودية؟ إذا كنت تبحث عن رقم سريع، فالنطاق العملي يبدأ من دراسة أولية بسيطة بعدة آلاف من الريالات وقد يتجاوز 100 ألف ريال في المشاريع التي تحتاج أبحاث سوق أصلية وخبرات فنية ونماذج مالية مفصلة. وبمراجعة أسعار منشورة من شركات استشارية سعودية خلال 2026، يظهر نطاق متكرر بين 5,000 و35,000 ريال للعديد من المشروعات الصغيرة والمتوسطة، مع أسعار أقل للتقييم الأولي وأسعار أعلى للمصانع والمشروعات الصحية والعقارية والطلبات الموجهة للتمويل. هذه الأرقام استرشادية وليست سعرًا رسميًا ملزمًا. سعر دراسة الجدوى في السعودية يتحدد فعليًا بعد تعريف المشروع والمدينة وحجم الاستثمار والغرض من التقرير والبيانات المطلوبة والمخرجات التي سيتسلمها العميل عند نهاية المهمة. نوع الدراسة النطاق السعري الاسترشادي الاستخدام المعتاد مدة تقريبية تقييم أولي للفكرة 3,000 إلى 8,000 ريال فحص الفكرة قبل الاستثمار في دراسة أعمق 3 إلى 7 أيام عمل دراسة أساسية لمشروع صغير 5,000 إلى 15,000 ريال خدمة محلية أو متجر أو مشروع إلكتروني محدود التعقيد أسبوع إلى أسبوعين دراسة تفصيلية لمنشأة صغيرة أو متوسطة 15,000 إلى 35,000 ريال مطعم أو عيادة أو مركز أو نشاط يحتاج سوقًا وتشغيلًا وماليات مفصلة أسبوعان إلى 4 أسابيع دراسة مهيأة للتمويل أو المستثمر 30,000 إلى 75,000 ريال ملف يحتاج افتراضات قابلة للتتبع ونموذجًا ماليًا أقوى ومستندات داعمة 3 إلى 6 أسابيع مشروع معقد أو متخصص 40,000 إلى 120,000 ريال أو أكثر مصنع أو مشروع صحي أو عقاري أو تقني أو بنية تحتية 4 إلى 8 أسابيع أو أكثر لماذا تختلف أسعار دراسة الجدوى في السعودية من مكتب لآخر؟ الفرق بين عرضين لا يعني بالضرورة أن أحد المكتبين يبالغ في السعر؛ فقد يكون نطاق العمل مختلفًا جذريًا. دراسة مبنية على بيانات عامة ونموذج مالي بسيط ليست مثل دراسة تشمل مقابلات ميدانية وعروض موردين وتحليل موقع ونموذج تمويل وسيناريوهات حساسية. كذلك يتغير السعر عندما يحتاج المشروع إلى خبير فني متخصص أو مراجعة اشتراطات قطاع منظم. ولهذا من الخطأ مقارنة 8,000 ريال مع 25,000 ريال قبل التأكد أن العرضين يقدمان الشيء نفسه. ويمكن فهم الاختلاف من خلال خمسة محركات أساسية: حجم المشروع، تعقيد القطاع، مستوى أبحاث السوق، الغرض من التقرير، والمخرجات المطلوبة عند التسليم. حدّد حجم الاستثمار: ارفع مستوى البحث كلما كبرت قيمة القرار، لأن خطأ افتراض واحد في مصنع أو مشروع متعدد الفروع قد تكون كلفته أكبر بكثير من أتعاب الدراسة. اربط السعر بالقطاع: راعِ أن الصحة والتصنيع والعقار والطاقة والخدمات المنظمة تحتاج عادةً اشتراطات وبيانات فنية أكثر من مشروع خدمي بسيط. افحص طريقة البحث: ميّز بين تحليل مكتبي يعتمد على مصادر متاحة وبين بحث أصلي يتضمن زيارات أو مقابلات أو استطلاعات أو قواعد بيانات مدفوعة. وضّح غرض التقرير: أخبر المكتب من البداية إن كان الهدف قرارًا داخليًا أو مستثمرًا أو جهة تمويل، لأن مستوى التوثيق والنموذج المالي يختلف. احسب أثر المدينة والموقع: مقارنة موقع واحد داخل مدينة محددة أبسط من مقارنة عدة أحياء أو مدن؛ فالإيجارات والرواتب وكثافة المنافسة والخدمات اللوجستية وسلوك العملاء قد تختلف بين الرياض وجدة والدمام ومكة والمدينة وغيرها، وكل توسع في نطاق الموقع يحتاج بيانات وتحليلًا إضافيًا. حدّد أفق التوقعات المالية: نموذج لثلاث سنوات أبسط عادةً من نموذج لخمس أو عشر سنوات يتضمن تدفقات شهرية وجداول تمويل وإهلاك ورأس مال عامل وسيناريوهات متعددة، لذلك اسأل عن مدة التوقعات وتفصيلها داخل العرض. راجع لغة التقرير وصيغة التسليم: قد تختلف التكلفة إذا طلبت نسخة عربية وإنجليزية، أو عرضًا للمستثمرين، أو ملف Excel قابلًا للتعديل، أو لوحات ورسومًا إضافية. اكتب هذه المخرجات ضمن نطاق العمل حتى لا تتحول إلى تكلفة منفصلة لاحقًا. ما الذي يجب أن يشمله سعر دراسة الجدوى الاحترافية؟ السعر الجيد لا يقاس بعدد صفحات ملف PDF، بل بقدرة الدراسة على الإجابة عن الأسئلة التي ستحدد قرار الاستثمار. الدراسة الاحترافية تربط السوق بالتشغيل ثم تحول هذه الافتراضات إلى أرقام مالية قابلة للاختبار. لذلك يجب أن تعرف قبل التعاقد هل العرض يشمل دراسة السوق والمنافسين والعملاء، أم يقتصر على وصف عام للقطاع، وهل النموذج المالي قابل للتعديل أم مجرد جداول ثابتة. في المشروعات الجادة، يجب أيضًا أن يتسق تحليل التراخيص والموقع والطاقة التشغيلية والموظفين والموردين مع توقعات الإيرادات والمصروفات. ويمكن مراجعة كيفية عمل خطة مالية لمشروع لفهم الجزء المالي بصورة أعمق. اطلب تحليل السوق: تأكد من تحديد حجم الطلب والعملاء المستهدفين والمنافسين والأسعار ومصادر البيانات وتاريخها. راجع الجانب الفني: تحقق من أن الدراسة تربط الموقع والمساحة والمعدات والطاقة الإنتاجية وسلسلة الإمداد والموظفين بتكلفة تشغيل واقعية. اختبر النموذج المالي: اطلب توضيح تكاليف التأسيس ورأس المال العامل والمبيعات والمصروفات والتدفقات النقدية ونقطة التعادل والعائد وفترة الاسترداد وتحليل الحساسية. تأكد من المتطلبات النظامية: راجع التراخيص والاشتراطات الفعلية للنشاط من المركز السعودي للأعمال والجهة القطاعية المختصة بدل استخدام قائمة واحدة لكل المشروعات. ما الفرق بين الدراسة الأولية والدراسة الكاملة؟ الدراسة الأولية هدفها تقليل تكلفة القرار في البداية، وليس استبدال الدراسة الكاملة في كل الحالات. إذا كانت الفكرة ما زالت غير واضحة، قد يكون من المنطقي دفع مبلغ أقل لفحص الطلب المتوقع، وحجم الاستثمار، وأبرز العوائق، ثم إيقاف المشروع مبكرًا إذا ظهرت مشكلة جوهرية. أما الدراسة الكاملة فتبدأ بعد وجود تعريف أدق للمنتج والسوق والموقع والطاقة التشغيلية، وتحتاج بيانات أكثر تفصيلًا ونموذجًا ماليًا وسيناريوهات للمخاطر. لهذا فإن اختيار نوع الدراسة قبل طلب السعر يوفر المال أكثر من البحث عن أرخص مكتب. السعر المنخفض يصبح منطقيًا عندما يكون نطاق القرار صغيرًا، لكنه يصبح مخاطرة عندما
استرداد ضريبة التصرفات العقارية في السعودية 2026
استرداد ضريبة التصرفات العقارية في السعودية متاح عندما يصبح كامل المبلغ المسدد أو جزء منه غير مستحق نظامًا، مثل السداد بالزيادة أو الخطأ، أو عدم اكتمال التصرف، أو إلغائه وفق الشروط، أو ثبوت انطباق إعفاء. ويختلف المسار بحسب توقيت الإلغاء وصفة مقدم الطلب ونوع العقار. لذلك لا يكفي السؤال عن إمكانية الاسترداد فقط، بل يجب تحديد سبب المطالبة، والمدة المتاحة، والمستندات المطلوبة، وما إذا كانت الحالة تخص مشتريًا أو مسكنًا أولًا أو شركة أو أرضًا. الخلاصة السريعة: ابدأ بتحديد سبب الاسترداد قبل أي إجراء. إذا أُلغي الطلب قبل الإفراغ فالمسار يختلف عن إلغاء بيع موثق، وإذا كان الملف متعلقًا بالمسكن الأول أو مطور عقاري فيجب أولًا تحديد هل الحديث عن ضريبة التصرفات العقارية أم عن ضريبة القيمة المضافة. ووفق اللائحة، يكون طلب استرداد ضريبة التصرفات العقارية من المتصرف أو ممثله. ما هي ضريبة التصرفات العقارية وما الذي يعنيه الاسترداد؟ ضريبة التصرفات العقارية هي ضريبة بنسبة 5% تفرض على التصرف العقاري الخاضع، وتحتسب على قيمة التصرف وفق القواعد المحددة في النظام واللائحة. وتشمل في الأصل أنواعًا مختلفة من العقارات، بما فيها الأراضي والمباني والوحدات العقارية، ولا يتغير أصل الخضوع لمجرد كون الطرف فردًا أو شركة. ويمكن مراجعة اللائحة التنفيذية لنظام ضريبة التصرفات العقارية لدى هيئة الزكاة والضريبة والجمارك لمعرفة النصوص النافذة. أما الاسترداد فلا يعني إلغاء الضريبة على الصفقة بعد دفعها لمجرد رغبة الأطراف في ذلك؛ بل يعني رد مبلغ ثبت أنه غير مستحق كليًا أو جزئيًا بسبب حالة اعترف بها النظام، مثل الخطأ أو الزيادة أو عدم اكتمال التصرف أو الإلغاء المستوفي للشروط. طريقة استرداد ضريبة التصرفات العقارية قبل الإفراغ إذا تم تسجيل التصرف وسداد الضريبة ثم أُلغي البيع قبل إتمام الإفراغ أو توثيق العقد، فبوابة التصرفات العقارية تتيح إلغاء طلب التسجيل واسترداد الضريبة وفق الأنظمة واللوائح. وأكدت الهيئة رسميًا أن البوابة توفر خدمة إلغاء الطلب إلى جانب الاسترداد عند الإلغاء أو التعديل. ويمكن مراجعة توضيح زاتكا عن خدمات بوابة التصرفات العقارية قبل التنفيذ، لأن أسماء الخيارات داخل الواجهة قد تتغير مع تحديث الخدمة. سجّل الدخول إلى بوابة هيئة الزكاة والضريبة والجمارك وانتقل إلى خدمات ضريبة التصرفات العقارية. افتح طلب تسجيل التصرف المرتبط بالعقار من قائمة الطلبات أو عرض التصرفات العقارية. اختر إلغاء الطلب وحدد سبب الإلغاء بدقة قبل إرسال الطلب. أرفق أي مستندات تطلبها المنصة لإثبات الإلغاء أو صحة بيانات السداد. تابع حالة الطلب وبيانات الحساب البنكي حتى اكتمال قرار الاسترداد وتحويل المبلغ. متى يمكن استرداد ضريبة التصرفات العقارية؟ تحصر المادة التاسعة من اللائحة التنفيذية حالات الاسترداد الأساسية في المبالغ المسددة بالزيادة أو الخطأ، والتصرف غير المكتمل، والتصرف الذي تم إلغاؤه وفق الشروط النظامية. وتشمل حالة السداد بالخطأ أيضًا الموقف الذي تدفع فيه الضريبة ثم يتبين لاحقًا أن التصرف كان معفى. الفكرة الأساسية هنا أن الاسترداد يرتبط بسبب قانوني قابل للإثبات، وليس بمجرد وجود خسارة مالية أو تراجع تجاري عن الصفقة. لذلك يجب ربط كل مطالبة بالمستند الذي يثبت سببها، مثل إثبات الإعفاء أو رد المقابل أو مستند الإلغاء أو ما يثبت الفرق بين الضريبة المستحقة والمبلغ المدفوع. وقد يكون المبلغ المسترد كامل الضريبة أو جزءًا منها فقط بحسب مقدار ما ثبت أنه غير مستحق. الحالة إمكانية الاسترداد ما الذي يجب إثباته؟ السداد بالزيادة ممكن أن المبلغ المستحق فعليًا أقل من المبلغ المسدد السداد بالخطأ ممكن سبب عدم استحقاق كامل المبلغ أو جزء منه ثبوت إعفاء التصرف بعد السداد ممكن انطباق الإعفاء والمستندات المؤيدة له تصرف عقاري لم يكتمل ممكن عدم اكتمال التصرف ورد المقابل المستلم عند اشتراطه إلغاء تصرف موثق ممكن بشروط رد كامل القيمة وإعادة العقار خلال 90 يومًا وعدم تغير وصفه وإشعار الهيئة أي مسار استرداد ضريبة التصرفات العقارية يناسب حالتك؟ أسرع طريقة لفهم الملف هي تحديد المرحلة التي وصلت إليها الصفقة والسبب الذي جعل الضريبة غير مستحقة. لا تستخدم إجراء الإلغاء قبل الإفراغ إذا كانت الملكية قد انتقلت بالفعل، ولا تتعامل مع دعم المسكن الأول باعتباره مجرد إلغاء بيع، ولا تخلط بين ضريبة التصرفات العقارية وضريبة القيمة المضافة الخاصة بمدخلات المطورين. الجدول التالي يربط أكثر السيناريوهات شيوعًا بالمسار الذي يبدأ منه الفحص، ثم يجب التحقق من المستندات والمدة الخاصة بالحالة قبل التقديم. وإذا كانت المعاملة مركبة أو قيمتها كبيرة، فالأفضل مراجعة أساسها النظامي قبل إجراء نقل ملكية جديد قد ينشئ تصرفًا ضريبيًا آخر. واختيار المسار الصحيح من البداية يقلل احتمالات إعادة الطلب بسبب استخدام إجراء لا يناسب المرحلة الفعلية للصفقة. حالتك ابدأ من النقطة الحاسمة دفعت ثم تراجعتم قبل الإفراغ إلغاء طلب تسجيل التصرف تأكد أن الإفراغ أو التوثيق لم يتم تم التوثيق ثم ألغي البيع فحص شروط الإلغاء النظامية راقب مهلة 90 يومًا وإعادة كامل القيمة دفعت أكثر من المستحق تصحيح البيانات ثم طلب الاسترداد عند الحاجة اثبت قيمة الضريبة الصحيحة اتضح أن التصرف معفى إثبات الإعفاء وطلب رد المبلغ اثبت أن شروط الإعفاء كانت متحققة مسكن أول وتم السداد فحص استحقاق تحمل الدولة استخدم شهادة التحمل وإثبات السداد مطور يريد استرداد VAT على المدخلات مسار ضريبة القيمة المضافة لا تطبق قواعد RETT على مدخلات المشروع من يحق له تقديم طلب استرداد ضريبة التصرفات العقارية؟ الأصل النظامي أن المتصرف أو ممثله هو من يطالب باسترداد ضريبة التصرفات العقارية. والمتصرف هو الطرف الذي ينقل ملكية العقار أو الحق العقاري، وغالبًا يكون البائع في البيع المعتاد. ويمكن أن يتفق الطرفان تجاريًا على أن يتحمل المشتري قيمة الضريبة أو يسددها فعليًا، لكن هذا الاتفاق لا يغير تلقائيًا صفة الطرف الذي يرتبط به الالتزام أمام الهيئة أو صفة مقدم طلب الاسترداد. لذلك يجب قبل التقديم مراجعة طلب تسجيل التصرف نفسه، وصفة أطرافه، ومن يمثل المتصرف، والحساب البنكي المحدد لرد المبلغ. وإذا كان مقدم الطلب وكيلًا أو ممثلًا لشركة، فيجب أن تكون صفته ومستند تمثيله صالحة ومناسبة للمعاملة، وأن تغطي صلاحياته الإجراء الذي يتقدم به أمام الهيئة. استرداد الضريبة بعد إلغاء البيع عقب التوثيق إذا تم توثيق التصرف بالفعل، فلا يكفي أن يتفق البائع والمشتري على الرجوع في البيع حتى تسترد الضريبة تلقائيًا. اللائحة تجعل الاسترداد ممكنًا عند إلغاء التصرف إذا استوفيت شروط محددة، والهدف هو التأكد من أن العملية عادت فعليًا إلى وضعها السابق ولم تتحول إلى تصرف جديد مستقل. لذلك يجب تنفيذ الإلغاء وترتيب المستندات بالتسلسل الصحيح قبل إعادة الملكية، لأن تجاوز المهلة أو تغير وصف العقار قد يمنع معاملة العملية على أنها إلغاء مؤهل للاسترداد. أعِد كامل قيمة العقار: اثبت أن المالك السابق رد كامل المقابل إلى المتصرف له، وليس جزءًا منه فقط. أعِد العقار للمالك السابق: نفذ إعادة النقل من خلال التوثيق لدى كاتب
طريقة تقديم الإقرار الزكوي في السعودية 2026: الخطوات والموعد والسداد

طريقة تقديم الإقرار الزكوي تبدأ بتحديد نوع المكلف والفترة المالية، ثم تجهيز البيانات المالية والمستندات، والدخول إلى بوابة هيئة الزكاة والضريبة والجمارك، واختيار الإقرار المتاح، وتعبئة البيانات ومراجعتها ثم تقديمه. بعد الإرسال تصدر فاتورة سداد بالمستحقات، وبعد السداد تُتاح شهادة الزكاة للمكلف وفق الخدمة المطبقة. لكن الخطوات تختلف عمليًا بين مكلف الحسابات الذي يعتمد إقراره على القوائم المالية والبيانات المحاسبية، ومكلف التقديري الذي تُحسب زكاته وفق قواعد التقدير عندما لا توجد لديه قوائم مالية تعكس حقيقة النشاط ولا يكون ملزمًا بإصدارها. لذلك لا تبدأ من شاشة البوابة قبل أن تعرف نوع الإقرار الذي تتعامل معه؛ فالخطأ في النوع أو الفترة قد ينعكس على كامل عملية التقديم. ما هو الإقرار الزكوي ومن الملزم بتقديمه؟ الإقرار الزكوي هو الإفصاح الذي يقدمه المكلف إلى هيئة الزكاة والضريبة والجمارك عن الفترة المالية المحددة، ويتضمن البيانات التي تُبنى عليها الزكاة المستحقة بحسب نوع المكلف. وهو يخص المنشآت والمكلفين الخاضعين لجباية الزكاة وفق الأنظمة واللائحة التنفيذية، وليس هو نفسه زكاة الأفراد الاختيارية التي تُدفع عبر منصة «زكاتي». الإطار الحالي الذي يجب بناء الإقرار عليه هو اللائحة التنفيذية لجباية الزكاة إصدار 1445هـ، الصادرة بقرار وزير المالية رقم 1007، والتي تسري على السنوات المالية التي تبدأ من 1 يناير 2024 وما بعده. لذلك من المهم عدم الاعتماد على شرح قديم يستخدم لائحة سابقة أو مسميات لم تعد هي المرجع الحالي. إذا كانت المنشأة مسجلة في الزكاة، سيظهر الإقرار المتاح لها في بوابة زاتكا وفق بيانات التسجيل والفترة. وتوضح الخدمة الحالية أن الإقرار قد يتضمن كذلك نماذج تسعير المعاملات عندما تنطبق متطلباتها. قبل التقديم تأكد من صحة بيانات التسجيل، ونوع الإقرار، والفترة المالية، والبيانات المالية التي ستُرفع. ويمكن الرجوع إلى اللائحة التنفيذية الحالية لجباية الزكاة وإلى خدمة تقديم إقرار الزكاة للمنشآت لدى زاتكا. إذا كانت المنشأة في مرحلة التسجيل أصلًا ولم يكتمل ملفها، فمن الأفضل معالجة التسجيل أولًا قبل العمل على الإقرار. ويمكنك مراجعة دليل التسجيل في الزكاة والدخل للمؤسسات لفهم المرحلة السابقة للتقديم. طريقة تقديم الإقرار الزكوي عبر زاتكا خطوة بخطوة المسار الحالي لدى زاتكا هو: تسجيل الدخول، الدخول إلى الإقرارات، اختيار الإقرار المطلوب، تعبئة البيانات المالية، ثم تقديمه. وبعد التقديم يصل إشعار باستلام الطلب. وتوضح صفحة الخدمة الحالية أن الهيئة تتحقق من بيانات الإقرار باستخدام أدوات تقنية، بما في ذلك أدوات ذكاء اصطناعي، لذلك تصبح جودة البيانات والمطابقة أهم من مجرد إكمال الحقول. سجل الدخول إلى بوابة زاتكا: استخدم حساب المنشأة والرقم المميز المرتبط بها. افتح قسم الإقرارات: انتقل إلى الإقرارات المتاحة للمنشأة بدل إنشاء فترة من اختيارك. اختر الإقرار والفترة الصحيحة: تحقق من تاريخ البداية والنهاية ونوع الإقرار قبل إدخال أي بيانات. راجع بيانات التسجيل: إذا ظهرت بيانات غير صحيحة، عالج أصل بيانات التسجيل عبر المسار المناسب بدل تغيير أرقام الإقرار لمجرد مطابقتها. أدخل البيانات المالية: استخدم ملف العمل المعتمد لديك، وليس أرقامًا تُجمع أثناء التقديم. استكمل البنود الزكوية: أدخل الإضافات والحسميات والبيانات المطلوبة وفق النموذج المطبق. أرفق النماذج والمستندات المطلوبة: ومنها نموذج تسعير المعاملات عندما ينطبق. نفذ مراجعة نهائية: طابق الناتج مع الـWorking Paper والقوائم وتأكد من عدم وجود اختلاف غير مبرر. قدّم الإقرار: بعد الإرسال احتفظ بإشعار الاستلام وبيانات الإقرار. راجع فاتورة السداد: بعد التقديم أو التعديل تصدر فاتورة بالمبلغ المستحق وفق نتيجة الإقرار. الأهم أن يعرف المستخدم ماذا يجهز قبل الدخول، وكيف يطابق الأرقام بعد الإدخال، وماذا يفعل بعد ظهور الفاتورة. ويمكن مراجعة صفحة خدمة تقديم الإقرار الحالية إذا تغير ترتيب القوائم داخل البوابة. الفرق بين إقرار مكلف الحسابات والإقرار الزكوي التقديري الفرق الأساسي هو مصدر البيانات التي تُبنى عليها الزكاة. مكلف الحسابات لديه قوائم مالية تعكس حقيقة نشاطه أو يكون ملزمًا نظامًا بإصدارها، ولذلك يُبنى الإقرار على القوائم والدفاتر والمعالجات الزكوية. أما مكلف التقديري فهو من لا توجد لديه قوائم مالية تعكس حقيقة النشاط ولا يكون ملزمًا بإصدارها، فتُحسب زكاته وفق قواعد التقدير المقررة. المقارنة مكلف الحسابات مكلف التقديري أساس الإقرار القوائم المالية والدفاتر والبيانات الفعلية القواعد والبيانات المستخدمة في التقدير الوعاء يُحسب وفق البنود الزكوية والإضافات والحسميات المنطبقة يُقدر رأس المال المناسب للنشاط وفق معادلة التقديري أهم التجهيزات قوائم مالية، ميزان مراجعة، أستاذ عام، مطابقات ومستندات صحة بيانات النشاط والمبيعات والبيانات التي تعتمد عليها الهيئة حساب الزكاة وفق أحكام وعاء مكلف الحسابات ونسبة الزكاة المطبقة على الفترة 2.5% من الوعاء التقديري وفق اللائحة الحالية هذه التفرقة مهمة جدًا لأن استخدام شرح إقرار الحسابات لمنشأة تقديرية يخلق تعقيدًا غير ضروري، والعكس أخطر: إذا كانت لدى المنشأة قوائم مالية فعلية فقد تعاملها الهيئة معاملة مكلف الحسابات وفق الضوابط حتى لو تأخرت في إصدار القوائم لسنوات، ما لم يتبين للهيئة خلاف ذلك. ولا يحتاج هذا المقال إلى شرح كامل لكيفية بناء الوعاء الزكوي لمكلف الحسابات لأن ذلك موضوع أوسع وله Intent مختلف. عند الحاجة إلى تفاصيل الإضافات والحسميات يمكنك الانتقال إلى دليل الوعاء الزكوي أو كيفية حساب الزكاة للشركات. موعد تقديم الإقرار الزكوي: متى تبدأ مهلة 120 يومًا؟ على مكلف الحسابات تقديم الإقرار الزكوي وسداد المستحق بموجبه خلال مدة لا تزيد على 120 يومًا من نهاية العام الزكوي. وهذه قاعدة أساسية في المادة 102 من اللائحة التنفيذية الحالية. وإذا صادف اليوم الأخير إجازة رسمية، يمتد الموعد وفق الأحكام المطبقة إلى أول يوم عمل تالٍ. مثال عملي: المنشأة التي انتهت سنتها المالية في 31 ديسمبر 2025 كان آخر موعد لتقديم إقرارها عن تلك السنة في 30 أبريل 2026. وقد أكدت زاتكا هذا الموعد رسميًا في إعلانها للمنشآت في أبريل 2026. الإجابة المباشرة: إذا كنت مكلف حسابات، ابدأ العد من اليوم التالي لنهاية العام الزكوي ولا تنتظر قرب اليوم رقم 120 لبدء تجهيز القوائم. الموعد هو نهاية رحلة الإعداد وليس بدايتها. عمليًا، أفضل خطة هي تقسيم الـ120 يومًا إلى مراحل داخلية: إغلاق الحسابات، إعداد القوائم، مراجعة المعالجات الزكوية، تجهيز التسويات والمستندات، مراجعة الإقرار، ثم تقديمه قبل الموعد بهامش يسمح بتصحيح أي مشكلة في البوابة أو البيانات. أما إذا كنت مكلفًا تقديريًا، فراجع الإقرار أو الفاتورة والفترة الظاهرة في حسابك على زاتكا، لأن رحلة التقديري تختلف عن تجهيز إقرار الحسابات الكامل. لا تفترض أن طريقة الحسابات تنطبق حرفيًا على الشاشة التقديرية. ماذا تحتاج قبل تقديم الإقرار الزكوي؟ التقديم الجيد يبدأ خارج بوابة زاتكا. إذا دخلت إلى الإقرار قبل إغلاق الحسابات ومطابقة البيانات، ستتحول البوابة إلى مكان لاكتشاف الأخطاء بدل أن تكون آخر مرحلة في العملية. لذلك يجب تجهيز ملف الإقرار أولًا ثم استخدام النظام للتقديم. بالنسبة لمكلف الحسابات، تشمل التجهيزات الأساسية عادةً القوائم المالية للفترة، وميزان المراجعة النهائي، والأستاذ العام، وتفاصيل الحسابات التي تحتاج معالجة زكوية،
ضريبة الاستقطاع في السعودية 2026: النسب والحساب والإقرار والغرامات

ضريبة الاستقطاع في السعودية هي ضريبة تُحصل من بعض المدفوعات التي يحصل عليها غير المقيم من مصدر في المملكة، ويقوم الطرف المقيم أو المنشأة الدائمة لغير المقيم – بحسب الحالة – باستقطاعها وتوريدها إلى هيئة الزكاة والضريبة والجمارك. لكن وجود تحويل مالي إلى شركة أو شخص خارج السعودية لا يعني تلقائيًا أن ضريبة الاستقطاع واجبة؛ فالمعالجة تعتمد على صفة المستفيد، ومصدر الدخل، وطبيعة المقابل، ووجود منشأة دائمة، وأحكام اتفاقية تجنب الازدواج الضريبي إن كانت منطبقة. لذلك فإن التعامل الصحيح مع WHT لا يبدأ من اختيار نسبة 5% أو 15% أو 20%، بل من تصنيف المعاملة أولًا. هل الدفعة أتعاب إدارة؟ خدمة فنية أو استشارية؟ إتاوة؟ إيجار؟ توزيعات أرباح؟ عائد قرض؟ أم خدمة أخرى؟ وهل العقد يحتوي على أكثر من عنصر؟ الإجابة عن هذه الأسئلة هي التي تحدد المعالجة النهائية. ما هي ضريبة الاستقطاع في السعودية وما معناها بالإنجليزي؟ ضريبة الاستقطاع بالإنجليزي هي Withholding Tax ويُختصر اسمها إلى WHT. وهي آلية ضريبية تُستخدم عندما يدفع شخص مقيم في المملكة مبلغًا من مصدر سعودي إلى غير مقيم، أو عندما تدفع منشأة دائمة لغير مقيم مثل هذا المبلغ، بحيث يستقطع الدافع الضريبة من المقابل أو يتحملها وفق العقد ثم يوردها لهيئة الزكاة والضريبة والجمارك. الأساس النظامي يوجد في المادة 68 من نظام ضريبة الدخل، بينما تتناول المادة 63 من اللائحة التنفيذية النسب والفئات ذات العلاقة. وتصدر زاتكا كذلك أدلة وقرارات وتعاميم لتوضيح التطبيق على أنواع محددة من المدفوعات. هذا مهم لأن بعض المقالات القديمة على الإنترنت ما زالت تعرض نسبًا أو تفسيرات لم تعد تعكس المعالجة الحالية لبعض الخدمات. ومن المصطلحات التي ستظهر كثيرًا عند التعامل مع هذه الضريبة: Permanent Establishment (PE) أي المنشأة الدائمة، وDouble Tax Agreement (DTA) أي اتفاقية تجنب الازدواج الضريبي، وWithholding Tax Certificate أي شهادة ضريبة الاستقطاع، وBeneficial Owner أي المستفيد الفعلي في السياقات التي تشترطها الاتفاقية. يمكن الرجوع إلى نظام ضريبة الدخل وإلى صفحة قرارات وتعاميم ضريبة الاستقطاع لدى زاتكا عند التحقق من المعالجة الحالية. متى تطبق ضريبة الاستقطاع؟ اختبار عملي قبل اختيار النسبة تطبق ضريبة الاستقطاع عندما توجد دفعة لغير مقيم من مصدر في المملكة وتدخل ضمن الفئات الخاضعة وفق النظام واللائحة، مع مراعاة وضع المنشأة الدائمة والاتفاقية الضريبية إن وجدت. عمليًا لا ينبغي أن يبدأ المحاسب من جدول النسب؛ بل من مجموعة أسئلة تحدد أصلًا هل المعاملة داخل نطاق WHT أم لا. من هو الدافع؟ هل هو شخص مقيم في السعودية أو منشأة دائمة لغير مقيم؟ من هو المستفيد؟ هل هو غير مقيم لأغراض نظام ضريبة الدخل؟ الجنسية وحدها ليست الاختبار. هل الدخل من مصدر في المملكة؟ خروج التحويل من بنك سعودي لا يكفي وحده للحكم. هل للمستفيد منشأة دائمة في السعودية؟ وإذا وُجدت، هل الدخل مرتبط مباشرة بها؟ ما طبيعة المقابل الحقيقية؟ أتعاب إدارة، استشارة، إتاوة، إيجار، عوائد قرض، شحن، تأمين أو غير ذلك؟ هل توجد اتفاقية نافذة لتجنب الازدواج الضريبي؟ وهل استوفى المستفيد شروط الاستفادة منها؟ هذه الخطوات تمنع خطأين متعاكسين: الأول هو استقطاع الضريبة من كل مورد أجنبي دون تحليل، والثاني هو استبعاد الضريبة لمجرد أن الخدمة نُفذت خارج السعودية. فمثلًا الخدمات الفنية والاستشارية لها قواعد مصدر محددة، وتوضح إرشادات زاتكا أن طبيعتها قد تجعلها خاضعة حتى لو تم أداء الخدمة خارج المملكة. مثال: شركة سعودية تعاقدت مع شركة بريطانية على استشارة هندسية تُنفذ عن بُعد. عدم وجود موظفي المورد داخل السعودية لا يكفي وحده لاعتبار الدفعة غير خاضعة؛ يجب تطبيق قواعد الخدمات الفنية والاستشارية ثم مراجعة الاتفاقية الضريبية مع المملكة المتحدة إن انطبقت. غير المقيم والمنشأة الدائمة ومصدر الدخل: الثلاثة مفاهيم التي تحكم WHT أكثر الأخطاء في ضريبة الاستقطاع تأتي من استخدام تعريفات مبسطة. غير المقيم ليس مجرد شخص يحمل جنسية غير سعودية، بل شخص لا يحقق شروط الإقامة الضريبية وفق النظام. وقد يكون هذا الشخص شركة أو فردًا. لذلك لا ينبغي بناء القرار على جواز السفر أو موقع التسجيل التجاري فقط. أما المنشأة الدائمة PE فهي مهمة لأن الدخل المرتبط مباشرة بمنشأة دائمة لغير المقيم في المملكة قد يعالج ضمن الوعاء الضريبي للمنشأة الدائمة بدل أن يُعامل كدفعة استقطاع نهائية بالطريقة المعتادة. وجود فرع أو مكتب أو مشروع أو نشاط مستمر داخل المملكة قد يستدعي تحليلًا مفصلًا قبل تطبيق النسبة. المفهوم الثالث هو الدخل من مصدر في المملكة. ليس كل مبلغ تدفعه شركة سعودية سعودي المصدر تلقائيًا؛ قواعد المصدر تختلف حسب نوع الدخل. فعوائد حقوق معينة أو خدمات فنية واستشارية أو إيجارات أو توزيعات أرباح لها أحكامها الخاصة. لذلك قد تكون شركة أجنبية خارج المملكة بالكامل، لكن الدخل الذي تحصل عليه يدخل ضمن مصدر سعودي وفق طبيعة المقابل. القاعدة العملية هنا: لا تحسم WHT من سؤال واحد. اجمع الإقامة + مصدر الدخل + المنشأة الدائمة + نوع الدفعة قبل الانتقال إلى النسبة. ما المدفوعات التي لا تُعامل تلقائيًا كخدمات خاضعة؟ شراء السلع والعقود المختلطة شراء وبيع السلع أو الممتلكات لا يدخل وحده في مفهوم الخدمات لأغراض المادة 68. لذلك إذا اشترت شركة سعودية بضاعة جاهزة من مورد أجنبي وتم توريدها إلى المملكة، فلا يصح اعتبار كامل قيمة البضاعة خدمة خاضعة لضريبة الاستقطاع لمجرد أن المورد غير مقيم. لكن يجب الانتباه إلى العقود المختلطة. كثير من عقود المعدات والأنظمة تتضمن أكثر من عنصر: توريد جهاز، شحن، تركيب، تشغيل، تدريب، صيانة أو دعم فني. هنا يجب تحليل كل عنصر بدل تطبيق حكم واحد على كامل العقد. وقد أكدت زاتكا في إرشاداتها المتعلقة بالخدمات الفنية والاستشارية أن توريد البضاعة فقط يختلف عن التوريد المصحوب بأعمال مثل التركيب أو الصيانة أو التدريب، والتي قد تخضع إذا انطبقت عليها فئة الخدمات الفنية أو الاستشارية. مثال عملي: عقد بقيمة 500,000 ريال يتكون من 420,000 ريال معدات و80,000 ريال تركيب وتدريب. لا تفترض أن 500,000 ريال كلها خاضعة أو كلها غير خاضعة. افصل المكونات، وافحص مكان وطبيعة تنفيذ كل عنصر، ثم طبّق قواعد المصدر والتصنيف. ومن الأفضل تجاريًا وضريبيًا أن يوضح العقد أسعار المكونات ومخرجات كل خدمة بدل إصدار فاتورة واحدة بعنوان عام؛ فهذا يقلل الخلاف حول التصنيف عند الفحص. جدول نسب ضريبة الاستقطاع في السعودية 2026 لا توجد نسبة استقطاع واحدة في السعودية؛ النسبة تعتمد على نوع الدخل. أهم المعدلات المحلية المستخدمة حاليًا هي 5% و15% و20%. الجدول التالي يلخص الفئات الرئيسية، لكن يجب استخدامه بعد تصنيف المعاملة وليس قبله، كما يجب مراجعة أي اتفاقية لتجنب الازدواج الضريبي قد تعدل النسبة المحلية. نوع الدفعة النسبة المحلية الأساسية ملاحظة عملية أتعاب الإدارة 20% يجب التفريق بينها وبين الاستشارات أو الخدمات الفنية الإتاوات Royalties 15% تحليل الحقوق الممنوحة
إدارة السيولة النقدية في الشركات: دليل عملي لتجنب العجز وتحسين التدفق النقدي
قد تحقق الشركة مبيعات جيدة وأرباحًا محاسبية، ومع ذلك تجد صعوبة في سداد رواتب الموظفين أو مستحقات الموردين في مواعيدها. السبب في كثير من الحالات لا يكون ضعف الربحية، وإنما سوء توقيت دخول النقد وخروجه أو تجمّد جزء كبير من الأموال في المخزون والذمم المدينة.هنا تظهر أهمية إدارة السيولة النقدية في الشركات، فهي لا تعني الاحتفاظ بأكبر رصيد نقدي ممكن، وإنما ضمان توفر النقد المناسب في الوقت المناسب لتغطية الالتزامات، مع الاستفادة من الأموال المتاحة بكفاءة بدل بقائها معطلة. وتعتمد الإدارة الجيدة للسيولة على قراءة التدفقات النقدية، ومتابعة التحصيل والمدفوعات، وإدارة المخزون ورأس المال العامل، والتنبؤ المبكر بأي عجز أو فائض نقدي حتى تتمكن الإدارة من اتخاذ القرار قبل أن تتحول المشكلة إلى أزمة. ما هي إدارة السيولة النقدية في الشركات؟ إدارة السيولة النقدية هي عملية تخطيط ومراقبة وتنظيم النقد والأصول التي يمكن استخدامها سريعًا في الوفاء بالالتزامات قصيرة الأجل، مع متابعة توقيت التدفقات النقدية الداخلة والخارجة من الشركة. والهدف ليس أن تحتفظ الشركة بأكبر مبلغ من النقد داخل حساباتها، لأن وجود مبالغ كبيرة غير مستخدمة لفترات طويلة قد يعني أن جزءًا من مواردها لا يتم استغلاله بكفاءة. وفي المقابل، فإن انخفاض السيولة بصورة مبالغ فيها قد يجعل الشركة غير قادرة على الوفاء بالتزاماتها عند الاستحقاق. لذلك تحاول الإدارة الوصول إلى توازن يسمح لها بتغطية الرواتب ومدفوعات الموردين والأقساط والمصروفات التشغيلية وغيرها من الالتزامات، مع الاحتفاظ بمرونة مالية كافية لمواجهة الظروف غير المتوقعة أو استغلال فرص النمو المناسبة. ومن المهم أيضًا التمييز بين النقد وما في حكمه وبين مفهوم السيولة الأوسع؛ إذ يوضح المعيار الدولي للمحاسبة IAS 7 المنشور لدى الهيئة السعودية للمراجعين والمحاسبين كيفية عرض التدفقات النقدية وتصنيفها، كما يوضح أهمية هذه المعلومات في تقييم قدرة المنشأة على توليد النقد واستخدامه. كيفية إدارة السيولة النقدية في الشركات بفاعلية الإدارة الجيدة للسيولة تبدأ قبل ظهور العجز وليس بعد نفاد النقد، ويمكن للشركة بناء عملية أكثر انضباطًا من خلال الخطوات التالية. 1. إعداد توقع دوري للتدفقات النقدية ابدأ بالرصيد النقدي المتاح بالفعل، ثم أضف التحصيلات المتوقعة وفق تواريخ واقعية وليس وفق تاريخ إصدار الفاتورة فقط، وبعد ذلك اطرح المدفوعات بحسب تواريخ استحقاقها. والهدف من التوقع هو معرفة متى يمكن أن ينخفض الرصيد إلى مستوى غير مريح، وليس مجرد معرفة إجمالي الإيرادات والمصروفات. 2. مراقبة الأرصدة والتدفقات بانتظام تحتاج الإدارة إلى صورة واضحة عن أرصدة الحسابات البنكية والمدفوعات المقبلة والمبالغ المتوقع تحصيلها، وتزداد أهمية هذه الرؤية عندما تمتلك الشركة عدة حسابات أو فروع. 3. تسريع تحصيل الذمم المدينة كل يوم تتأخر فيه الفاتورة عن التحصيل يعني أن جزءًا من أموال الشركة ما زال لدى العميل، ولذلك يمكن تحسين التحصيل من خلال إصدار الفواتير فور اكتمال الخدمة أو البيع، وتحديد شروط السداد بوضوح، ومتابعة الفواتير قبل وبعد الاستحقاق، وتحليل أعمار الديون، ومراجعة حدود الائتمان للعملاء. 4. ضبط المخزون المخزون أصل متداول، لكنه لا يساعد على دفع الرواتب أو الموردين حتى يتم بيعه ويتحول إلى نقد. لذلك يجب متابعة الأصناف بطيئة الحركة ومستويات إعادة الطلب وسرعة الدوران والمخزون الزائد دون تقليل المخزون بصورة تضر بالتشغيل. 5. إدارة مواعيد سداد الموردين من الأفضل أن تنسجم شروط دفع الموردين قدر الإمكان مع دورة تحصيل الشركة. فإذا كانت الشركة تحصل من عملائها بعد 60 يومًا لكنها تسدد للموردين بعد 15 يومًا، فإنها تحتاج إلى تمويل هذه الفجوة من مواردها الخاصة أو من مصدر تمويل آخر. 6. مراجعة المصروفات والنفقات الرأسمالية عندما تكون السيولة محدودة، يجب التمييز بين المصروفات الضرورية لاستمرار النشاط والمصروفات التي يمكن تأجيلها أو تخفيضها، كما ينبغي تقييم توقيت شراء الأصول والمعدات والتوسعات الكبيرة قبل تنفيذها. 7. تحديد حد أدنى مناسب للسيولة يمكن للإدارة تحديد مستوى نقدي لا ترغب في النزول عنه مع الاحتفاظ باحتياطي يساعد على مواجهة التقلبات غير المتوقعة، ولا توجد قيمة واحدة مناسبة لكل الشركات لأن الاحتياطي يعتمد على طبيعة النشاط وثبات التدفقات والموسمية والالتزامات والمخاطر. 8. إدارة الفائض النقدي إدارة السيولة لا تتعامل فقط مع العجز؛ فإذا امتلكت الشركة أرصدة زائدة لفترات طويلة، تحتاج الإدارة إلى تحديد الجزء المطلوب للتشغيل والطوارئ وما يمكن تخصيصه للاستثمار أو التوسع أو خفض الالتزامات التمويلية. 9. تجهيز خيارات التمويل قبل حدوث الأزمة الحصول على التمويل يكون عادةً أسهل عندما يكون الوضع المالي للشركة مستقرًا مقارنة بالبحث عنه بعد الوصول إلى أزمة نقدية، ولذلك يمكن دراسة التسهيلات البنكية ومصادر التمويل قصيرة الأجل مسبقًا مع تقييم تكلفتها وأثرها على التدفقات. 10. مقارنة التوقعات بالنتائج الفعلية بعد إعداد توقع التدفق النقدي لا ينبغي تركه دون تحديث، بل يجب مقارنة ما كان متوقعًا بما تم تحصيله ودفعه فعلًا وتحديد أسباب الانحرافات حتى تصبح التوقعات المستقبلية أكثر دقة. هل تأخر عميل رئيسي في السداد؟ هل تجاوزت المصروفات التوقعات؟ هل كان المخزون أعلى من الخطة؟ هل ظهرت مدفوعات غير متوقعة؟ مثال عملي على إدارة السيولة النقدية لنفترض أن إحدى الشركات تبدأ الشهر برصيد نقدي قدره 200,000 ريال، وتتوقع تحصيل 450,000 ريال من العملاء خلال الشهر. إجمالي النقد المتوقع توفره = 200,000 + 450,000 = 650,000 ريال المدفوعات القيمة مستحقات الموردين 280,000 ريال الرواتب 160,000 ريال الإيجار والمصروفات التشغيلية 70,000 ريال أقساط والتزامات أخرى 90,000 ريال إجمالي المدفوعات 600,000 ريال بناءً على هذه التوقعات يكون الرصيد المتوقع في نهاية الشهر 650,000 − 600,000 = 50,000 ريال، وبالتالي يبدو الوضع مقبولًا في البداية. لكن إذا تأخر أحد العملاء عن دفع فاتورة قدرها 120,000 ريال، فستنخفض التحصيلات المتوقعة من 450,000 إلى 330,000 ريال، وتصبح النتيجة 200,000 + 330,000 − 600,000 = -70,000 ريال. وهكذا تصبح الشركة أمام فجوة نقدية قدرها 70,000 ريال رغم أن مبيعاتها وأرباحها المحاسبية قد تكون جيدة. هنا تظهر قيمة التنبؤ المبكر؛ فإذا عرفت الإدارة عن الفجوة قبل موعد المدفوعات، تستطيع العمل على تسريع تحصيل بعض المستحقات، أو التفاوض على موعد سداد جزء من مستحقات الموردين، أو تأجيل نفقات غير أساسية، أو استخدام مصدر تمويل تم ترتيبه مسبقًا. ملاحظة: المثال السابق مبسط بهدف توضيح فكرة إدارة السيولة، ولا يمثل نموذجًا كاملًا لتوقع التدفقات النقدية أو تقييم المركز المالي للشركة. لماذا تعد إدارة السيولة النقدية مهمة للشركات؟ لا ترتبط السيولة فقط بقدرة الشركة على دفع الفواتير، بل تؤثر مباشرة في استمرارية العمليات والعلاقة مع الموردين والدائنين والقدرة على مواجهة الظروف غير المتوقعة واتخاذ القرارات المالية في الوقت المناسب. وتساعد الإدارة الفعالة للسيولة على: توفير الأموال اللازمة للرواتب والموردين والمصروفات التشغيلية. تقليل الحاجة إلى الاقتراض الطارئ لتغطية الالتزامات اليومية. الحد من احتمالات التأخر في السداد وما قد يترتب عليه من ضغط على العلاقات مع الموردين والدائنين. الاستعداد للمصروفات الموسمية أو غير المتوقعة.
ما هي المحاسبة المالية؟ دليل شامل لفهمها وتطبيقها في السعودية
تُعد المحاسبة المالية الأساس الذي تعتمد عليه المنشآت لفهم نتائج أعمالها ومركزها المالي بصورة يمكن قياسها ومراجعتها. وإذا كنت تتساءل ما هي المحاسبة المالية، فهي نظام منظم لتسجيل المعاملات المالية وتصنيفها وتلخيصها ثم عرضها في قوائم وتقارير تساعد الملاك والمستثمرين والبنوك والجهات التنظيمية على اتخاذ قرارات أكثر دقة. وتزداد أهميتها في السعودية مع ارتباط إعداد القوائم المالية بالمعايير المحاسبية المعتمدة والمتطلبات النظامية التي يجب على الشركات مراعاتها طوال السنة المالية. ما هي المحاسبة المالية؟ المحاسبة المالية هي فرع من فروع المحاسبة يهتم بتحويل العمليات اليومية للمنشأة إلى معلومات مالية منظمة يمكن فهمها وتحليلها ومراجعتها. تبدأ العملية من المستندات التي تثبت البيع أو الشراء أو المصروف أو التحصيل، ثم تُسجل المعاملات ضمن مسك الدفاتر المحاسبية وتُصنف في حساباتها المناسبة، قبل تلخيصها في ميزان المراجعة وإجراء التسويات اللازمة وإعداد القوائم المالية. والهدف ليس مجرد معرفة ما دخل إلى الحساب البنكي وما خرج منه، بل إظهار الإيرادات والمصروفات والأصول والالتزامات وحقوق الملكية ونتيجة الأعمال بطريقة متسقة. لذلك تساعد المحاسبة المالية على تقديم صورة موثوقة عن أداء المنشأة خلال فترة محددة وعن مركزها المالي في تاريخ معين، وتمنح مستخدمي القوائم أساسًا أفضل للمقارنة واتخاذ القرار. ما أهداف المحاسبة المالية؟ توضح الأداء المالي: تقيس الإيرادات والمصروفات خلال الفترة وتساعد على تحديد ما إذا كانت المنشأة تحقق ربحًا أم خسارة، مع إظهار العوامل التي أثرت في النتيجة المالية. تعرض المركز المالي: تبين الأصول التي تملكها المنشأة والالتزامات المستحقة عليها وحقوق الملاك، مما يساعد على تقييم القوة المالية والقدرة على الوفاء بالالتزامات. تدعم اتخاذ القرار: توفر معلومات يعتمد عليها الملاك والمستثمرون والبنوك والدائنون عند تقييم التمويل أو الاستثمار أو التوسع أو الاستمرار في التعامل مع المنشأة. تعزز الشفافية: تجعل العمليات والأرصدة قابلة للتتبع والمراجعة من خلال سجلات ومستندات وقوائم مالية مترابطة بدل الاعتماد على تقديرات أو معلومات غير مكتملة. تخدم الالتزام النظامي: تساعد الشركات في السعودية على تجهيز بياناتها وقوائمها وفق الإطار المحاسبي والمتطلبات النظامية المطبقة على طبيعة الكيان ونشاطه. لماذا تعد المحاسبة المالية مهمة للشركات في السعودية؟ تكتسب المحاسبة المالية أهمية خاصة للشركات في السعودية لأنها تجمع بين الحاجة الإدارية إلى معلومات دقيقة والحاجة إلى الالتزام بمتطلبات التقرير المالي المعمول بها في المملكة. فالإدارة تحتاج إلى معرفة حقيقة الربحية والسيولة والديون والأصول بدل اتخاذ قراراتها اعتمادًا على المبيعات أو الرصيد البنكي فقط. كما تعتمد البنوك وجهات التمويل على القوائم المالية عند دراسة قدرة المنشأة على السداد، بينما يحتاج المستثمر أو الشريك إلى بيانات يمكن مقارنتها بين الفترات. ومن الجانب النظامي، ينص نظام الشركات السعودي على إعداد قوائم مالية للشركة في نهاية كل سنة مالية وفق المعايير المحاسبية المعتمدة في المملكة، وإيداعها وفقًا لما تحدده اللوائح خلال ستة أشهر من انتهاء السنة المالية. ويمكن الرجوع مباشرة إلى نظام الشركات السعودي عبر هيئة الخبراء بمجلس الوزراء وإلى إرشادات وزارة التجارة حول إيداع القوائم المالية لمعرفة المتطلبات الرسمية. كيف تعمل المحاسبة المالية؟ حلل المعاملة المالية: حدد طبيعة العملية والمستند الذي يثبتها والحسابات التي تأثرت بها قبل تسجيل أي قيد، لأن الخطأ في فهم العملية ينتقل إلى جميع المراحل التالية. سجل القيد المحاسبي: أثبت العملية في اليومية وفق نظام القيد المزدوج، مع تحديد الطرف المدين والطرف الدائن والقيمة والتاريخ والبيان المناسب. رحل القيود إلى الحسابات: انقل أثر القيود إلى دفتر الأستاذ حتى يمكن متابعة حركة كل حساب ورصيده بصورة منفصلة ومنظمة. راجع ميزان المراجعة: اجمع أرصدة الحسابات للتأكد من توازن الجانب المدين والدائن والمساعدة على اكتشاف بعض أخطاء التسجيل أو الترحيل. أثبت قيود التسوية: عالج المصروفات والإيرادات المستحقة والمقدمة والإهلاك والبنود الأخرى التي يجب تحميلها على الفترة المالية الصحيحة. أعد القوائم المالية: حول الأرصدة بعد التسويات إلى قوائم توضح الأداء والمركز المالي والتدفقات النقدية والتغيرات في حقوق الملكية، ويمكن التعرف بصورة أوسع على خطوات إعداد القوائم المالية وكيفية تجهيزها بصورة منظمة. أغلق الفترة المحاسبية: أقفل الحسابات المؤقتة بعد اعتماد الفترة واحتفظ بالسجلات اللازمة لبدء دورة محاسبية جديدة بصورة صحيحة. ما القوائم المالية الأساسية في المحاسبة المالية؟ قائمة المركز المالي: توضح أصول المنشأة والتزاماتها وحقوق الملكية في تاريخ محدد، ولذلك تساعد على فهم ما تملكه الشركة وما عليها ومدى اعتمادها على التمويل أو حقوق الملاك. قائمة الربح أو الخسارة: تعرض الإيرادات والمصروفات خلال فترة مالية وتوضح النتيجة النهائية للنشاط، سواء كانت ربحًا أو خسارة. ويمكن لصاحب المنشأة الاطلاع على طريقة إعداد قائمة الدخل لفهم كيفية الانتقال من الإيرادات والتكاليف إلى صافي نتيجة النشاط. قائمة التدفقات النقدية: تبين حركة النقد الناتجة عن الأنشطة التشغيلية والاستثمارية والتمويلية، وهي مهمة لأن المنشأة قد تحقق ربحًا محاسبيًا مع استمرار وجود ضغط على السيولة. ولهذا تساعد معرفة مكونات قائمة التدفقات النقدية في تفسير الفرق بين الأرباح المسجلة والنقد المتاح فعليًا. قائمة التغيرات في حقوق الملكية: تشرح التغير الذي طرأ على حقوق الملاك نتيجة الأرباح أو الخسائر أو التوزيعات أو المساهمات والتغيرات الأخرى خلال الفترة. الإيضاحات القوائم: تشرح السياسات المحاسبية والتفاصيل المهمة والافتراضات والمعلومات التي لا تكفي الأرقام وحدها لفهمها بصورة سليمة. ما أهم مبادئ وأسس المحاسبة المالية؟ تعتمد المحاسبة المالية على مجموعة من المبادئ والمفاهيم التي تجعل المعلومات قابلة للمقارنة والفهم بدل أن تكون مجرد أرقام مسجلة. من أهمها أساس الاستحقاق، الذي يربط الإيرادات والمصروفات بالفترة التي تحققت أو نشأت فيها وفق شروط الاعتراف المناسبة، وليس فقط بتاريخ التحصيل أو السداد. ويأتي الاتساق في تطبيق السياسات المحاسبية ليساعد على مقارنة الفترات المختلفة، بينما تضمن الأهمية النسبية التركيز على المعلومات التي يمكن أن تؤثر في قرارات مستخدمي القوائم. كما يؤدي الإفصاح دورًا مهمًا في تفسير الأرقام والسياسات، ويظل القيد المزدوج أساس تسجيل أثر العمليات على الحسابات. وفي السعودية يجب تطبيق هذه المفاهيم ضمن الإطار المحاسبي المعتمد على المنشأة، ويمكن التوسع في هذا الجانب من خلال دليل معايير المحاسبة الدولية للشركات لفهم أثر المعايير في الاعتراف والقياس والعرض والإفصاح. ما الفرق بين الأساس النقدي وأساس الاستحقاق؟ يختلف الأساس النقدي عن أساس الاستحقاق في توقيت الاعتراف بالإيرادات والمصروفات. في الأساس النقدي يُعترف بالإيراد عند استلام النقد وبالمصروف عند دفعه، ولذلك يكون بسيطًا في متابعة حركة الأموال لكنه لا يقدم دائمًا صورة كاملة عن النشاط الاقتصادي للفترة. أما أساس الاستحقاق فيسجل الإيراد عندما يتحقق وفق شروط الاعتراف، ويسجل المصروف عندما ينشأ ويرتبط بالفترة، حتى لو تم التحصيل أو السداد في وقت لاحق. فإذا باعت شركة خدمة على الحساب في ديسمبر وتحصّلت قيمتها في يناير، فإن توقيت ظهور الإيراد يختلف بين الأساسين. ولهذا يوفر أساس الاستحقاق عادة صورة أكثر دقة عن الأداء والأصول والالتزامات عند إعداد القوائم المالية وفق إطار التقرير المالي المطبق على المنشأة. ما الفرق بين المحاسبة المالية
مسك الدفاتر التجارية في السعودية: النظام والشروط والأنواع
يُعد مسك الدفاتر التجارية من الالتزامات الأساسية المرتبطة بتنظيم النشاط التجاري في المملكة العربية السعودية، إذ تساعد الدفاتر المنتظمة على تسجيل العمليات المالية وإظهار المركز المالي للتاجر بصورة دقيقة، ومعرفة ما له من حقوق وما عليه من التزامات، كما ترتبط بأعمال المحاسبة وإعداد القوائم المالية والامتثال الزكوي والضريبي، ويمكن أن يكون لها أثر مهم في الإثبات عند حدوث نزاع تجاري. وينظم نظام الدفاتر التجارية السعودي هذا الالتزام، ويحدد الحد الأدنى من الدفاتر الواجب إمساكها للتاجر الملزم بالنظام، وهي دفتر اليومية الأصلي ودفتر الجرد ودفتر الأستاذ العام، كما يشترط انتظام الدفاتر وكتابتها باللغة العربية، ويجيز استخدام الحاسب الآلي في تسجيل بياناتها وفق الضوابط المقررة، ويلزم التاجر وورثته بالاحتفاظ بالدفاتر والمراسلات والمستندات المتعلقة بالتجارة لمدة لا تقل عن عشر سنوات. مسك الدفاتر التجارية مسك الدفاتر التجارية هو تسجيل وتنظيم العمليات والمعاملات المالية المتعلقة بالنشاط التجاري في سجلات منتظمة تسمح بمتابعة حركة النشاط وإظهار المركز المالي للتاجر وحقوقه والتزاماته، ويشمل ذلك تسجيل العمليات اليومية، وترحيل الحسابات المتشابهة إلى دفتر الأستاذ، وإثبات بيانات المخزون والمركز المالي في دفتر الجرد، إلى جانب الاحتفاظ بالمستندات والمراسلات المؤيدة للقيود. وفي السعودية لا يقتصر مسك الدفاتر التجارية على كونه إجراءً محاسبيًا داخليًا، بل يرتبط بالتزام نظامي على التجار الذين تنطبق عليهم أحكام نظام الدفاتر التجارية، فالحد الأدنى للدفاتر الإلزامية هو دفتر اليومية الأصلي، ودفتر الجرد، ودفتر الأستاذ العام، ويجب أن تكون الدفاتر منتظمة وباللغة العربية، مع إمكانية استخدام الأنظمة المحاسبية والحاسب الآلي بدل التدوين التقليدي عند استيفاء الضوابط الخاصة بصحة البيانات وسلامتها وإمكانية الرجوع إليها. ويُلزم النظام التاجر الذي يزيد رأس ماله على 100,000 ريال بمسك الدفاتر الإلزامية المنصوص عليها، بينما يُعفى التاجر الذي لا يزيد رأس ماله على هذا المبلغ من الالتزام بهذه الدفاتر المحددة، ومع ذلك فإن الاحتفاظ بسجلات محاسبية منظمة يظل عمليًا مهمًا لإدارة النشاط وإثبات المعاملات وإعداد الإقرارات والقوائم والتقارير المالية بصورة صحيحة. وتتم عملية مسك الدفاتر عمليًا من خلال جمع الفواتير وسندات القبض والصرف والمستندات الأخرى، ثم تحليل العمليات وتسجيلها وفق تسلسلها، وترحيلها إلى الحسابات المناسبة ومراجعتها وإجراء التسويات اللازمة قبل إعداد ميزان المراجعة والقوائم المالية، وهو ما يجعل مسك الدفاتر نقطة البداية التي تعتمد عليها دورة العمل المحاسبي كاملة. تعريف مسك الدفاتر التجارية يمكن تعريف مسك الدفاتر التجارية بأنه عملية إثبات العمليات المالية والتجارية التي يجريها التاجر بطريقة منظمة ومنتظمة تسمح بتحديد نتائج النشاط ومركزه المالي وما له من حقوق وما عليه من التزامات. ومن الناحية النظامية، يركز نظام الدفاتر التجارية السعودي على أن تكون طريقة الإمساك بالدفاتر قادرة على بيان المركز المالي بدقة، وليس مجرد تسجيل عمليات البيع والشراء بصورة عشوائية، ولهذا يجب الربط بين كل قيد وبين المستندات التي تؤيده، مع تنظيم البيانات بما يسمح بمراجعتها والوصول إليها عند الحاجة. ويرتبط هذا المفهوم بما يعرف محاسبيًا باسم Bookkeeping، إلا أن عبارة الدفاتر التجارية في السياق السعودي لها جانب نظامي أوسع، لأن النظام نفسه يحدد أنواعًا إلزامية وشروطًا للحفظ والتنظيم وحجية لهذه الدفاتر أمام الجهات القضائية. ما هو نظام مسك الدفاتر التجارية في السعودية؟ صدر نظام الدفاتر التجارية في المملكة بالمرسوم الملكي رقم م/61، وهو نظام ساري يحدد التزامات التجار المتعلقة بإمساك الدفاتر التجارية وتنظيمها وحفظها، ويبين الدفاتر الأساسية المطلوبة وكيفية قيد العمليات المالية، واستخدام الحاسب الآلي، وحفظ المراسلات والمستندات، بالإضافة إلى الأحكام المرتبطة بالحجية والمخالفات والعقوبات. ويضع النظام ثلاثة دفاتر كحد أدنى للتاجر الملزم، وهي: دفتر اليومية الأصلي. دفتر الجرد. دفتر الأستاذ العام. كما يجيز استخدام الحاسب الآلي في تدوين البيانات بالنسبة للمؤسسات والشركات التي تستخدم الأنظمة الإلكترونية في حساباتها، وبالتالي لا يعني مصطلح “الدفاتر” ضرورة الاعتماد على دفاتر ورقية تقليدية في جميع الحالات. من الملزم بمسك الدفاتر التجارية في السعودية؟ ينص النظام على وجوب إمساك التاجر بالدفاتر التي تتطلبها طبيعة تجارته وأهميتها، لكنه يعفي التاجر الذي لا يزيد رأس ماله على 100,000 ريال من الدفاتر الثلاثة الإلزامية الواردة في المادة الأولى، وتؤكد اللائحة التنفيذية أن التاجر الذي يزيد رأس ماله على هذا الحد يلتزم بمسك الدفاتر المنصوص عليها. ويشمل مفهوم التاجر في تطبيق اللائحة التاجر الفرد والشركة التي يكون غرضها الرئيسي القيام بالأعمال التجارية، ولذلك لا يقتصر الالتزام على المؤسسات الفردية فقط، بل يمتد إلى الشركات التي تنطبق عليها الأحكام النظامية. ومن المهم عدم فهم الإعفاء المتعلق برأس المال على أنه إعفاء من الحاجة إلى التنظيم المحاسبي بصورة كاملة، لأن المنشأة قد تكون ملزمة بسجلات ومستندات أخرى وفق أنظمة الزكاة أو الضرائب أو النشاط، كما تحتاج عمليًا إلى بيانات محاسبية يمكن الاعتماد عليها في الإدارة والإقرارات والقوائم المالية. الالتزام بمسك الدفاتر التجارية يهدف الالتزام بمسك الدفاتر التجارية إلى ضمان وجود سجل مالي يمكن من خلاله تتبع النشاط التجاري والتحقق من العمليات التي قام بها التاجر، ولذلك لا يكفي امتلاك دفتر أو برنامج محاسبي فقط، بل ينبغي أن تكون البيانات مسجلة بطريقة تعكس واقع العمليات المالية وتسمح بالرجوع إلى مستنداتها. ويشمل الالتزام بصورة أساسية تسجيل العمليات المالية، وترحيل العمليات ذات الطبيعة الواحدة إلى دفتر الأستاذ، وإثبات بيانات البضائع والمخزون في دفتر الجرد، والاحتفاظ بالمراسلات والوثائق المرتبطة بالتجارة بصورة منظمة، كما يفترض النظام أن القيود الموجودة في دفاتر التاجر قد دونت بعلمه ورضاه ما لم يثبت خلاف ذلك. ما هي أنواع الدفاتر التجارية؟ تنقسم الدفاتر من الناحية العملية إلى دفاتر إلزامية نص عليها النظام ودفاتر أو سجلات مساعدة تقتضيها طبيعة النشاط، ويمكن التعرف بصورة أوسع على أنواع السجلات المحاسبية المستخدمة في تنظيم العمليات المالية للشركات. دفتر اليومية الأصلي يستخدم دفتر اليومية الأصلي لتسجيل جميع العمليات المالية التي يقوم بها التاجر، ويكون التسجيل يومًا بيوم وبالتفصيل، كما نص النظام على تسجيل المسحوبات الشخصية، مع السماح بتسجيل المسحوبات الشخصية بصورة إجمالية شهرًا بشهر. ويجوز استخدام دفاتر يومية مساعدة عند تعدد العمليات، مثل دفتر يومية للمبيعات أو المشتريات أو المقبوضات والمدفوعات، وفي هذه الحالة يمكن تسجيل إجمالي العمليات في دفتر اليومية الأصلي على فترات منتظمة من واقع الدفاتر المساعدة وفق الضوابط النظامية. دفتر الجرد يقيد في دفتر الجرد تفاصيل البضاعة الموجودة لدى التاجر في نهاية السنة المالية، أو بيان إجمالي عنها عندما تكون التفاصيل مدونة في قوائم أو دفاتر مستقلة تعتبر مكملة لدفتر الجرد، كما تقيد فيه صورة من قائمة المركز المالي للتاجر في كل سنة إذا لم تكن مثبتة في دفتر آخر. ولا تقتصر أهمية دفتر الجرد على المخزون فقط، فهو يساعد على ربط البيانات الفعلية في نهاية الفترة بما يظهر في السجلات والقوائم المالية. دفتر الأستاذ العام يتم في دفتر الأستاذ العام ترحيل العمليات المالية ذات الطبيعة الواحدة من دفتر اليومية، بحيث تتجمع حركة كل حساب على حدة ويصبح من الممكن