شركة مساهمة مبسطة هي أحد الأشكال النظامية للشركات في السعودية، صُممت لتجمع بين هيكل الملكية القائم على الأسهم وبين مرونة أكبر في الإدارة وقرارات المساهمين وتنظيم انتقال الأسهم مقارنة بشركة المساهمة العادية. ويجيز نظام الشركات تأسيسها من شخص واحد أو أكثر، ولا يطبق عليها الحد الأدنى لرأس المال المقرر لشركة المساهمة العادية، كما يترك للمساهمين مساحة واسعة لتنظيم الحوكمة داخل النظام الأساس.
لكن كلمة «مبسطة» لا تعني أن التأسيس أو الإدارة بلا التزامات. نجاح هذا الشكل يعتمد بدرجة كبيرة على جودة النظام الأساس؛ لأنه يحدد طريقة الإدارة، ونصاب القرارات، وحقوق المساهمين، وفئات الأسهم، وضوابط انتقالها، وآليات الخروج وتسوية النزاعات. لذلك يفيد هذا الدليل في الإجابة عن السؤال الأهم: متى تكون شركة المساهمة المبسطة أنسب من شركة المساهمة العادية أو الشركة ذات المسؤولية المحدودة؟
ما هي شركة المساهمة المبسطة في النظام السعودي؟
شركة المساهمة المبسطة هي شكل مستقل من أشكال الشركات التجارية التي يعترف بها نظام الشركات السعودي. وترد ضمن الأشكال النظامية في المادة الرابعة إلى جانب شركة التضامن، وشركة التوصية البسيطة، وشركة المساهمة، والشركة ذات المسؤولية المحدودة. وتسري عليها أحكام شركة المساهمة فيما لم يرد بشأنه نص خاص في باب شركة المساهمة المبسطة وبما يتفق مع طبيعتها.
وتمنح المادة 138 المساهمين مساحة واسعة لتنظيم هيكلة الشركة وطريقة عملها في النظام الأساس. كما يحل المساهمون محل الجمعية العامة العادية وغير العادية لشركة المساهمة في نطاق الأحكام التي تسري عليها، ويمكن للنظام الأساس تحديد من يتولى هذه الاختصاصات حيث يسمح النظام بذلك. وهذا هو جوهر «التبسيط»: تقليل القيود الهيكلية الإلزامية وترك مساحة أكبر لتصميم الإدارة والقرارات بما يناسب الملاك والمستثمرين.
يمكن الرجوع إلى نظام الشركات السعودي، وإذا كنت تقارن هذا الشكل ببقية الكيانات المتاحة، فراجع أيضًا دليل أنواع الشركات في القانون السعودي.
ما أهم خصائص شركة المساهمة المبسطة؟
لفهم هذا الشكل بسرعة، الأفضل النظر إلى القرارات التي يتيحها للمؤسسين بدل الاكتفاء بتعريف قانوني مختصر. أهم الخصائص العملية هي:
| العنصر | شركة المساهمة المبسطة | الأثر العملي |
|---|---|---|
| عدد المؤسسين | شخص واحد أو أكثر | يمكن استخدامها حتى مع مالك واحد |
| رأس المال | لا يسري عليها الحد الأدنى المقرر للمساهمة العادية | مرونة أكبر في تحديد رأس المال المناسب للمشروع |
| الإدارة | رئيس أو مدير أو أكثر أو مجلس إدارة أو غير ذلك | لا يفرض شكل إداري واحد على جميع الشركات |
| قرارات المساهمين | النظام الأساس يحدد النصاب والآلية ضمن حدود النظام | إمكان تصميم حوكمة تناسب المؤسسين والمستثمرين |
| القرارات بالتمرير | يمكن النص عليها في النظام الأساس | اتخاذ بعض القرارات دون اجتماع فعلي |
| الأسهم | يمكن تنظيم الأنواع والفئات والحقوق المرتبطة بها | مفيد عند وجود مؤسسين ومستثمرين بحقوق مختلفة |
| انتقال الأسهم | يمكن وضع قيود وموافقات وضوابط قوية وفق النظام | حماية هيكل الملكية والتحكم في دخول أطراف جديدة |
ما الفرق بين شركة المساهمة وشركة المساهمة المبسطة؟
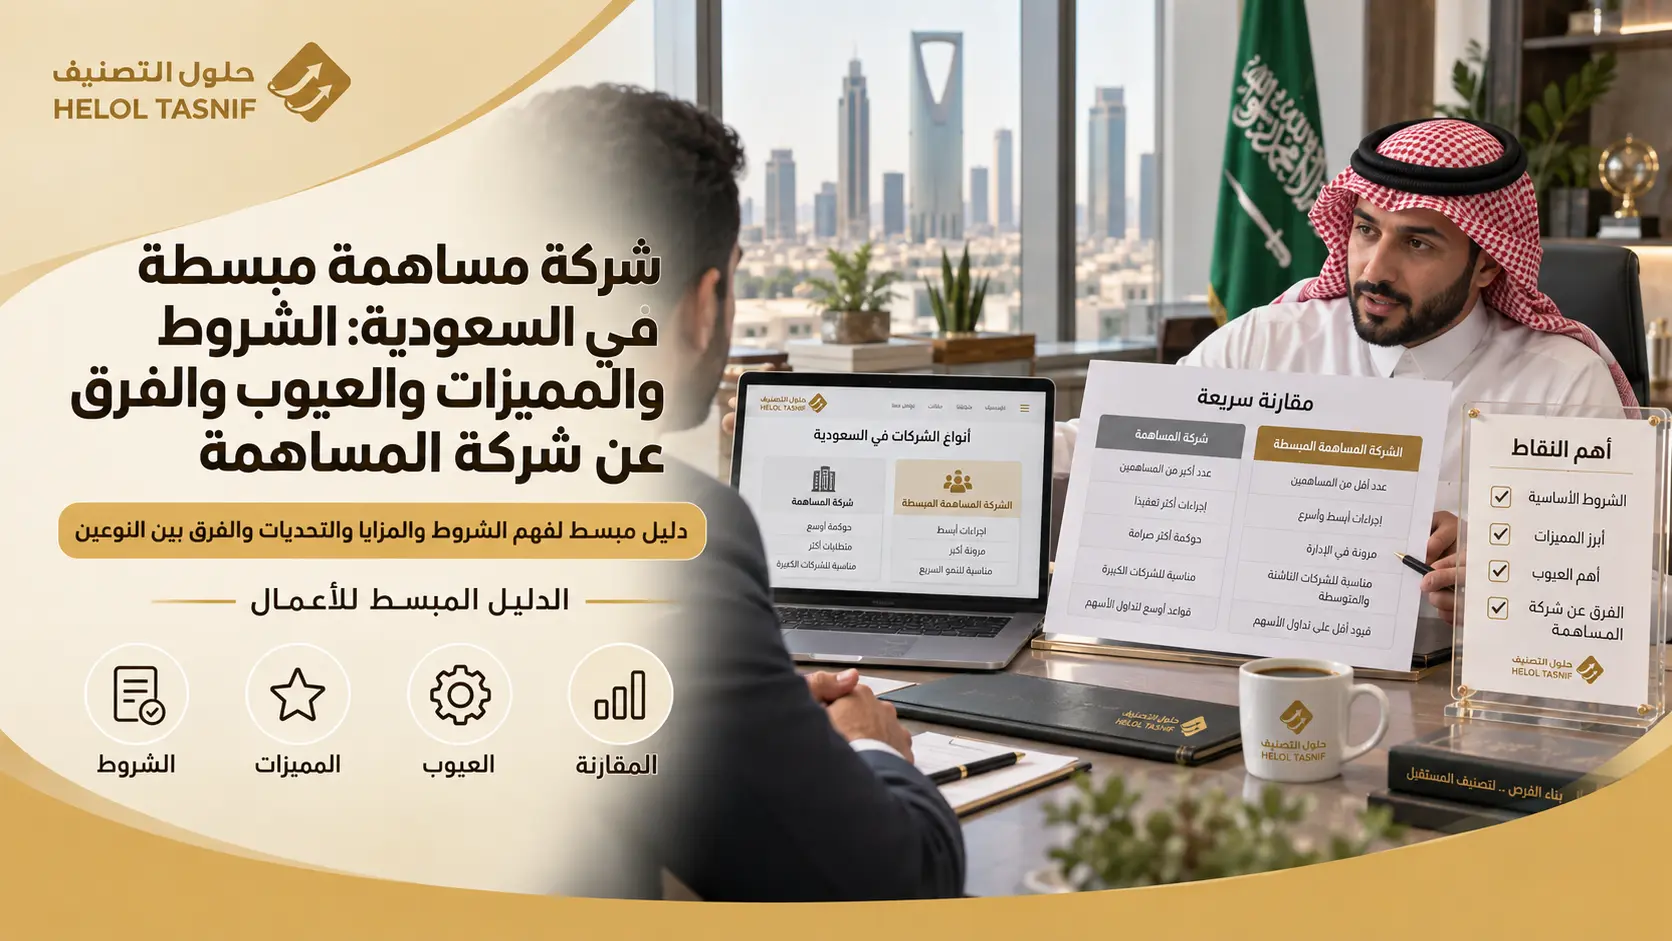
الفرق الأساسي أن شركة المساهمة العادية تخضع لبنية حوكمة أكثر تحديدًا، بينما تسمح المساهمة المبسطة للمساهمين بتصميم جزء أكبر من الإدارة والقرارات في النظام الأساس. ولا يعني ذلك أن المساهمة المبسطة «أفضل» دائمًا؛ فشركة المساهمة العادية قد تكون أنسب عندما تحتاج المنشأة إلى هيكل أكثر تقليدية أو تتجه إلى متطلبات تنظيمية أو سوقية تفرض ذلك.
| المقارنة | شركة المساهمة | شركة المساهمة المبسطة |
|---|---|---|
| الحد الأدنى لرأس المال | 500,000 ريال لرأس المال المصدر، والمدفوع عند التأسيس لا يقل عن الربع | لا يسري عليها هذا الحد الأدنى النظامي |
| الإدارة | يديرها مجلس إدارة لا يقل عن ثلاثة أعضاء | رئيس أو مدير أو أكثر أو مجلس إدارة أو هيكل آخر وفق النظام الأساس |
| الجمعيات | جمعية عامة عادية وغير عادية وفق أحكام النظام | المساهمون يحلون محل الجمعيات في نطاق الأحكام المطبقة عليها |
| النصاب وآلية القرار | أكثر تنظيمًا بنصوص شركة المساهمة | مرونة أوسع لتحديد النصاب والأنصبة في النظام الأساس |
| القرارات بالتمرير | توجد آليات خاصة للمجلس والحالات النظامية | يمكن النص صراحة على تمرير قرارات المساهمين دون اجتماع |
| شخص واحد | ممكن وفق النظام الحالي | ممكن كذلك، والمادة 150 تنظم الحالة مباشرة |
| مرونة انتقال الأسهم | تخضع لأحكام شركة المساهمة والنظام الأساس | يمكن تصميم قيود وموافقات وإلزام بالبيع ضمن الأحكام الخاصة بها |
للمزيد عن الشكل التقليدي، يمكن مراجعة مراحل تأسيس الشركات المساهمة. وتوضح وزارة التجارة في خدمة تأسيس شركة مساهمة أن الحد الأدنى لرأس المال المصدر هو 500 ألف ريال، بينما لا يطبق هذا الحد على المساهمة المبسطة.
كم الحد الأدنى لرأس مال شركة المساهمة المبسطة؟
لا يفرض نظام الشركات على شركة المساهمة المبسطة الحد الأدنى البالغ 500 ألف ريال المقرر لشركة المساهمة العادية. وتنص المادة 139 على تحديد مقدار رأس المال المصدر وقيمة المدفوع منه في النظام الأساس، مع جواز النص على رأس مال مصرح به، ثم تقرر صراحة عدم سريان الحد الأدنى الخاص بشركة المساهمة على هذا الشكل.
هذه النقطة لا تعني أن أي رقم رمزي يصلح لكل نشاط. رأس المال يجب أن يتناسب عمليًا مع طبيعة المشروع والتشغيل والتزامات الشركة، وقد توجد متطلبات رأسمالية أو تراخيص إضافية يفرضها منظم قطاعي على نشاط معين مثل الأنشطة المالية أو التأمينية أو غيرها. لذلك يجب الفصل بين عدم وجود حد أدنى عام في نظام الشركات وبين أي حد خاص قد يرتبط بالنشاط.
هل يمكن تأسيس شركة مساهمة مبسطة من شخص واحد؟
نعم، يمكن تأسيس شركة مساهمة مبسطة من شخص واحد طبيعي أو اعتباري. وتوضح المادة 150 أنه إذا تأسست الشركة من شخص واحد أو آلت جميع أسهمها إلى شخص واحد، تقتصر مسؤولية هذا الشخص على المال الذي خصصه لرأس مال الشركة، وتكون له صلاحيات وسلطات المساهمين، على أن تصدر قراراته كتابة وتدون في سجل خاص لدى الشركة.
وتؤكد خدمة وزارة التجارة الحالية أن الشركة يمكن أن يؤسسها شخص واحد أو أكثر. لذلك فإن عبارة «المساهمة المبسطة تحتاج عدة مساهمين» غير صحيحة. وفي الوقت نفسه، لا ينبغي تقديم ميزة «الشخص الواحد» وكأنها حصرية لهذا الشكل؛ فالنظام الحالي يسمح أيضًا بشركة مساهمة عادية من شخص واحد وبشركة ذات مسؤولية محدودة من شخص واحد.
إذا كان هدف المالك هو التحول من نشاط فردي إلى كيان شركة مع بقاء الملكية لشخص واحد، فيمكن مقارنة الخيارات مع دليل تحويل مؤسسة إلى شركة شخص واحد.
ما أهم مميزات شركة المساهمة المبسطة؟
الميزة الأساسية ليست مجرد سهولة التأسيس، بل مرونة تصميم الملكية والحوكمة بما يلائم مشروعًا يحتاج إلى أسهم ومستثمرين دون تبني كل تفاصيل المساهمة العادية. وتظهر هذه الميزة في عدة جوانب مترابطة:
- مرونة الإدارة: يمكن أن يتولى الإدارة رئيس، أو مدير واحد، أو أكثر من مدير، أو مجلس إدارة، أو شكل آخر يحدده النظام الأساس. لذلك يمكن للشركة الناشئة مثلًا أن تبدأ بهيكل إداري صغير ثم تعدله مع توسع الملكية والاستثمار.
- مرونة قرارات المساهمين: يستطيع النظام الأساس تحديد النصاب اللازم للاجتماعات والقرارات، وأنصبة مختلفة لمسائل معينة، والمسائل التي تتطلب الإجماع. ويمكن كذلك السماح بإصدار قرارات المساهمين بالتمرير دون اجتماع فعلي.
- تنظيم حقوق المستثمرين: النظام الأساس يبين عدد الأسهم وأنواعها وفئاتها والحقوق المرتبطة بكل نوع أو فئة. وهذه المساحة مهمة عندما لا يرغب المؤسسون في إعطاء جميع المساهمين مجموعة الحقوق نفسها أو عندما يحتاج المستثمر إلى حقوق اقتصادية أو تصويتية محددة ضمن ما يسمح به النظام.
- ضبط دخول وخروج المساهمين: الأحكام الخاصة بالمساهمة المبسطة تسمح بوضع قيود واضحة على التصرف في الأسهم وآليات الموافقة أو البيع الإلزامي وفق الشروط النظامية، وهو أمر مهم في الشركات التي لا تريد انتقال الملكية إلى طرف غير مرغوب فيه تلقائيًا.
- إمكان النمو وإعادة الهيكلة: وجود رأس مال مقسم إلى أسهم وهيكل حقوق قابل للتصميم يجعل الشكل مناسبًا للنظر فيه عند التخطيط لجولات استثمار أو دخول شركاء جدد أو إعادة توزيع الملكية. لكن هذه المرونة لا تغني عن التقييم القانوني والمالي لكل صفقة.
ما عيوب شركة المساهمة المبسطة؟
أكبر عيب في شركة المساهمة المبسطة هو أن المرونة العالية تجعل جودة النظام الأساس أكثر أهمية، لا أقل. فإذا كانت حقوق المؤسسين والمستثمرين أو آليات اتخاذ القرار أو انتقال الأسهم مكتوبة بصورة غامضة، فقد تنتقل المشكلة من «قيود النظام» إلى «نزاع بين المساهمين».
- تعقيد الصياغة عند تعدد المستثمرين: كلما كثرت فئات الأسهم والحقوق الخاصة وموافقات البيع والقرارات المحجوزة، أصبح النظام الأساس أقرب إلى خريطة حوكمة متكاملة. نسخ نموذج عام دون مواءمته قد يترك فجوات في التخفيف من الملكية أو الخروج أو السيطرة أو تعارض المصالح.
- ليست دائمًا أبسط من ذ.م.م: شركة صغيرة يملكها شخص أو شريكان ولا تحتاج إلى فئات أسهم أو جولات تمويل أو حقوق استثمارية متقدمة قد تجد أن الشركة ذات المسؤولية المحدودة أبسط في الإدارة والفهم.
- التزامات مستمرة في التقارير والسجلات: يجب إعداد القوائم المالية وتقرير عن نشاط الشركة ومركزها المالي في نهاية كل سنة مالية، كما يجب الحفاظ على سجلات المساهمين والقرارات والوثائق النظامية.
- احتمال المبالغة في القيود على الأسهم: القيود التي تحمي المؤسسين اليوم قد تصبح عقبة أمام صفقة استثمار أو خروج غدًا إذا صيغت بصورة جامدة. لذلك يجب تصميمها على أساس سيناريوهات دخول وخروج فعلية، لا على أساس الرغبة في منع أي تغيير في الملكية.
كيف تدار شركة المساهمة المبسطة؟ وهل تحتاج إلى مجلس إدارة؟
لا، مجلس الإدارة ليس إلزاميًا لمجرد أن الكيان شركة مساهمة مبسطة. المادة 142 تترك طريقة الإدارة للنظام الأساس، وتسمح بأن يتولى الإدارة رئيس أو مدير أو أكثر أو مجلس إدارة أو غير ذلك. ويجب أن يوضح النظام الأساس طريقة تعيين من يتولى الإدارة وعزله وحدود سلطاته وصلاحياته وطريقة عمله.
هذا يختلف بوضوح عن شركة المساهمة العادية التي يديرها مجلس إدارة لا يقل عدد أعضائه عن ثلاثة. وفي المساهمة المبسطة يمكن اختيار هيكل يتناسب مع مرحلة الشركة: مدير واحد في مرحلة مبكرة، أو مجلس عند دخول مستثمرين ومؤسسات، أو توزيع مختلف للصلاحيات بين الإدارة والمساهمين.
لكن المرونة لا تعني ترك الصلاحيات غير محددة. يجب بيان من يملك حق الاقتراض، وفتح الحسابات، والتوقيع على العقود الكبرى، وبيع الأصول، وإصدار الضمانات، وتعيين الإدارة التنفيذية، والدخول في معاملات مع أطراف ذات علاقة، وأي قرارات تحتاج موافقة المساهمين.
كيف تُتخذ قرارات المساهمين في شركة المساهمة المبسطة؟
النظام الأساس هو المرجع الرئيسي في تحديد النصاب وآلية القرار، مع بقاء مسائل معينة محجوزة للمساهمين بحكم النظام. ومن هذه المسائل زيادة رأس المال أو تخفيضه، وتحول الشركة، واندماجها أو تقسيمها أو حلها، وتعيين مراجع الحسابات، ومناقشة القوائم المالية، وتوزيع الأرباح، وتعديل النظام الأساس.
ويمكن تحديد أنصبة مختلفة بحسب أهمية القرار، كما يمكن تحديد قرارات لا تصدر إلا بالإجماع. ويجوز عقد اجتماعات المساهمين باستخدام وسائل التقنية الحديثة، كما يمكن للنظام الأساس السماح بإصدار قرارات بالتمرير؛ أي عرض القرار والوثائق على المساهمين واعتماده دون اجتماع، وفق النصاب والآلية المحددة.
هذه المرونة تجعل من المهم وضع «مصفوفة قرارات» واضحة داخل النظام الأساس: ما الذي تقرره الإدارة وحدها؟ ما الذي يحتاج أغلبية عادية؟ ما الذي يحتاج أغلبية مرتفعة؟ وما الذي لا يصدر إلا بالإجماع؟
ما الذي يجب أن يتضمنه النظام الأساس لشركة المساهمة المبسطة؟
النظام الأساس ليس مستندًا شكليًا؛ هو الوثيقة التي تبني عليها الشركة طريقة إدارتها وعلاقة المساهمين ببعضهم. وتنص المادة 140 على بيانات أساسية تشمل اسم الشركة، والمركز الرئيس، والغرض، ورأس المال المصرح به إن وجد والمصدر والمدفوع، وعدد الأسهم وأنواعها وفئاتها والقيمة الاسمية والحقوق المتصلة بكل نوع أو فئة.
وعمليًا يجب أن يعالج أيضًا طريقة الإدارة والتعيين والعزل والصلاحيات، واجتماعات المساهمين والنصاب، والقرارات بالتمرير، وانتقال الأسهم وقيودها، وآلية التعامل مع دخول مستثمر جديد أو تخارج مساهم، وتوزيع الأرباح، والمسائل التي تحتاج موافقات خاصة، وآلية حل النزاعات إذا اختار المساهمون تضمينها.
ولفهم وظيفة النظام الأساس في شركات الأسهم بصورة أوسع، يمكن مراجعة دليل النظام الأساسي لشركة مساهمة مقفلة مع الانتباه إلى أن أحكام المساهمة المبسطة لها خصوصيتها ولا ينبغي نسخ نموذج المساهمة العادية كما هو.
هل يمكن إصدار فئات مختلفة من الأسهم في شركة المساهمة المبسطة؟
يجب أن يبين النظام الأساس عدد الأسهم وأنواعها وفئاتها إن وجدت والحقوق المرتبطة بكل نوع أو فئة. وهذا يفتح مساحة مهمة لتنظيم العلاقة بين المؤسسين والمستثمرين؛ لأن الشركة لا تضطر إلى افتراض أن جميع الأسهم يجب أن تؤدي الوظيفة الاقتصادية أو التصويتية نفسها متى كان النظام يسمح بالتفريق بينها.
لكن تصميم فئات الأسهم يجب ألا يتحول إلى أسماء تسويقية غير واضحة. قبل إنشاء أي فئة، يجب تحديد ما الذي تمنحه فعليًا: حقوق تصويت، أو أولوية اقتصادية، أو حقوق مرتبطة بالتوزيعات أو التصفية، أو حقوق أخرى يسمح بها النظام. كما يجب اختبار أثر هذه الحقوق عند زيادة رأس المال ودخول مستثمرين جدد وخروج مساهمين.
بالنسبة للشركات الناشئة، هذه النقطة أهم من مجرد القول إن «المساهمة المبسطة مناسبة للاستثمار»؛ لأن القيمة الحقيقية تظهر في القدرة على توثيق حقوق الأطراف بطريقة يمكن فهمها وتنفيذها لاحقًا.
هل يمكن تقييد بيع أو نقل أسهم شركة المساهمة المبسطة؟
نعم، ويمكن أن تكون القيود على انتقال الأسهم من أكثر أدوات الحوكمة قوة في هذا الشكل. تسمح الأحكام الخاصة بالمساهمة المبسطة بأن يتضمن النظام الأساس قيودًا على التصرف في الأسهم، ومنها حظر التصرف لمدة لا تتجاوز عشر سنوات مع إمكان تمديدها بإجماع المساهمين، أو اشتراط موافقة الشركة أو المساهمين قبل التصرف، وفق الضوابط النظامية.
كما يمكن تضمين أحكام مرتبطة بإلزام مساهم بالتصرف في أسهمه في حالات معينة، وتحديد طريقة تقدير القيمة وآليات التنفيذ وفق النظام. وتحتاج مثل هذه البنود إلى عناية شديدة؛ لأنها تؤثر مباشرة في حق الملكية والخروج والتقييم.
القاعدة العملية هي ألا تكتب «منع بيع الأسهم» فقط. حدد: متى يسمح بالبيع؟ من له الأولوية؟ ما مدة الرد؟ ماذا يحدث إذا رفضت الموافقة؟ كيف تقيم الأسهم؟ وماذا يحدث عند الوفاة أو النزاع أو الإخلال بالتزامات المساهم؟
هل يمكن حل نزاعات المساهمين بالتحكيم؟
نعم، فيما عدا الأفعال الجنائية، يجوز أن ينص النظام الأساس على اللجوء إلى التحكيم أو غيره من وسائل تسوية المنازعات البديلة. وتشمل المادة 153 المنازعات أو الخلافات التي قد تقع بين المساهمين أو بين الشركة ورئيسها أو مديرها أو أعضاء مجلس إدارتها بحسب الأحوال.
وتشترط المادة 154 موافقة المساهمين بالإجماع على تضمين النظام الأساس أحكام المواد المتعلقة ببعض قيود التصرف والإلزام بالبيع وتسوية المنازعات، وكذلك على أي تعديل لاحق لهذه الأحكام. ولذلك يجب الاتفاق على هذه البنود مبكرًا بدل محاولة إضافتها بعد ظهور الخلاف.
ما المقصود بعبارة شركة مساهمة مبسطة مقفلة؟ وما اسمها بالإنجليزية؟
«شركة مساهمة مبسطة مقفلة» ليست شكلًا سادسًا مستقلًا من أشكال الشركات في المادة الرابعة من نظام الشركات؛ الشكل النظامي هو «شركة المساهمة المبسطة». وتستخدم كلمة «مقفلة» أحيانًا في الممارسة لوصف طبيعة ملكية شركة غير مطروحة للجمهور أو للتفريق بينها وبين الشركات المدرجة، لكن يجب التمييز بين الوصف العملي وبين الاسم النظامي للشكل القانوني.
أما شركة مساهمة مبسطة بالإنجليزي فتسميها وزارة التجارة في خدمتها الإنجليزية Simplified Joint Stock Company. وقد يستخدم اختصار SJSC في الكتابات والعروض، لكن الأفضل في العقود والمستندات الرسمية استخدام الاسم الإنجليزي المسجل أو الترجمة المعتمدة في وثائق الشركة.
ويبحث بعض المستخدمين عن «الشركة المساهمة البسيطة»، لكن المصطلح النظامي الصحيح في السعودية هو شركة المساهمة المبسطة.
ما الفرق بين شركة المساهمة المبسطة والشركة ذات المسؤولية المحدودة؟
الفرق ليس في المسؤولية المحدودة وحدها؛ كلا الشكلين يفصل ذمة الشركة عن ذمم الملاك في الأصل، لكن طريقة تمثيل الملكية والحوكمة وانتقالها تختلف. المساهمة المبسطة تقوم ملكيتها على الأسهم وسجل المساهمين، بينما تكون ملكية الشركة ذات المسؤولية المحدودة في حصص تنتقل بالقيد لدى السجل التجاري.
| العنصر | مساهمة مبسطة | ذات مسؤولية محدودة |
|---|---|---|
| وحدة الملكية | أسهم | حصص |
| نقل الملكية | يقيد انتقال السهم في سجل المساهمين | ينتقل قيد الحصة لدى السجل التجاري |
| الإدارة | رئيس أو مدير أو أكثر أو مجلس أو غير ذلك وفق النظام الأساس | مدير أو أكثر، ويمكن تكوين مجلس مديرين عند تعددهم |
| مرونة فئات الملكية | أعلى عادة بفضل أنواع وفئات الأسهم | أبسط في هيكل الحصص والشركاء |
| ملاءمة المستثمرين | قوية عندما تحتاج أسهمًا وحقوقًا واستثمارات متعددة | مناسبة لكثير من الشركات الصغيرة والمتوسطة وهياكل الملكية الأبسط |
إذا كان القرار بين هذين الشكلين، راجع كذلك إجراءات تسجيل شركة ذات مسؤولية محدودة والفرق بين الشركة المساهمة وذات المسؤولية المحدودة قبل اختيار الكيان بناء على الاسم فقط.
هل شركة المساهمة المبسطة مناسبة للشركات الناشئة والمستثمرين؟
قد تكون مناسبة جدًا عندما تحتاج الشركة إلى دخول مستثمرين، وتنظيم فئات الأسهم، وتحديد حقوق تصويت وخروج واضحة، مع بقاء الحوكمة أخف من المساهمة العادية. لكن لا ينبغي تحويل ذلك إلى قاعدة تقول إن كل شركة ناشئة يجب أن تكون مساهمة مبسطة.
الشركة الناشئة في مرحلة مبكرة جدًا قد تحتاج أولًا إلى بساطة تشغيلية وتكلفة إدارية محدودة. أما عندما يصبح وجود مستثمرين متعددين أو جولات تمويل أو حقوق خاصة أو خيارات خروج جزءًا من الخطة، فتزداد أهمية الشكل القائم على الأسهم والنظام الأساس المرن.
قبل الاختيار، ارسم سيناريوهات السنوات المقبلة: كم مساهمًا تتوقع؟ هل سيدخل مستثمر مؤسسي؟ هل ستحتاج فئات حقوق مختلفة؟ كيف سيخرج مؤسس أو مستثمر؟ هل توجد خطة لإعادة هيكلة أو صفقة استحواذ؟ إذا كانت هذه الأسئلة حقيقية، فغالبًا تستحق المساهمة المبسطة دراسة جادة. ويمكن ربط ذلك أيضًا بدليل تأسيس شركة استثمارية عندما يكون الغرض نفسه استثماريًا.
كيف يتم تأسيس شركة مساهمة مبسطة في السعودية؟
تتيح وزارة التجارة تأسيس شركة مساهمة مبسطة إلكترونيًا عبر منصة المركز السعودي للأعمال، وتشمل الخدمة قيد السجل التجاري والنظام الأساس. وتصف الوزارة الخدمة بأنها فورية عند اكتمال المتطلبات والموافقات اللازمة.
- حدد المؤسس أو المؤسسين: يمكن أن يكونوا أشخاصًا طبيعيين أو اعتباريين، ويجوز أن يكون المؤسس شخصًا واحدًا.
- حدد النشاط والاسم والمركز الرئيس: وتحقق من أي ترخيص قطاعي مطلوب قبل إتمام التأسيس.
- صمم رأس المال والأسهم: حدد رأس المال المصدر والمدفوع والمصرح به إن وجد، وعدد الأسهم وفئاتها وحقوقها.
- اختر هيكل الإدارة: رئيس، أو مدير أو أكثر، أو مجلس إدارة، أو هيكل آخر يسمح به النظام.
- أعد مسودة النظام الأساس: وهي أهم خطوة لأنها تنظم الإدارة والقرارات والملكية والقيود والحقوق.
- جهز الموافقات والمستندات الخاصة: مثل تراخيص الجهات القطاعية عند الحاجة، أو تقرير المقيم المعتمد في حالات الحصص العينية التي تنطبق عليها المتطلبات.
- قدم الطلب وسدد الرسوم: عبر القناة الرسمية ثم استكمل إجراءات القيد والربط مع الجهات الحكومية ذات العلاقة.
وتشير خدمة تأسيس شركة مساهمة مبسطة لدى وزارة التجارة إلى ضرورة تقديم مسودة النظام الأساس، والحصول على الترخيص القطاعي إذا كان النشاط يتطلبه. وللتوسع في رحلة التأسيس العامة يمكنك الرجوع إلى إجراءات تأسيس شركة في السعودية.
كم رسوم تأسيس شركة مساهمة مبسطة في 2026؟
بحسب صفحة وزارة التجارة التي تمت مراجعتها في سبتمبر 2026، تظهر رسوم الخدمة بمبلغ 1,600 ريال للسجل التجاري و500 ريال لرسوم النشر، إضافة إلى ضريبة القيمة المضافة بنسبة 15%. هذه رسوم الخدمة الحكومية الظاهرة على الصفحة وليست «التكلفة الإجمالية لتأسيس الشركة»؛ فقد توجد تكاليف أخرى مرتبطة بالاستشارات، أو صياغة النظام الأساس، أو التراخيص القطاعية، أو التقييم، أو الاشتراكات والخدمات الأخرى بحسب الحالة.
كما يجب التحقق من الصفحة الرسمية وقت تقديم الطلب لأن الرسوم والخدمات الحكومية قابلة للتعديل. ولا تستخدم رقمًا قديمًا من مقال سابق إذا اختلفت بيانات المنصة الحالية.
ما هي شروط تأسيس شركة المساهمة؟ وهل تنطبق على المساهمة المبسطة؟
لا ينبغي نقل شروط شركة المساهمة العادية تلقائيًا إلى المساهمة المبسطة. شركة المساهمة العادية مثلًا لها حد أدنى لرأس المال المصدر قدره 500 ألف ريال، ويديرها مجلس إدارة لا يقل عن ثلاثة أعضاء. هذه القيود لا تطبق بالطريقة نفسها على المساهمة المبسطة بسبب الأحكام الخاصة بها.
في المقابل، تشترك الأشكال المختلفة في متطلبات عامة مثل أهلية المؤسسين واستيفاء التراخيص الخاصة بالنشاط وتقديم وثائق التأسيس. لذلك عند قراءة عبارة «شروط تأسيس شركة المساهمة» يجب أولًا تحديد: هل المقصود شركة مساهمة عادية أم شركة مساهمة مبسطة؟
كيف يمكن تحويل شركة قائمة إلى شركة مساهمة مبسطة؟
يجوز تحويل الشركة من شكل قانوني إلى آخر بعد استيفاء شروط التأسيس والقيد والشهر الخاصة بالشكل الجديد، لكن التحول إلى شركة مساهمة مبسطة يتطلب إجماع الشركاء أو المساهمين. وهذا شرط مهم تنص عليه المادة 220 صراحة.
عمليًا يبدأ العمل بمراجعة عقد التأسيس أو النظام الأساس الحالي، واتخاذ قرار التحول بالطريقة النظامية، ثم إعداد النظام الأساس الجديد وتحديد رأس المال والأسهم والإدارة وحقوق الملاك بعد التحول، واستكمال القيد والموافقات اللازمة.
ولا ينبغي النظر إلى التحول كإجراء اسمي فقط. الانتقال من شركة ذات مسؤولية محدودة مثلًا إلى هيكل أسهم قد يغير طريقة توثيق الملكية والقرارات والخروج والاستثمار. لذلك من المفيد مراجعة دليل تحويل شركة ذات مسؤولية محدودة إلى مساهمة لفهم اعتبارات التحول بصورة أوسع، مع تطبيق المتطلبات الخاصة بالمساهمة المبسطة على حالتك.
هل التحول إلى مساهمة مبسطة ينشئ شركة جديدة أو يلغي الديون السابقة؟
التحول النظامي للشركة لا يعني التخلص من الحقوق والالتزامات القائمة بمجرد تغيير الشكل القانوني. لذلك يجب إعداد التحول باعتباره إعادة تنظيم للكيان والحوكمة والملكية، وليس وسيلة لمحو الديون أو العقود.
وقبل التنفيذ يجب حصر التمويلات والضمانات والعقود والتراخيص والمطالبات والالتزامات الزكوية والضريبية، ثم التأكد من أثر التحول عليها ومتطلبات موافقات الجهات أو الأطراف المتعاقدة إن وجدت. هذه الخطوة مهمة خصوصًا إذا كانت الشركة مرتبطة باتفاقيات تمويل تتضمن شروطًا مرتبطة بالشكل القانوني أو التغيير في السيطرة.
هل يمكن تحويل مؤسسة فردية إلى شركة مساهمة مبسطة؟
يمكن لصاحب المؤسسة الفردية نقل أصول المؤسسة إلى شركة تؤسس وفق أحد الأشكال التي يسمح بها نظام الشركات، ومنها المساهمة المبسطة. وتتيح وزارة التجارة خدمة التحول من مؤسسة فردية إلى شركة، وتظهر المساهمة المبسطة ضمن الأشكال المتاحة في رسوم الخدمة الحالية.
لكن توجد نقطة قانونية شديدة الأهمية: المادة 220 توضح أن نقل أصول المؤسسة إلى الشركة الجديدة لا يبرئ صاحب المؤسسة من الديون والالتزامات السابقة إلا إذا قبل الدائنون ذلك صراحة. لذلك فإن «تحويل المؤسسة» لا يستخدم كطريقة لنقل الديون القديمة إلى الشركة وإسقاط مسؤولية المالك تلقائيًا.
للتفاصيل العملية حول الفرق بين النقل والتأسيس والتحول، راجع التحويل من مؤسسة إلى شركة، كما يمكن مراجعة خدمة التحول من مؤسسة فردية إلى شركة لدى وزارة التجارة.
ما الالتزامات السنوية على شركة المساهمة المبسطة؟
التبسيط لا يلغي الالتزامات المحاسبية والحوكمية السنوية. تنص المادة 147 على أن رئيس الشركة أو مديرها أو مجلس إدارتها -بحسب طريقة الإدارة- يعد في نهاية كل سنة مالية القوائم المالية وتقريرًا عن نشاط الشركة ومركزها المالي، ويضمن التقرير الطريقة المقترحة لتوزيع الأرباح إن وجدت.
كما يجب المحافظة على سجلات المساهمين والقرارات والوثائق المرتبطة بالملكية والإدارة. وعند وجود مراجع حسابات أو التزامات إضافية مرتبطة بحجم الشركة أو نشاطها أو الجهة المنظمة، يجب إدخالها ضمن تقويم الامتثال السنوي بدل التعامل مع التأسيس على أنه نهاية المهمة.
ومن الأفضل أن يحدد النظام الداخلي للمجموعة من المسؤول عن إقفال السنة المالية، وإعداد القوائم، واعتمادها، وتوثيق قرارات توزيع الأرباح، وتحديث سجل المساهمين، ومتابعة السجل التجاري والتراخيص والالتزامات الزكوية والضريبية.
متى تكون شركة المساهمة المبسطة هي الخيار الأنسب؟
تكون المساهمة المبسطة منطقية عندما تحتاج إلى «مرونة ملكية وحوكمة» أكثر مما تحتاج إلى أبسط كيان ممكن. ومن الحالات التي تستحق دراسة هذا الشكل:
| الحالة | هل المساهمة المبسطة تستحق الدراسة؟ | السبب |
|---|---|---|
| شركة ناشئة تتوقع جولات استثمار | نعم غالبًا | وجود أسهم وفئات وحقوق وحوكمة قابلة للتصميم |
| عدة مؤسسين يحتاجون حقوقًا مختلفة | نعم | يمكن تنظيم الفئات والتصويت والقرارات في النظام الأساس |
| مالك واحد يريد شركة أسهم مرنة | ممكن | تسمح بشخص واحد دون حد رأس المال الخاص بالمساهمة العادية |
| نشاط صغير بسيط بلا مستثمرين | قارن مع ذ.م.م أولًا | قد لا تحتاج إلى تعقيد نظام الأسهم والحقوق الخاصة |
| شركة تريد هيكل مجلس تقليدي واضح | قارن مع المساهمة العادية | قد تكون الحوكمة التقليدية أنسب للغرض والجهات المتعاملة |
أخطاء شائعة عند تأسيس شركة مساهمة مبسطة
- اعتقاد أن رأس المال يجب أن يكون 500 ألف ريال: هذا الحد يخص شركة المساهمة العادية ولا يسري على المساهمة المبسطة.
- الاعتقاد أنها لا تؤسس من شخص واحد: النظام ينظم صراحة شركة المساهمة المبسطة من شخص واحد.
- نسخ نظام أساس جاهز دون تصميم الحقوق: المرونة تفقد قيمتها إذا لم توثق الإدارة والتصويت وفئات الأسهم والخروج بدقة.
- استخدام عبارة «مقفلة» كأنها شكل قانوني مستقل: الشكل النظامي هو شركة المساهمة المبسطة، أما «مقفلة» فتستخدم أحيانًا كوصف عملي.
- اعتبار كل شركة ناشئة بحاجة إليها: بعض المشروعات الصغيرة تكون ذ.م.م أكثر بساطة وملاءمة.
- الإفراط في منع انتقال الأسهم: القيود الشديدة قد تحمي الملكية حاليًا لكنها تعطل التمويل أو التخارج مستقبلًا.
- إهمال سيناريو الخلاف: يجب التفكير في التعطل في التصويت، وخروج مؤسس، ووفاة مساهم، وتقييم الأسهم، وتسوية النزاعات قبل وقوعها.
- اعتبار رسوم السجل هي تكلفة الشركة كاملة: قد توجد تكاليف تراخيص واستشارات وتقييم ومحاسبة وحوكمة بحسب النشاط والهيكل.
كيف تختار بين المساهمة المبسطة والمساهمة العادية وذ.م.م؟
ابدأ من المستقبل المتوقع للشركة لا من شكلها اليوم فقط. إذا كنت تحتاج إلى أسهم وفئات وحقوق استثمارية ومرونة في الحوكمة، فالمساهمة المبسطة تستحق الدراسة. إذا كنت تحتاج إلى بنية مجلس وجمعيات أكثر تقليدية أو تخضع لمتطلبات تجعل المساهمة العادية أكثر مناسبة، فاختر على هذا الأساس. وإذا كان النشاط بسيطًا وعدد الملاك محدودًا ولا توجد جولات استثمار أو فئات ملكية معقدة، فقد تكون ذ.م.م كافية.
وقبل اتخاذ القرار، اكتب خمسة أشياء على ورقة واحدة: الملاك الحاليون، المستثمرون المتوقعون، طريقة الإدارة، طريقة الخروج، والقرارات التي يجب حمايتها. ثم اختبر كل شكل قانوني مقابل هذه الاحتياجات بدل اختيار الكيان لأن اسمه يبدو أكثر تطورًا.
كيف تساعد حلول التصنيف في اختيار وتأسيس شركة مساهمة مبسطة؟
تأسيس شركة مساهمة مبسطة لا يقتصر على إصدار سجل تجاري؛ الجزء الأكثر حساسية هو تحويل أهداف الملاك والمستثمرين إلى هيكل قابل للتنفيذ: رأس المال، فئات الأسهم، حقوق التصويت، الإدارة، القرارات المحجوزة، انتقال الأسهم، دخول المستثمرين، التخارج، التقارير، والالتزامات النظامية.
يمكن لحلول التصنيف دعم المنشآت في دراسة الشكل القانوني المناسب، وتجهيز متطلبات التأسيس والهيكل المالي والإداري، وربط التأسيس بالمحاسبة والحوكمة والامتثال. وإذا كان المطلوب مسار تأسيس أوسع، يمكن مراجعة خدمات تأهيل وتأسيس الشركات بدل التعامل مع قرار الكيان بمعزل عن النشاط والترخيص وخطة التوسع.
الأسئلة الشائعة عن شركة المساهمة المبسطة
ما هي الشركة المساهمة البسيطة؟
المصطلح النظامي الصحيح هو شركة المساهمة المبسطة. وهي شكل شركة سعودي يقوم رأس مالها على الأسهم ويمنح المساهمين مرونة واسعة في تنظيم الإدارة والقرارات والحقوق من خلال النظام الأساس، مع تطبيق أحكام شركة المساهمة عليها فيما لم يرد بشأنه نص خاص وبما يتفق مع طبيعتها.
ما الفرق بين شركة المساهمة والمساهمة المبسطة؟
المساهمة العادية لها حد أدنى لرأس المال المصدر قدره 500 ألف ريال ويديرها مجلس إدارة لا يقل عن ثلاثة أعضاء، بينما لا يسري هذا الحد الأدنى على المساهمة المبسطة ويمكن أن يديرها رئيس أو مدير أو أكثر أو مجلس إدارة أو غير ذلك وفق النظام الأساس. كما تتمتع المساهمة المبسطة بمرونة أكبر في نصاب قرارات المساهمين وقيود انتقال الأسهم.
هل يمكن تأسيس شركة مساهمة مبسطة من شخص واحد؟
نعم. يجيز نظام الشركات تأسيسها من شخص واحد، وتكون لهذا المساهم صلاحيات المساهمين وتصدر قراراته كتابة وتدون في سجل خاص لدى الشركة.
كم رأس مال شركة المساهمة المبسطة؟
لا يفرض نظام الشركات عليها الحد الأدنى البالغ 500 ألف ريال المقرر لشركة المساهمة العادية. ويحدد النظام الأساس رأس المال المصدر والمدفوع والمصرح به إن وجد، مع ضرورة مراعاة أي متطلبات خاصة يفرضها النشاط أو الجهة المنظمة.
هل تحتاج شركة المساهمة المبسطة إلى مجلس إدارة؟
لا. يمكن أن يدير الشركة رئيس أو مدير أو أكثر أو مجلس إدارة أو أي هيكل آخر يسمح به النظام ويحدده النظام الأساس.
ما هي خطوات تحويل الشركة إلى مساهمة مبسطة؟
يبدأ التحول بقرار يصدر وفق أوضاع تعديل وثائق الشركة الحالية، ثم استيفاء شروط تأسيس وقيد وشهر المساهمة المبسطة وإعداد نظامها الأساس وهيكل أسهمها وإدارتها. ويشترط نظام الشركات إجماع الشركاء أو المساهمين للتحول إلى شركة مساهمة مبسطة.
هل شركة المساهمة المبسطة مناسبة للشركات الناشئة؟
قد تكون مناسبة جدًا إذا كانت الشركة تتوقع دخول مستثمرين أو جولات تمويل أو تحتاج إلى فئات أسهم وحقوق تصويت أو خروج مختلفة. لكنها ليست الخيار الأفضل تلقائيًا لكل شركة ناشئة؛ فقد تكون الشركة ذات المسؤولية المحدودة أبسط إذا كانت الملكية والتشغيل بسيطين.
ما معنى شركة مساهمة مبسطة مقفلة؟
شركة المساهمة المبسطة هي الشكل النظامي المعترف به في نظام الشركات، أما كلمة «مقفلة» فتستخدم أحيانًا في الممارسة كوصف لطبيعة الملكية أو لعدم الطرح العام، وليست شكلًا قانونيًا مستقلًا إضافيًا ضمن قائمة أشكال الشركات في المادة الرابعة.
ما اسم شركة مساهمة مبسطة بالإنجليزي؟
الاسم المستخدم في خدمة وزارة التجارة الإنجليزية هو Simplified Joint Stock Company، ويستخدم أحيانًا اختصار SJSC.
الخلاصة
شركة المساهمة المبسطة من أكثر أشكال الشركات مرونة في نظام الشركات السعودي عندما تحتاج المنشأة إلى ملكية مقسمة إلى أسهم مع قدرة كبيرة على تصميم الإدارة وقرارات المساهمين وحقوق الاستثمار وانتقال الأسهم. ويمكن تأسيسها من شخص واحد أو أكثر، ولا يسري عليها الحد الأدنى لرأس المال الخاص بشركة المساهمة العادية، ولا يشترط أن يديرها مجلس إدارة.
لكن نجاحها يعتمد على استخدام هذه المرونة بصورة مقصودة. فإذا لم يحدد النظام الأساس بوضوح من يملك القرار، وما حقوق كل فئة من الأسهم، وكيف يدخل المستثمر ويخرج، وكيف تنتقل الأسهم وتحل النزاعات، فقد تصبح المرونة نفسها مصدرًا للتعقيد. لذلك ابدأ من احتياجات الملكية والاستثمار والحوكمة، ثم اختر الشكل القانوني الذي يخدمها، لا العكس.